

Hiểu rõ tổng hợp công thức tính lãi suất là một kỹ năng tài chính cơ bản và vô cùng quan trọng đối với bất kỳ ai, từ học sinh sinh viên đến người đi làm. Nắm vững các phương pháp tính toán lãi suất không chỉ giúp bạn quản lý tài chính cá nhân hiệu quả hơn mà còn hỗ trợ đưa ra những quyết định đầu tư, tiết kiệm, hoặc vay mượn sáng suốt. Bài viết này sẽ cung cấp cái nhìn toàn diện về các loại lãi suất phổ biến và cách áp dụng chúng trong thực tế.
Các Định Nghĩa Cơ Bản về Lãi Suất
Để có thể vận dụng hiệu quả tổng hợp công thức tính lãi suất, chúng ta cần hiểu rõ những khái niệm nền tảng. Lãi suất là chi phí của việc sử dụng tiền của người khác hoặc là phần thưởng cho việc cho người khác sử dụng tiền của mình. Trong bối cảnh ngân hàng, lãi suất là tỷ lệ phần trăm được áp dụng trên số tiền gửi hoặc vay trong một khoảng thời gian nhất định.
Lãi Đơn: Cơ Sở của Mọi Phép Tính Lãi
Lãi đơn là hình thức tính lãi suất cơ bản nhất, trong đó số tiền lãi chỉ được tính dựa trên số tiền gốc ban đầu, không tính trên phần lãi đã phát sinh từ các kỳ trước đó. Điều này có nghĩa là, số lãi bạn nhận được (hoặc phải trả) trong mỗi kỳ hạn sẽ là như nhau, miễn là số tiền gốc không thay đổi. Đây là phương pháp thường thấy trong các khoản vay ngắn hạn hoặc một số loại tiền gửi tiết kiệm nhất định. Mặc dù đơn giản, việc hiểu rõ cách tính lãi đơn là nền tảng quan trọng để tiếp cận các hình thức lãi suất phức tạp hơn.
Lãi Kép: Sức Mạnh của Lãi Sinh Lãi
Ngược lại với lãi đơn, lãi kép là hình thức tính lãi suất mà trong đó tiền lãi của các kỳ hạn trước sẽ được cộng dồn vào tiền gốc để tiếp tục sinh lãi cho các kỳ hạn tiếp theo. Chính nhờ cơ chế “lãi mẹ đẻ lãi con” này mà lãi kép được mệnh danh là kỳ quan thứ tám của thế giới, mang lại lợi nhuận đáng kể theo thời gian, đặc biệt là với các khoản đầu tư dài hạn. Hiểu về tổng hợp công thức tính lãi suất kép là chìa khóa để tối ưu hóa kế hoạch tiết kiệm và đầu tư của bạn.
Tổng Hợp Công Thức Tính Lãi Suất Phổ Biến
Dưới đây là tổng hợp công thức tính lãi suất được sử dụng rộng rãi trong các giao dịch tài chính hàng ngày, từ tiền gửi tiết kiệm đến các khoản vay. Việc nắm vững các công thức này giúp bạn dự đoán số tiền nhận được hoặc phải trả một cách chính xác.
Công Thức Lãi Đơn
Khi khách hàng gửi một khoản tiền gốc ban đầu (A) vào ngân hàng với lãi đơn r% mỗi kỳ hạn, số tiền khách hàng nhận được cả vốn lẫn lãi sau n kỳ hạn sẽ được tính bằng công thức:
$$S_n = A(1 + n times r)$$
Trong đó:
- $S_n$: Tổng số tiền cả gốc và lãi sau n kỳ hạn.
- $A$: Số tiền gốc ban đầu.
- $r$: Lãi suất mỗi kỳ hạn (dạng thập phân).
- $n$: Số kỳ hạn.
Ví dụ: Bác An gửi 20 triệu đồng vào ngân hàng với lãi đơn 5%/năm. Sau 7 năm, bác An sẽ nhận được tổng cộng số tiền là:
$S_7 = 20.000.000 times (1 + 7 times 0,05) = 20.000.000 times (1 + 0,35) = 20.000.000 times 1,35 = 27.000.000$ đồng.
Như vậy, sau 7 năm, số tiền bác An nhận được cả vốn lẫn lãi là 27 triệu đồng. Việc áp dụng công thức tính lãi suất này giúp dự đoán nhanh chóng lợi nhuận từ các khoản tiền gửi lãi đơn.
Giải thích công thức lãi suất đơn cơ bản
Công Thức Lãi Kép
Đối với hình thức lãi kép, số tiền lãi được cộng dồn vào gốc. Nếu khách hàng gửi tiền gốc (A) với lãi kép r% mỗi kỳ hạn, số tiền cả vốn lẫn lãi sau n kỳ hạn được tính theo công thức:
$$S_n = A(1 + r)^n$$
Trong đó:
- $S_n$: Tổng số tiền cả gốc và lãi sau n kỳ hạn.
- $A$: Số tiền gốc ban đầu.
- $r$: Lãi suất mỗi kỳ hạn (dạng thập phân).
- $n$: Số kỳ hạn.
Ví dụ: Anh Tâm gửi tiết kiệm 50 triệu đồng với lãi kép 5%/năm. Sau 10 năm, số tiền anh Tâm rút về sẽ là:
$S_{10} = 50.000.000 times (1 + 0,05)^{10} approx 50.000.000 times 1,62889 approx 81.444.500$ đồng.
Sự khác biệt giữa lãi đơn và lãi kép là rất lớn trong dài hạn. Với lãi kép, số tiền 50 triệu đồng đã tăng lên hơn 81 triệu đồng sau 10 năm, cho thấy sức mạnh của lãi suất kép trong việc tích lũy tài sản. Việc hiểu rõ phương pháp tính lãi này là cực kỳ quan trọng cho các kế hoạch tài chính dài hạn.
Công Thức Tính Tiền Gửi Hàng Tháng
Trong trường hợp khách hàng gửi một khoản tiền cố định (A) vào đầu mỗi tháng với lãi kép r% mỗi tháng, tổng số tiền cả vốn lẫn lãi nhận được sau n tháng sẽ là:
$$T_n = frac{A(1+r)[(1+r)^n – 1]}{r}$$
Trong đó:
- $T_n$: Tổng số tiền cả gốc và lãi sau n tháng.
- $A$: Số tiền gửi cố định mỗi tháng.
- $r$: Lãi suất mỗi tháng (dạng thập phân).
- $n$: Số tháng.
Ví dụ: Chú Ba gửi 500 nghìn đồng vào đầu mỗi tháng với lãi suất 0,6%/tháng. Sau 1 năm (12 tháng), số tiền chú Ba nhận được là:
$T_{12} = frac{500.000 times (1+0,006)[(1+0,006)^{12} – 1]}{0,006} approx 6.273.684$ đồng.
Đây là một công thức tính lãi suất hữu ích cho những người có thói quen tiết kiệm định kỳ, giúp họ biết được tổng giá trị khoản tiết kiệm sau một khoảng thời gian nhất định.
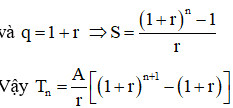 Công thức tính tổng tiền gửi định kỳ
Công Thức Gửi Ngân Hàng và Rút Tiền Hàng Tháng
Đối với trường hợp gửi một khoản tiền ban đầu (A) và rút ra một số tiền cố định (a) vào cuối mỗi tháng, với lãi suất r% mỗi tháng, số tiền còn lại sau n tháng sẽ là:
$$T_n = A(1+r)^n – frac{a[(1+r)^n – 1]}{r}$$
Trong đó:
- $T_n$: Số tiền còn lại sau n tháng.
- $A$: Số tiền gốc ban đầu.
- $a$: Số tiền rút ra mỗi tháng.
- $r$: Lãi suất mỗi tháng (dạng thập phân).
- $n$: Số tháng.
Ví dụ: Anh P gửi 200 triệu đồng với lãi suất 0,7%/tháng và rút ra 6 triệu đồng mỗi tháng.
a. Sau 2 năm (24 tháng) anh P còn lại bao nhiêu tiền?
$T_{24} = 200.000.000 times (1+0,007)^{24} – frac{6.000.000[(1+0,007)^{24} – 1]}{0,007} approx 67.886.915$ đồng.
b. Anh P có thể rút được tối đa bao nhiêu tháng?
Để tìm số tháng tối đa, ta cần tìm n sao cho $T_n ge 0$. Giải phương trình này, ta sẽ tìm được n. Với các giá trị đã cho, anh P có thể rút được tối đa 38 tháng trước khi hết tiền.
Phân tích và hiểu các công thức tính lãi suất như thế này giúp cá nhân lên kế hoạch chi tiêu và quản lý nguồn vốn hiệu quả hơn.
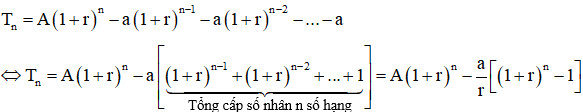 Công thức tính số dư khi gửi và rút định kỳ
Phân Loại Lãi Suất Phổ Biến Khác
Ngoài lãi đơn và lãi kép, thị trường tài chính còn có nhiều loại lãi suất khác mà bạn cần biết để có cái nhìn toàn diện hơn về công thức tính lãi suất.
Lãi Suất Danh Nghĩa và Lãi Suất Thực
Lãi suất danh nghĩa là lãi suất được công bố, chưa điều chỉnh lạm phát. Ngược lại, lãi suất thực là lãi suất danh nghĩa đã được điều chỉnh theo tỷ lệ lạm phát, cho biết khả năng mua sắm thực tế của số tiền bạn nhận được sau khi tính lãi. Ví dụ, nếu lãi suất danh nghĩa là 7%/năm và lạm phát là 4%/năm, lãi suất thực bạn nhận được chỉ là khoảng 3%/năm. Việc hiểu rõ sự khác biệt này rất quan trọng để đánh giá hiệu quả thực sự của khoản đầu tư hoặc tiết kiệm.
Lãi Suất Cố Định và Lãi Suất Thả Nổi
Lãi suất cố định là mức lãi suất không thay đổi trong suốt thời gian vay hoặc gửi tiền. Điều này mang lại sự ổn định và dễ dự đoán cho người vay hoặc người gửi. Ngược lại, lãi suất thả nổi là lãi suất có thể thay đổi theo điều kiện thị trường, thường được điều chỉnh theo một chỉ số tham chiếu nhất định (ví dụ: lãi suất liên ngân hàng). Lãi suất thả nổi có thể mang lại lợi ích khi thị trường giảm lãi suất nhưng cũng tiềm ẩn rủi ro khi lãi suất tăng cao.
Tầm Quan Trọng của Việc Nắm Vững Công Thức Lãi Suất
Việc hiểu và vận dụng thành thạo tổng hợp công thức tính lãi suất không chỉ là kiến thức toán học mà còn là một kỹ năng sống thiết yếu. Nó giúp mỗi cá nhân trở thành người tiêu dùng thông thái, đưa ra quyết định tài chính có trách nhiệm và hiệu quả.
Quản Lý Tài Chính Cá Nhân Hiệu Quả
Đối với sinh viên, việc học cách tính toán lãi suất có thể giúp họ lập kế hoạch tiết kiệm cho các mục tiêu như mua laptop, đi du lịch, hoặc chi trả học phí. Khi trưởng thành, kiến thức này càng trở nên quan trọng hơn trong việc quản lý ngân sách gia đình, lên kế hoạch nghỉ hưu, hoặc chuẩn bị cho các khoản chi lớn như mua nhà, mua xe. Không chỉ dừng lại ở việc biết công thức, việc hiểu rõ ý nghĩa của từng loại lãi suất còn giúp bạn tối ưu hóa các khoản tiền gửi và vay.
Đưa Ra Quyết Định Đầu Tư và Vay Vốn Sáng Suốt
Khi đứng trước các lựa chọn đầu tư, chẳng hạn như gửi tiết kiệm vào các kỳ hạn khác nhau hay đầu tư vào trái phiếu, việc có thể tổng hợp công thức tính lãi suất sẽ giúp bạn so sánh và lựa chọn phương án tối ưu nhất. Tương tự, khi cần vay tiền mua nhà hoặc mua xe, bạn có thể tự mình tính toán tổng số tiền phải trả, so sánh các gói vay từ các ngân hàng khác nhau để chọn được khoản vay có điều kiện tốt nhất, tránh những rủi ro không đáng có. Đây là một lợi thế lớn để đảm bảo sự ổn định tài chính.
Những Yếu Tố Ảnh Hưởng Đến Lãi Suất Ngân Hàng
Lãi suất không phải là một con số cố định mà chịu tác động của nhiều yếu tố vĩ mô và vi mô. Nắm bắt được những yếu tố này giúp bạn hiểu rõ hơn về cách các phương pháp tính lãi suất được áp dụng trong thực tế.
Chính Sách Tiền Tệ của Ngân Hàng Trung Ương
Ngân hàng Trung ương đóng vai trò chủ đạo trong việc điều tiết lãi suất thông qua các chính sách tiền tệ. Khi muốn kích thích tăng trưởng kinh tế, Ngân hàng Trung ương có thể hạ lãi suất điều hành, dẫn đến việc các ngân hàng thương mại cũng giảm lãi suất cho vay và huy động. Ngược lại, để kiềm chế lạm phát, Ngân hàng Trung ương có thể tăng lãi suất, khiến chi phí vay mượn trở nên đắt đỏ hơn và khuyến khích tiết kiệm.
Tình Hình Kinh Tế Vĩ Mô
Sức khỏe của nền kinh tế cũng ảnh hưởng đáng kể đến lãi suất. Trong giai đoạn kinh tế tăng trưởng mạnh, nhu cầu vay vốn của doanh nghiệp và cá nhân tăng cao, có thể đẩy lãi suất lên. Khi kinh tế suy thoái, nhu cầu vay giảm, buộc các ngân hàng phải giảm lãi suất để thu hút khách hàng. Tỷ lệ lạm phát cũng là một yếu tố quan trọng, vì các ngân hàng thường điều chỉnh lãi suất để đảm bảo lãi suất thực (đã trừ lạm phát) vẫn hấp dẫn người gửi tiền.
Rủi Ro Tín Dụng và Thời Hạn Vay
Mức độ rủi ro của người vay cũng là một yếu tố quyết định. Ngân hàng thường áp dụng lãi suất cao hơn cho những khách hàng hoặc doanh nghiệp có lịch sử tín dụng kém hoặc có rủi ro vỡ nợ cao hơn. Ngoài ra, thời hạn vay cũng ảnh hưởng đến lãi suất; các khoản vay dài hạn thường có lãi suất cao hơn để bù đắp cho rủi ro và sự không chắc chắn trong tương lai.
Lời Khuyên Khi Áp Dụng Công Thức Lãi Suất Trong Thực Tế
Việc hiểu tổng hợp công thức tính lãi suất là bước đầu tiên, nhưng áp dụng chúng một cách thông minh trong cuộc sống hàng ngày mới là điều quan trọng.
Luôn So Sánh Các Ưu Đãi Lãi Suất
Trước khi quyết định gửi tiết kiệm hay vay vốn, hãy dành thời gian so sánh các ưu đãi lãi suất từ nhiều ngân hàng và tổ chức tài chính khác nhau. Mức chênh lệch lãi suất dù nhỏ cũng có thể tạo ra sự khác biệt lớn về số tiền lãi bạn nhận được hoặc phải trả trong dài hạn. Đừng ngại hỏi rõ về các điều khoản, kỳ hạn và cách tính toán lãi suất cụ thể của từng sản phẩm.
Hiểu Rõ Về Các Điều Khoản và Phí Phát Sinh
Lãi suất không phải là yếu tố duy nhất quyết định tổng chi phí của một khoản vay hay tổng lợi nhuận của một khoản tiền gửi. Bạn cần đọc kỹ các điều khoản hợp đồng, tìm hiểu về các loại phí phát sinh như phí mở tài khoản, phí duy trì, phí phạt trả trước (đối với khoản vay) hoặc các điều kiện để được hưởng lãi suất ưu đãi. Một cái nhìn toàn diện về các chi phí và lợi ích sẽ giúp bạn đưa ra quyết định tài chính tốt nhất.
Tận Dụng Sức Mạnh của Lãi Kép
Nếu mục tiêu của bạn là tích lũy tài sản, hãy ưu tiên các sản phẩm tiết kiệm hoặc đầu tư có áp dụng lãi kép. Bắt đầu tiết kiệm sớm và đều đặn, dù chỉ với số tiền nhỏ, sẽ giúp bạn tận dụng tối đa sức mạnh của lãi kép trong dài hạn. Hàng trăm triệu đồng có thể được tích lũy chỉ từ những khoản tiền nhỏ nếu bạn kiên trì và biết cách quản lý tài chính hiệu quả.
Luyện Tập Tính Lãi Suất Ngân Hàng
Để củng cố kiến thức về tổng hợp công thức tính lãi suất, hãy thử sức với các bài tập sau:
Bài 1. Một người gửi tiết kiệm 20 triệu theo hình thức lãi đơn 2,5%/4 tháng. Hỏi sau 5 năm, tính cả vốn lẫn lãi người ấy có đủ mua Iphone 12 Pro Max 30 triệu không?
Bài 2. Một người gửi 15 triệu vào ngân hàng theo thể thức lãi kép kỳ hạn 1 quý với lãi suất 1,65%/quý. Hỏi sau bao lâu người đó có ít nhất 20 triệu đồng tính cả vốn lẫn lãi.
Bài 3. Một bác nông dân có 20 triệu. Bác dùng số tiền đó gửi ngân hàng loại kỳ hạn 6 tháng với lãi suất 8,5% / năm. Sau 5 năm 8 tháng bác nhận được cả gốc lẫn lãi là bao nhiêu? Biết nếu rút trước kỳ hạn thì ngân hàng trả theo lãi đơn 0,3%/tháng.
Bài 4. Một người gửi 100 triệu với lãi suất ban đầu 3,5%/năm và lãi hàng năm được nhập vào vốn. Cứ sau 3 năm lãi suất tăng 1%. Hỏi sau 10 năm người đó được cả vốn lẫn lãi là bao nhiêu?
Bài 5. Mỗi tháng anh Tâm gửi 2 triệu vào ngân hàng với lãi suất 0,7%/tháng. Hỏi sau 2 năm anh Tâm nhận được tất cả bao nhiêu tiền? Số tiền lãi sau 2 năm là bao nhiêu?
Bài 6. Bác Nam gửi ngân hàng 20 triệu với lãi suất 6%/năm. Mỗi tháng vào ngày ngân hàng tính lãi, bác rút một số tiền như nhau để tiêu. Hỏi số tiền mỗi tháng bác rút là bao nhiêu để sau 4 năm thì số tiền vừa hết.
Bài 7. Một cậu sinh viên nghèo muốn mua điện thoại Vivo 4 triệu. Do chưa có tiền nên phải trả góp theo tháng. Chủ cửa hàng đồng ý cho cậu sử dụng trước điện thoại và trả góp mỗi tháng là 300 nghìn với lãi suất 0,3%/tháng. Hỏi sau bao lâu thì cậu sinh viên trả hết nợ.
Các Câu Hỏi Thường Gặp Về Lãi Suất (FAQs)
1. Lãi suất ngân hàng được tính theo kỳ hạn như thế nào?
Lãi suất ngân hàng thường được tính theo kỳ hạn ngày, tháng, quý hoặc năm. Điều quan trọng là phải quy đổi lãi suất về cùng một kỳ hạn với số kỳ tính lãi để áp dụng đúng công thức tính lãi suất. Ví dụ, nếu lãi suất là 6%/năm nhưng tính lãi theo tháng, bạn cần chia 6% cho 12 để có lãi suất hàng tháng là 0,5%.
2. Có sự khác biệt nào giữa lãi suất cho vay và lãi suất tiền gửi không?
Có, luôn có sự khác biệt giữa lãi suất cho vay và lãi suất tiền gửi. Lãi suất cho vay thường cao hơn lãi suất tiền gửi, đây là nguồn thu chính của ngân hàng để bù đắp chi phí hoạt động và tạo lợi nhuận. Khoảng chênh lệch này được gọi là biên độ lãi suất.
3. Lãi suất tái tục là gì?
Lãi suất tái tục là lãi suất được áp dụng cho khoản tiền gửi hoặc vay khi đến hạn mà không được tất toán, tự động gia hạn sang kỳ hạn mới. Mức lãi suất này có thể giữ nguyên hoặc thay đổi tùy theo chính sách của ngân hàng tại thời điểm tái tục.
4. Lạm phát ảnh hưởng đến lãi suất như thế nào?
Lạm phát làm giảm sức mua của đồng tiền. Khi lạm phát cao, Ngân hàng Trung ương có thể tăng lãi suất để kiềm chế lạm phát, khiến lãi suất danh nghĩa cũng tăng lên. Tuy nhiên, nếu lãi suất danh nghĩa tăng không đủ bù đắp lạm phát, lãi suất thực mà người gửi tiền nhận được vẫn có thể âm, làm giảm giá trị thực của khoản tiết kiệm.
5. Làm thế nào để chọn được khoản vay có lãi suất tốt nhất?
Để chọn khoản vay có lãi suất tốt nhất, bạn nên so sánh lãi suất của nhiều ngân hàng, đặc biệt chú ý đến lãi suất thực tế (đã bao gồm các loại phí), kỳ hạn, phương thức trả nợ và các điều khoản phạt trả trước. Một tổng hợp công thức tính lãi suất sẽ giúp bạn tự đánh giá các phương án một cách chính xác.
6. Khi nào nên ưu tiên lãi đơn, khi nào nên chọn lãi kép?
Lãi đơn thường phù hợp với các khoản vay ngắn hạn hoặc các sản phẩm tiết kiệm không có tính chất tái đầu tư lãi. Ngược lại, lãi kép là lựa chọn tối ưu cho các khoản tiết kiệm, đầu tư dài hạn vì nó giúp gia tăng tài sản đáng kể theo thời gian nhờ cơ chế “lãi mẹ đẻ lãi con”.
7. Lãi suất cơ bản có ý nghĩa gì?
Lãi suất cơ bản là mức lãi suất tham chiếu được Ngân hàng Trung ương công bố, thường dùng làm căn cứ để các ngân hàng thương mại xác định lãi suất huy động và cho vay của mình. Mặc dù không còn được sử dụng chính thức ở Việt Nam, khái niệm này vẫn phản ánh vai trò định hướng của chính sách tiền tệ.
8. Việc hiểu các công thức lãi suất giúp ích gì cho học sinh cấp 3?
Việc hiểu tổng hợp công thức tính lãi suất giúp học sinh cấp 3 nắm vững kiến thức toán học ứng dụng, rèn luyện tư duy logic và quan trọng hơn là trang bị nền tảng tài chính cá nhân sớm. Điều này giúp các em có khả năng quản lý tiền bạc hiệu quả hơn khi bước vào đại học và cuộc sống tự lập.
Việc nắm vững tổng hợp công thức tính lãi suất là một bước quan trọng để xây dựng nền tảng tài chính vững chắc. Dù bạn là học sinh, sinh viên đang làm quen với các khái niệm kinh tế hay người đi làm đang tìm cách tối ưu hóa nguồn tiền của mình, những kiến thức này đều vô cùng giá trị. Hãy không ngừng học hỏi và áp dụng chúng để đạt được mục tiêu tài chính cá nhân. Gia Sư Thành Tâm hy vọng bài viết này đã cung cấp cho bạn những thông tin hữu ích và kiến thức chuyên sâu về các loại lãi suất và cách tính lãi hiệu quả.
