

Trong thế giới tài chính, công thức tính tiền lãi kép luôn được xem là một trong những khái niệm mạnh mẽ nhất, được Albert Einstein ví von là “kỳ quan thứ 8 của thế giới”. Khả năng nhân đôi, nhân ba tài sản theo cấp số nhân đã giúp nhiều người đạt được sự thịnh vượng đáng kể, trong đó có nhà đầu tư huyền thoại Warren Buffett. Việc hiểu rõ và biết cách áp dụng hiệu quả lãi kép chính là chìa khóa để mỗi cá nhân có thể xây dựng nền tảng tài chính vững chắc cho tương lai.
Lãi Kép Là Gì Và Vì Sao Lại Quan Trọng?
Lãi kép, hay còn gọi là lãi cộng dồn, là hình thức tính lãi mà tiền lãi kiếm được từ một khoản đầu tư hoặc tiết kiệm được tái đầu tư trở lại vào khoản gốc, sau đó khoản gốc mới này tiếp tục sinh lãi trong các chu kỳ tiếp theo. Điều này tạo ra một hiệu ứng “quả cầu tuyết”, khiến tài sản của bạn tăng trưởng nhanh chóng theo thời gian. Đây không chỉ là một khái niệm tài chính thuần túy mà còn là một triết lý về sự kiên nhẫn và tầm nhìn dài hạn trong quản lý tiền bạc.
Khái Niệm Lãi Kép – Đòn Bẩy Tài Chính
Để hiểu sâu hơn về lãi kép, hãy hình dung bạn gửi một số tiền vào ngân hàng với lãi suất nhất định. Đến kỳ hạn, thay vì rút tiền lãi ra tiêu dùng, bạn quyết định nhập số lãi đó vào tiền gốc ban đầu. Ở kỳ hạn tiếp theo, số tiền lãi bạn nhận được sẽ được tính dựa trên tổng của gốc cũ và lãi đã nhập vào. Quá trình này lặp đi lặp lại, biến tiền lãi thành tiền gốc và tiếp tục sinh lãi, tạo nên một “đòn bẩy tài chính” mạnh mẽ. Điều này hoàn toàn khác biệt so với lãi đơn, nơi tiền lãi chỉ được tính trên khoản gốc ban đầu mà không có sự tái đầu tư.
Lịch Sử Và Ảnh Hưởng Của Lãi Kép Đến Sự Thịnh Vượng
Khái niệm lãi suất kép không phải là mới mẻ, nó đã tồn tại từ thời Babylon cổ đại và được phát triển mạnh mẽ hơn qua các thế kỷ. Tuy nhiên, sức mạnh thực sự của nó chỉ được nhiều người biết đến rộng rãi khi các nhà tài chính và triết gia như Benjamin Franklin hay Albert Einstein công nhận giá trị của nó. Warren Buffett, một trong những người giàu nhất thế giới, cũng khẳng định rằng một phần lớn sự giàu có của ông đến từ việc áp dụng nguyên tắc lãi kép một cách nhất quán trong suốt hàng thập kỷ. Nó không chỉ là công cụ cho giới siêu giàu, mà còn là nguyên tắc cơ bản cho bất kỳ ai mong muốn đạt được sự độc lập tài chính.
Chi Tiết Công Thức Tính Tiền Lãi Kép Chuẩn Xác
Để nắm vững cách tận dụng lãi kép, việc hiểu rõ công thức tính tiền lãi kép là điều cần thiết. Công thức này giúp bạn dự phóng giá trị tài sản trong tương lai và đưa ra các quyết định đầu tư thông minh.
Công thức cơ bản để tính giá trị tương lai của một khoản đầu tư theo lãi kép là:
F = P * (1 + i/m)^(n * m)
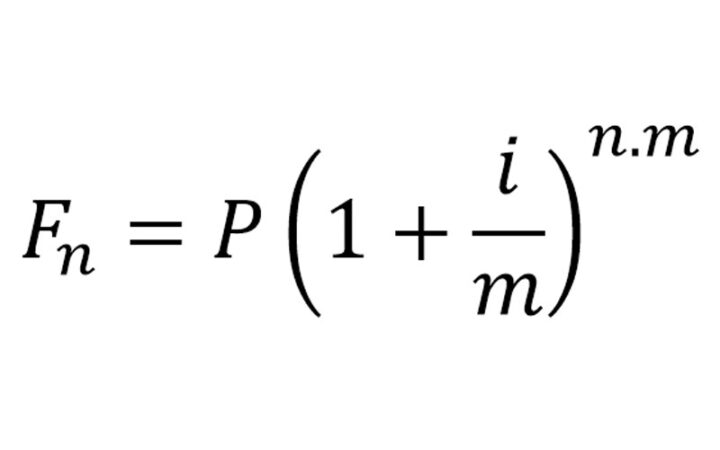 công thức tính tiền lãi kép toán học
Giải Thích Các Yếu Tố Trong Công Thức Lãi Kép
Trong đó:
- F là giá trị tương lai của khoản đầu tư sau một khoảng thời gian nhất định (Future Value). Đây là tổng số tiền bạn sẽ nhận được bao gồm cả gốc và lãi.
- P là số tiền gốc ban đầu bạn đầu tư (Principal Amount). Đây là khoản tiền khởi điểm bạn bắt đầu gửi tiết kiệm hoặc đầu tư.
- i là lãi suất danh nghĩa hàng năm của khoản đầu tư, được biểu thị dưới dạng số thập phân. Ví dụ, nếu lãi suất là 8% một năm, thì i = 0.08. Đây là yếu tố quan trọng quyết định tốc độ tăng trưởng của tài sản.
- n là số năm bạn dự kiến đầu tư hoặc gửi tiết kiệm (Number of Years). Thời gian là yếu tố then chốt quyết định sức mạnh của lãi kép.
- m là số lần ghép lãi trong một năm (Number of Compounding Periods per Year). Nếu lãi được ghép hàng năm, m = 1; nếu hàng quý, m = 4; hàng tháng, m = 12; hàng ngày, m = 365. Tần suất ghép lãi càng cao, lợi nhuận càng lớn.
Ví Dụ Minh Họa Cách Áp Dụng Công Thức
Hãy xem xét một ví dụ cụ thể để hiểu rõ hơn về công thức tính tiền lãi kép. Giả sử bạn có 100 triệu đồng (P = 100.000.000 VNĐ) và quyết định đầu tư với lãi suất 8% mỗi năm (i = 0.08), lãi được ghép hàng năm (m = 1) trong vòng 5 năm (n = 5).
Áp dụng công thức:
F = 100.000.000 * (1 + 0.08/1)^(5 * 1)
F = 100.000.000 * (1.08)^5
F = 100.000.000 * 1.4693280768
F ≈ 146.932.808 VNĐ
Như vậy, sau 5 năm, khoản đầu tư ban đầu 100 triệu đồng của bạn sẽ tăng lên gần 147 triệu đồng nhờ lãi kép. Nếu so sánh với lãi đơn, khoản tiền này sẽ chỉ là 100.000.000 * (1 + 0.08 * 5) = 140.000.000 VNĐ. Sự chênh lệch 7 triệu đồng này chính là minh chứng rõ ràng nhất cho hiệu quả vượt trội của phép màu lãi kép, và con số này sẽ càng lớn hơn theo thời gian.
Khám Phá Sức Mạnh Vượt Trội Của Lãi Kép Trong Đầu Tư
Sức mạnh của lãi kép không chỉ nằm ở việc tính toán toán học, mà còn ở tiềm năng biến đổi cuộc sống tài chính của bạn. Nó cho thấy rằng, với sự kiên trì và một chiến lược đầu tư đúng đắn, ngay cả những khoản tiền nhỏ cũng có thể phát triển thành khối tài sản đáng kể. Điều quan trọng là phải nhận ra rằng hiệu ứng này không diễn ra tức thì mà đòi hỏi thời gian để phát huy hết tiềm năng.
So Sánh Lãi Kép Và Lãi Đơn Qua Các Trường Hợp Thực Tế
Để minh họa rõ hơn, hãy tưởng tượng hai người bạn, An và Bình, cùng bắt đầu với 10 triệu đồng và lãi suất 7% mỗi năm. An chọn hình thức lãi đơn, trong khi Bình áp dụng công thức tính tiền lãi kép. Sau 10 năm, An sẽ có 10 * (1 + 0.07 * 10) = 17 triệu đồng. Còn Bình, với lãi suất kép, sẽ có 10 * (1 + 0.07)^10 ≈ 19.67 triệu đồng. Sự khác biệt càng trở nên rõ rệt hơn khi kéo dài thời gian. Sau 30 năm, An sẽ có 31 triệu, trong khi Bình sẽ có khoảng 76.12 triệu. Con số này cho thấy lợi ích của lãi suất kép thực sự bùng nổ trong dài hạn.
 biểu đồ tăng trưởng tài sản với công thức tính tiền lãi kép
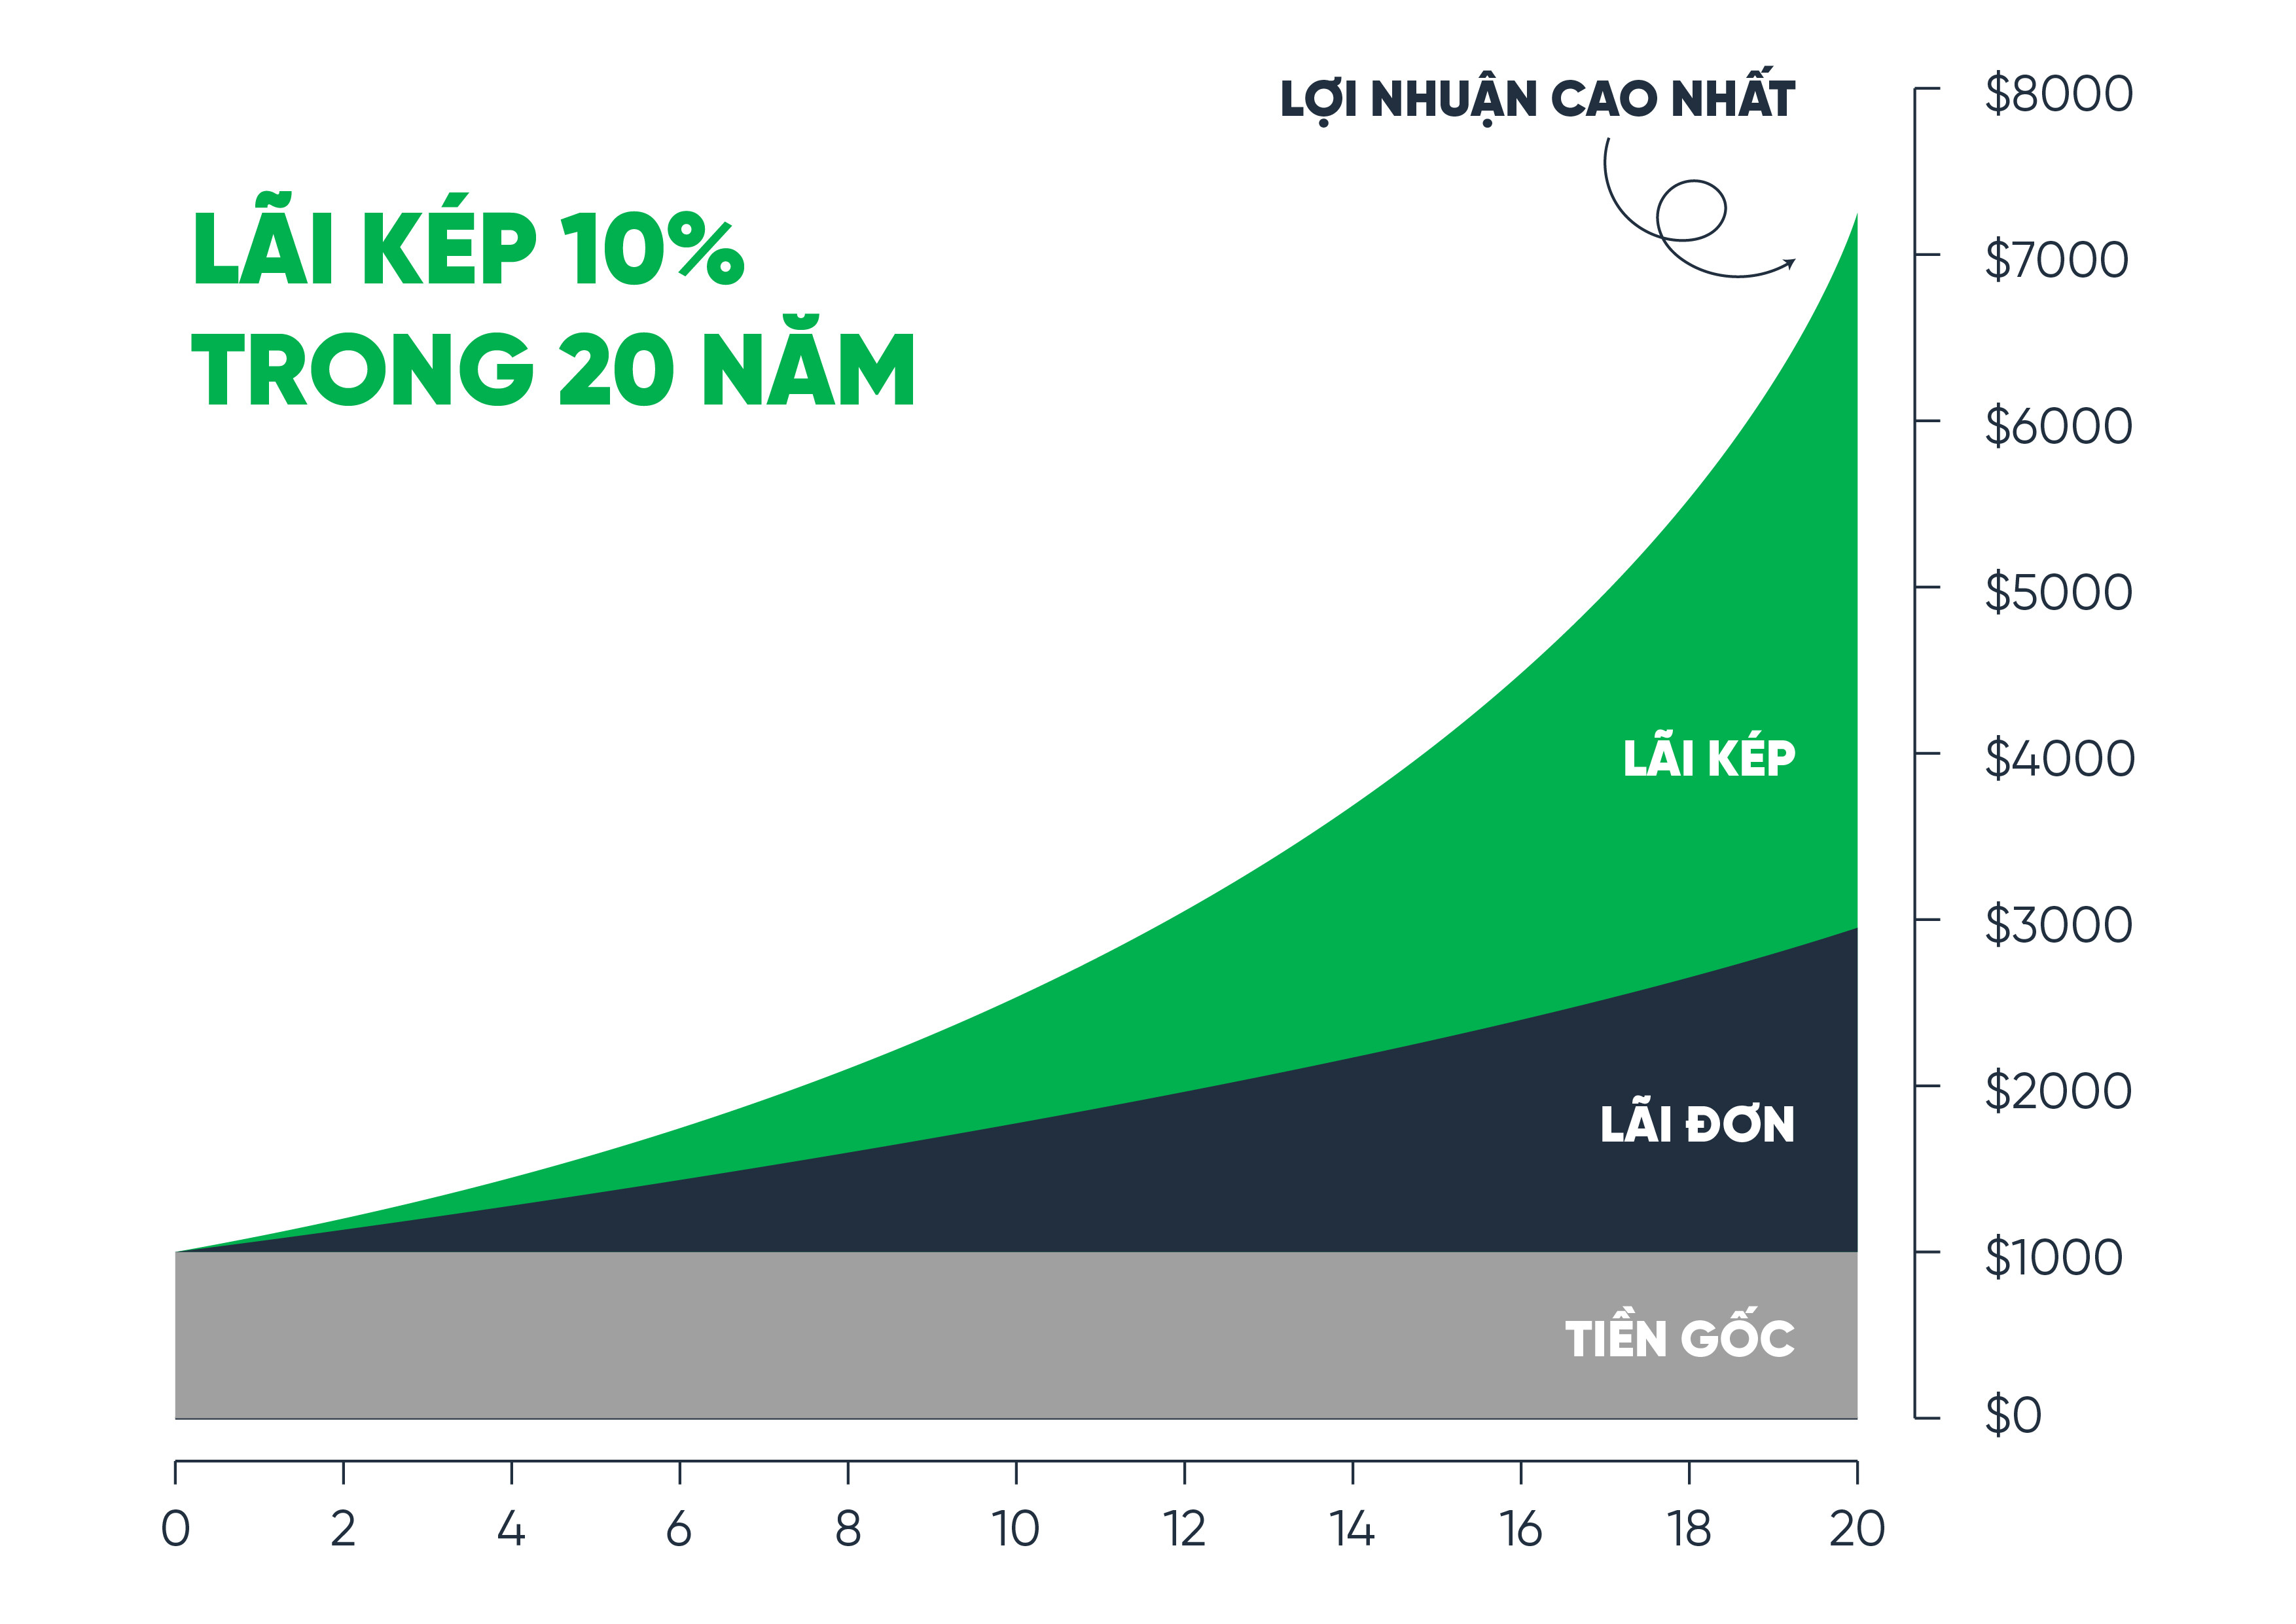
Biểu đồ trên minh họa sự tăng trưởng của một khoản đầu tư ban đầu 1.000 đô la trong 20 năm với mức lãi suất 10% mỗi năm. Khi so sánh lợi ích của lãi suất kép với lãi suất đơn hay không có lãi suất nào, chúng ta có thể thấy rõ ràng lãi suất kép có thể giúp tăng giá trị đầu tư của bạn như thế nào. Đường cong tăng trưởng theo cấp số nhân chính là điều mà các nhà đầu tư luôn tìm kiếm.
Tầm Quan Trọng Của Thời Gian Đối Với Lãi Kép
Yếu tố “thời gian” đóng vai trò cực kỳ quan trọng trong việc tối đa hóa sức mạnh của lãi kép. Công thức cho thấy số mũ (n*m) đại diện cho số chu kỳ ghép lãi. Khoảng thời gian càng dài, số chu kỳ ghép lãi càng nhiều, và do đó, hiệu ứng của lãi kép càng được nhân lên đáng kể. Điều này giải thích tại sao các chuyên gia tài chính luôn khuyên bạn nên bắt đầu tiết kiệm và đầu tư càng sớm càng tốt. Mỗi năm trì hoãn có thể khiến bạn bỏ lỡ cơ hội tích lũy một khoản tiền lớn trong tương lai.
Các Yếu Tố Ảnh Hưởng Đến Hiệu Quả Của Công Thức Lãi Kép
Mặc dù công thức tính tiền lãi kép khá đơn giản, nhưng hiệu quả thực tế của nó lại chịu ảnh hưởng bởi nhiều yếu tố khác nhau. Việc hiểu rõ những yếu tố này sẽ giúp bạn đưa ra quyết định tối ưu cho chiến lược tài chính của mình, từ đó đạt được mục tiêu tăng trưởng tài chính mong muốn.
Tần Suất Ghép Lãi – Bí Quyết Tối Ưu Lợi Nhuận
Một trong những yếu tố quan trọng nhất trong công thức tính tiền lãi kép là tần suất ghép lãi (m). Ghép lãi càng thường xuyên (ví dụ: hàng ngày thay vì hàng năm), số tiền lãi kiếm được sẽ được cộng vào gốc sớm hơn, và bắt đầu sinh lãi cho các chu kỳ tiếp theo nhanh hơn. Điều này dẫn đến một khoản lợi nhuận cuối cùng lớn hơn. Mặc dù sự khác biệt có thể không quá lớn trong ngắn hạn, nhưng về dài hạn, tác động của tần suất ghép lãi cao có thể rất đáng kể, giúp tăng đáng kể hiệu suất đầu tư của bạn.
Mức Lãi Suất Và Rủi Ro Đầu Tư
Lãi suất (i) là yếu tố trực tiếp quyết định tốc độ tăng trưởng của tài sản. Mức lãi suất càng cao, tài sản tích lũy càng nhanh. Tuy nhiên, đi kèm với lãi suất cao thường là mức độ rủi ro lớn hơn. Ví dụ, đầu tư vào cổ phiếu có thể mang lại lợi nhuận cao hơn nhiều so với gửi tiết kiệm ngân hàng, nhưng cũng tiềm ẩn rủi ro mất vốn. Điều quan trọng là tìm kiếm sự cân bằng giữa mức lãi suất mong muốn và khả năng chấp nhận rủi ro của bản thân, phù hợp với kế hoạch tài chính cá nhân.
Khoản Gốc Và Khoản Gửi Thêm Định Kỳ
Số tiền gốc ban đầu (P) cũng là một yếu tố quan trọng. Khoản gốc càng lớn, lợi nhuận tuyệt đối từ lãi kép càng cao. Ngoài ra, việc gửi thêm tiền định kỳ vào khoản đầu tư cũng có tác động tương tự như tăng khoản gốc, giúp tài sản tích lũy tăng trưởng nhanh hơn. Nhiều công cụ tính lãi kép hiện đại thường bao gồm khả năng tính toán cả các khoản đóng góp định kỳ, cho phép người dùng thấy được tác động mạnh mẽ của việc tiết kiệm đều đặn. Điều này biến việc tính toán lợi nhuận trở nên toàn diện và thực tế hơn.
Tối Ưu Hóa Kế Hoạch Tài Chính Với Công Thức Lãi Kép
Việc hiểu và áp dụng công thức tính tiền lãi kép không chỉ dừng lại ở việc biết các biến số và cách tính. Để thực sự tối ưu hóa kế hoạch tài chính cá nhân, bạn cần có chiến lược rõ ràng và hành động kiên định. Đây là những lời khuyên hữu ích từ các chuyên gia tài chính để bạn có thể tận dụng tối đa sức mạnh của lãi kép.
Bắt Đầu Sớm: Chìa Khóa Vàng Của Lãi Kép
Một trong những lời khuyên quan trọng nhất là hãy bắt đầu tiết kiệm và đầu tư càng sớm càng tốt. Như đã phân tích, yếu tố thời gian (n) có ảnh hưởng theo cấp số nhân đến kết quả cuối cùng. Một người bắt đầu đầu tư 1 triệu đồng mỗi tháng từ năm 20 tuổi sẽ có tổng tài sản lớn hơn đáng kể so với người bắt đầu cùng số tiền đó từ năm 30 tuổi, ngay cả khi người thứ hai đầu tư với lãi suất cao hơn. Điều này là do người bắt đầu sớm có thêm 10 năm để lãi kép phát huy tác dụng. Đây thực sự là chìa khóa vàng để đạt được tài sản tích lũy lớn.
Duy Trì Đầu Tư Định Kỳ Để Tăng Trưởng Bền Vững
Ngoài việc bắt đầu sớm, việc duy trì thói quen đầu tư hoặc tiết kiệm định kỳ cũng vô cùng quan trọng. Ngay cả với số tiền nhỏ, nếu được gửi đều đặn mỗi tháng, nó sẽ tạo ra một dòng tiền liên tục để lãi kép làm việc. Ví dụ, nếu bạn gửi tiết kiệm 1 triệu đồng mỗi tháng với lãi suất 8% hàng năm, sau 20 năm, bạn có thể nhận được gần 500 triệu đồng. Nếu kéo dài lên 40 năm, con số này có thể lên tới hơn 2,3 tỷ đồng. Thói quen kỷ luật này giúp tối đa hóa lợi nhuận mà lãi kép mang lại, đảm bảo tăng trưởng tài chính một cách bền vững.
Lựa Chọn Kênh Đầu Tư Phù Hợp Với Mục Tiêu
Thị trường tài chính hiện nay cung cấp rất nhiều lựa chọn từ gửi tiết kiệm ngân hàng, trái phiếu, quỹ mở, đến cổ phiếu hay bất động sản. Mỗi kênh đầu tư đều có mức lãi suất, kỳ hạn và mức độ rủi ro khác nhau. Ngân hàng hay các tổ chức tài chính đều có các gói sản phẩm đa dạng, với chính sách và lãi suất riêng biệt. Do đó, việc nghiên cứu kỹ lưỡng và lựa chọn kênh đầu tư phù hợp với khả năng tài chính, mục tiêu lợi nhuận và mức độ chấp nhận rủi ro của bản thân là yếu tố then chốt để công thức tính tiền lãi kép phát huy hiệu quả tối ưu. Hãy tham khảo nhiều nguồn thông tin để đưa ra quyết định sáng suốt nhất, hướng tới đầu tư sinh lời hiệu quả.
Câu Hỏi Thường Gặp
Lãi kép khác gì lãi đơn?
Lãi kép khác lãi đơn ở chỗ tiền lãi kiếm được trong mỗi kỳ sẽ được cộng dồn vào vốn gốc ban đầu để tiếp tục sinh lãi trong các kỳ tiếp theo. Trong khi đó, lãi đơn chỉ tính lãi trên số vốn gốc ban đầu và tiền lãi không được tái đầu tư. Sự khác biệt này khiến lãi kép có tiềm năng tăng trưởng tài sản nhanh hơn nhiều trong dài hạn.
Mức lãi suất an toàn để áp dụng công thức tính tiền lãi kép là bao nhiêu?
Không có một mức lãi suất “an toàn” cụ thể áp dụng cho tất cả mọi người, vì nó phụ thuộc vào mục tiêu tài chính và khẩu vị rủi ro của từng cá nhân. Tuy nhiên, bạn nên tham khảo các mức lãi suất tiết kiệm ngân hàng (thường từ 5-7% hiện nay) làm mức cơ bản an toàn. Với các kênh đầu tư có rủi ro cao hơn như cổ phiếu, mức lãi suất kỳ vọng có thể từ 10-15% hoặc hơn, nhưng đi kèm với đó là khả năng biến động và rủi ro mất vốn cao hơn.
Tôi có thể sử dụng công thức lãi kép cho khoản vay không?
Có, công thức tính tiền lãi kép cũng được áp dụng cho các khoản vay, đặc biệt là các khoản vay trả góp, vay mua nhà, hoặc thẻ tín dụng. Trong trường hợp này, lãi suất được tính trên số dư nợ còn lại của bạn, bao gồm cả gốc và lãi chưa trả. Việc hiểu rõ cách lãi suất kép hoạt động sẽ giúp bạn quản lý khoản vay hiệu quả hơn và tránh tích lũy nợ quá mức.
Làm thế nào để chọn đúng “m” (số lần ghép lãi) trong công thức?
Giá trị “m” (số lần ghép lãi trong 1 năm) sẽ được quy định bởi sản phẩm tài chính hoặc khoản đầu tư bạn chọn. Ví dụ, gửi tiết kiệm thường có lãi suất được công bố theo năm nhưng có thể ghép lãi theo tháng (m=12), quý (m=4) hoặc năm (m=1). Với các khoản đầu tư như quỹ mở, quỹ ETF, tần suất ghép lãi thường được hiểu là liên tục, nhưng trong công thức tính toán thường dùng m = 1 (cuối năm). Luôn kiểm tra điều khoản của sản phẩm để xác định “m” chính xác.
Có cần một công cụ tính toán để áp dụng công thức tính tiền lãi kép không?
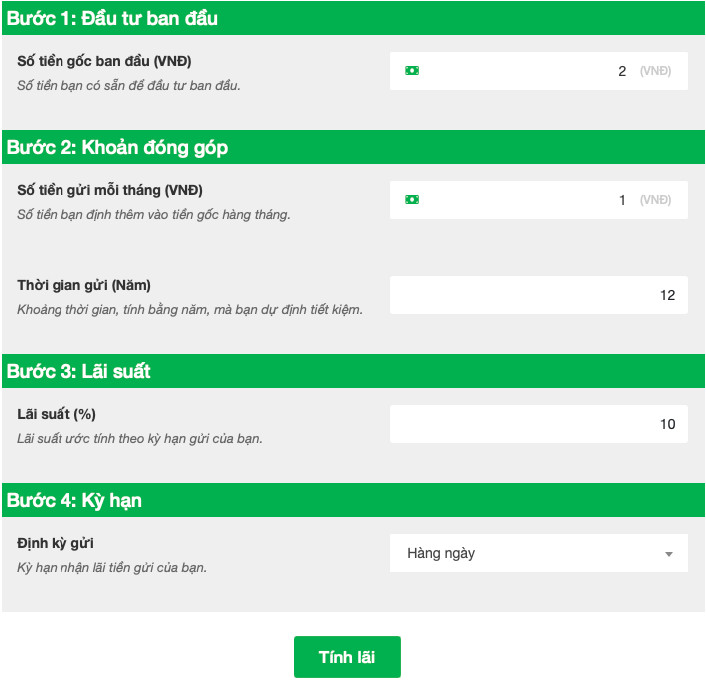
Mặc dù bạn hoàn toàn có thể tự tính toán bằng tay hoặc máy tính bỏ túi, việc sử dụng các công cụ tính lãi kép trực tuyến sẽ tiện lợi và nhanh chóng hơn, đặc biệt khi bạn muốn thử nghiệm với các kịch bản khác nhau (thay đổi P, i, n, m, hoặc thêm các khoản đóng góp định kỳ). Các công cụ này thường cung cấp biểu đồ trực quan, giúp bạn dễ dàng hình dung lãi kép tác động đến tài sản của mình như thế nào theo thời gian.
 công cụ tính tiền lãi kép trực tuyến
Nếu tôi không có số tiền gốc ban đầu lớn, liệu lãi kép vẫn hiệu quả?
Tuyệt đối có. Lãi kép vẫn rất hiệu quả ngay cả khi bạn bắt đầu với số tiền nhỏ. Quan trọng nhất là thời gian và sự đều đặn. Việc bắt đầu sớm với 100.000 VNĐ mỗi tháng và duy trì đều đặn có thể mang lại kết quả đáng kinh ngạc sau vài chục năm. Đừng để số tiền ban đầu nhỏ cản trở bạn áp dụng công thức tính tiền lãi kép vào kế hoạch tài chính của mình.
Lãi suất thực tế có ảnh hưởng đến lãi kép không?
Lãi suất thực tế (lãi suất sau khi đã trừ đi lạm phát) có ảnh hưởng đáng kể đến giá trị mua của tài sản bạn tích lũy được từ lãi kép. Mặc dù lãi kép giúp tăng số tiền danh nghĩa, nhưng nếu lạm phát cao hơn lãi suất đầu tư, sức mua của bạn có thể bị giảm sút. Do đó, khi lên kế hoạch tài chính, bạn nên cân nhắc cả yếu tố lạm phát để có cái nhìn toàn diện về hiệu suất đầu tư thực tế.
Với những thông tin chi tiết về công thức tính tiền lãi kép và các yếu tố ảnh hưởng, hy vọng bạn đã có cái nhìn rõ ràng hơn về công cụ tài chính mạnh mẽ này. Áp dụng kiến thức này vào kế hoạch tài chính cá nhân là một bước quan trọng để xây dựng tài sản tích lũy vững chắc. Gia Sư Thành Tâm mong rằng bạn sẽ tận dụng được “kỳ quan thứ 8 của thế giới” để đạt được mục tiêu tài chính của mình.
