

Việc thẩm định dự án đầu tư là bước then chốt quyết định sự thành công hay thất bại của một doanh nghiệp. Trong số các công cụ đánh giá, công thức tính Payback Period đóng vai trò vô cùng quan trọng, giúp nhà quản lý nhanh chóng xác định thời gian thu hồi vốn ban đầu. Bài viết này của Gia Sư Thành Tâm sẽ đi sâu vào cách tính thời gian hoàn vốn, những ưu nhược điểm và ứng dụng thực tế để bạn đọc có cái nhìn toàn diện nhất.
Khái Niệm Và Ý Nghĩa Của Payback Period Trong Thẩm Định Dự Án
Hiểu rõ bản chất và tầm quan trọng của thời gian hoàn vốn là nền tảng để đưa ra các quyết định đầu tư sáng suốt. Chỉ số này cung cấp một cái nhìn nhanh chóng về mức độ thanh khoản và rủi ro của một dự án.
Thế nào là thời gian hoàn vốn?
Thời gian hoàn vốn (Payback Period – PP) là khoảng thời gian cần thiết để thu hồi toàn bộ chi phí đầu tư ban đầu mà dự án đã bỏ ra. Nói cách khác, đây là điểm hòa vốn của dự án, nơi mà tổng doanh thu thuần từ hoạt động đầu tư đã đủ để bù đắp cho các khoản chi phí ban đầu. Một dự án được coi là khả thi nếu thời gian hoàn vốn nhỏ hơn hoặc bằng ngưỡng thời gian hoàn vốn yêu cầu của doanh nghiệp hoặc nhà đầu tư.
Vai trò then chốt của việc xác định Payback Period
Xác định Payback Period giúp các nhà quản lý và đầu tư thẩm định dự án một cách chuẩn xác. Đây là một chỉ số phổ biến được sử dụng rộng rãi trong các công tác quản lý và thẩm định dự án vì những lý do sau:
- Đánh giá mức độ rủi ro của dự án: Một dự án có thời gian hoàn vốn càng ngắn thì rủi ro càng thấp, vì dòng tiền của nhà đầu tư không bị “kẹt” quá lâu. Điều này đặc biệt quan trọng đối với các doanh nghiệp có nguồn vốn hạn chế hoặc hoạt động trong môi trường kinh doanh đầy biến động, giúp họ lường trước được những biến cố tiềm ẩn.
- Lựa chọn dự án đầu tư tối ưu: Công thức tính Payback Period cung cấp thông tin giá trị về các cơ hội đầu tư tiềm năng, giúp nhà đầu tư so sánh và lựa chọn dự án mang lại tỷ suất lợi nhuận trên vốn đầu tư (ROI) tốt nhất trong thời gian ngắn nhất.
- Lập kế hoạch dự án hiệu quả: Chỉ số này cũng là một công cụ hữu ích để lập ngân sách vốn cho dự án. Bằng cách tính toán Payback Period, nhà quản lý dự án có thể phân bổ nguồn vốn một cách tối ưu, đồng thời xác định được tiềm năng phát triển của dự án trong dài hạn.
 Sơ đồ minh họa các bước tính payback period
Công thức tính Payback Period và tầm quan trọng trong quản trị rủi ro
Trong quản trị rủi ro, công thức tính Payback Period không chỉ đơn thuần là một con số, mà còn là thước đo khả năng thanh khoản của dự án. Một dự án có thời gian hoàn vốn ngắn thường được ưu tiên hơn vì nó giảm thiểu thời gian tiếp xúc với các rủi ro thị trường, công nghệ lỗi thời, hoặc thay đổi chính sách. Đây là lý do tại sao nhiều doanh nghiệp sử dụng ngưỡng thời gian hoàn vốn tối đa làm tiêu chí sàng lọc ban đầu cho các dự án.
Các Công Thức Tính Payback Period Phổ Biến Nhất
Có nhiều phương pháp để tính thời gian hoàn vốn, tùy thuộc vào đặc điểm của dòng tiền mà dự án tạo ra. Việc lựa chọn công thức tính Payback Period phù hợp là rất quan trọng để có kết quả chính xác.
Công thức tính Payback Period không chiết khấu cho dòng tiền đều
Khi dự án đầu tư tạo ra dòng tiền thu nhập đều đặn qua các năm, việc áp dụng công thức tính Payback Period trở nên khá đơn giản và trực quan. Phương pháp này không tính đến giá trị thời gian của tiền tệ.
Công thức:
Thời gian hoàn vốn = Vốn đầu tư ban đầu / Dòng tiền ròng hàng năm
Ví dụ: Một công ty đầu tư 1.000.000 USD để cải tạo thiết bị cũ, dự kiến sẽ tạo ra 250.000 USD doanh thu mỗi năm.
Thời gian hoàn vốn = 1.000.000 USD / 250.000 USD = 4 năm.
Nếu có một lựa chọn khác là đầu tư 1.000.000 USD mua thiết bị mới và dự kiến tạo ra doanh thu 280.000 USD mỗi năm, thì Payback Period của phương án này sẽ là:
Thời gian hoàn vốn = 1.000.000 USD / 280.000 USD = 3,57 năm.
Trong trường hợp này, phương án thứ hai có thời gian hoàn vốn ngắn hơn, cho thấy đây có thể là lựa chọn tốt hơn về mặt thanh khoản.
 Công thức tính payback period cho dòng tiền đều đơn giản
Công thức tính Payback Period không chiết khấu khi dòng tiền biến động
Trong trường hợp dòng tiền thu nhập từ dự án không ổn định qua các năm, cách tính thời gian hoàn vốn sẽ phức tạp hơn một chút, đòi hỏi phải theo dõi dòng tiền tích lũy.
Các bước thực hiện:
- Xác định dòng tiền tích lũy: Cộng dồn vốn ban đầu bỏ ra với thu nhập từ đầu tư mang lại qua các năm. Dòng tiền ban đầu (năm 0) sẽ là một số âm (chi phí đầu tư).
- Xác định năm hoàn vốn: Tiếp tục cộng dồn dòng tiền tích lũy cho đến khi tổng số tiền chuyển sang dương. Năm đầu tiên mà dòng tiền tích lũy dương chính là năm dự án bắt đầu hoàn vốn.
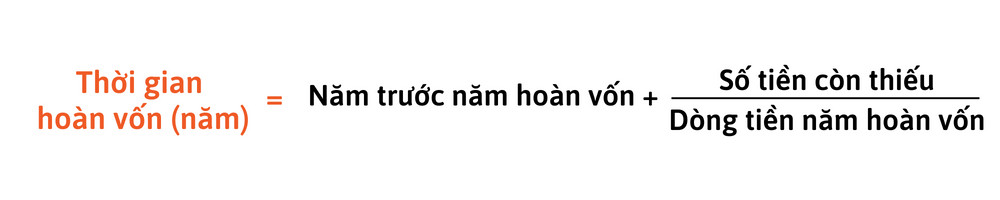
- Áp dụng công thức: Sử dụng công thức sau để tính chính xác thời gian hoàn vốn:
Thời gian hoàn vốn = Năm trước năm hoàn vốn + (Số tiền cần thu hồi còn lại vào đầu năm hoàn vốn / Dòng tiền ròng trong năm hoàn vốn)
Ví dụ cụ thể: Một công ty đang xem xét đầu tư 550.000 USD để xây dựng nhà xưởng với dòng tiền dự kiến như sau:
| Năm | Dòng tiền ròng | Dòng tiền tích lũy |
| :– | :————: | :—————-: |
| 0 | -550.000 USD | -550.000 USD |
| 1 | 75.000 USD | -475.000 USD |
| 2 | 140.000 USD | -335.000 USD |
| 3 | 200.000 USD | -135.000 USD |
| 4 | 110.000 USD | -25.000 USD |
| 5 | 60.000 USD | 35.000 USD |
Tại năm thứ 5, dòng tiền tích lũy đã bắt đầu dương (35.000 USD), do đó đây là năm hoàn vốn. Năm trước năm hoàn vốn là Năm 4.
Số tiền cần thu hồi vào đầu năm hoàn vốn (cuối năm 4) là 25.000 USD (giá trị tuyệt đối của -25.000 USD).
Áp dụng công thức tính Payback Period:
Thời gian hoàn vốn = 4 + (25.000 / 60.000) = 4,42 năm.
Vậy, dự án sẽ hoàn vốn sau khoảng 4,42 năm.
Công thức tính payback period cho dòng tiền đều đơn giản
Công thức tính Payback Period chiết khấu (DPP)
Thời gian hoàn vốn chiết khấu (Discounted Payback Period – DPP) là phương pháp tính toán thời gian hoàn vốn có tính đến yếu tố giá trị thời gian của tiền tệ. Điều này có nghĩa là dòng tiền trong tương lai sẽ được chiết khấu về giá trị hiện tại trước khi tính toán. Đây là một phương pháp chính xác hơn, phù hợp với thực tế kinh tế hơn so với phương pháp không chiết khấu.
Quy trình tính toán DPP
Để tính được DPP, chúng ta cần thực hiện qua hai bước chính:
- Chiết khấu dòng tiền về giá trị hiện tại: Tất cả dòng tiền dự kiến thu được trong tương lai phải được chiết khấu về thời điểm hiện tại bằng một tỷ lệ chiết khấu (k) nhất định. Tỷ lệ chiết khấu này thường là chi phí sử dụng vốn của doanh nghiệp hoặc tỷ suất sinh lời tối thiểu chấp nhận được.
Công thức chiết khấu dòng tiền (Present Value – PV):
PV = CFt / (1 + k)^t
Trong đó:- CFt: Dòng tiền ở thời điểm t
- k: Tỷ lệ chiết khấu
- t: Khoảng thời gian (số năm) của dòng tiền
- Áp dụng công thức Payback Period trên dòng tiền đã chiết khấu: Sau khi đã có dòng tiền chiết khấu hàng năm, các bước tính thời gian hoàn vốn còn lại tương tự như phương pháp không chiết khấu với dòng tiền biến động. Chúng ta sẽ tính dòng tiền tích lũy từ các giá trị hiện tại đã chiết khấu cho đến khi tổng tích lũy chuyển sang dương.
Ví dụ minh họa DPP
Một dự án đầu tư có dòng tiền dự kiến và tỷ lệ chiết khấu là 10% như sau:
| Năm | Dòng tiền ròng (CF) | Hệ số chiết khấu (1/(1+0.1)^t) | Dòng tiền chiết khấu (PV) | Dòng tiền tích lũy chiết khấu |
| :– | :—————-: | :—————————–: | :———————–: | :—————————-: |
| 0 | -1000 | 1 | -1000 | -1000 |
| 1 | 500 | 0,9091 | 454,55 | -545,45 |
| 2 | 400 | 0,8264 | 330,56 | -214,89 |
| 3 | 300 | 0,7513 | 225,39 | 10,5 |
| 4 | 100 | 0,6830 | 68,30 | 78,8 |
Dòng tiền tích lũy chiết khấu bắt đầu dương ở năm thứ 3. Vậy, năm trước năm hoàn vốn là Năm 2.
Số tiền cần thu hồi còn lại vào đầu năm hoàn vốn (cuối năm 2) là 214,89 (giá trị tuyệt đối của -214,89).
Dòng tiền chiết khấu trong năm hoàn vốn (năm 3) là 225,39.
Áp dụng công thức tính Payback Period chiết khấu:
DPP = 2 + (214,89 / 225,39) = 2,95 năm.
Vậy, dự án này có thời gian hoàn vốn chiết khấu là 2,95 năm.
Công thức tính Payback Period theo tháng (CAC Payback Period)
Đối với những dự án đầu tư quy mô nhỏ hơn, đặc biệt trong lĩnh vực marketing hoặc kinh doanh dịch vụ, vòng đời thực hiện thường được tính bằng tháng. Trong những trường hợp này, chỉ số Payback Period CAC (Customer Acquisition Cost Payback Period) được áp dụng để đo lường hiệu quả tiếp thị.
Ứng dụng trong Marketing và Kinh doanh
CAC Payback Period là khoảng thời gian cần thiết để thu hồi chi phí bỏ ra để có được một khách hàng mới. Các nhà đầu tư và quản lý thường rất quan tâm đến chỉ số này vì nó cung cấp một cái nhìn chính xác về tiềm năng phát triển và khả năng sinh lời của một công ty dựa trên chi phí khách hàng. Việc nắm rõ công thức tính Payback Period theo tháng giúp doanh nghiệp đánh giá chiến lược tiếp thị, tối ưu hóa ngân sách và cải thiện lợi nhuận.
Ý nghĩa và tiêu chuẩn đánh giá
Một doanh nghiệp được đánh giá là hoạt động tốt nếu CAC Payback Period nằm trong khoảng từ 5 đến 12 tháng. Nếu thời gian hoàn vốn này càng ngắn, doanh nghiệp càng nhanh chóng thu hồi vốn từ việc thu hút khách hàng và bắt đầu tạo ra lợi nhuận. Ngược lại, nếu thời gian hoàn vốn CAC quá dài, điều đó có nghĩa là doanh nghiệp mất nhiều thời gian hơn để sinh lời từ mỗi khách hàng mới, tiềm ẩn rủi ro về dòng tiền.
Công thức:
Thời gian hoàn vốn CAC (tháng) = Chi phí thu hút khách hàng (CAC) / Doanh thu trung bình mỗi khách hàng hàng tháng
Ví dụ: Nếu công ty bỏ ra 200 USD cho mỗi khách hàng mới và mỗi khách hàng sẽ trả một khoản 20 USD vào mỗi tháng, thì thời gian hoàn vốn của doanh nghiệp là:
Thời gian hoàn vốn CAC = 200 USD / 20 USD = 10 tháng.
Điều này có nghĩa là công ty cần 10 tháng để thu hồi chi phí bỏ ra để có được khách hàng đó. Tuy nhiên, nếu khách hàng ngừng sử dụng dịch vụ trước tháng thứ mười, lợi nhuận mang lại sẽ không đủ để bù đắp chi phí ban đầu.
Ưu Nhược Điểm Khi Áp Dụng Công Thức Tính Payback Period
Mặc dù công thức tính Payback Period là một công cụ đơn giản và hữu ích, nhưng nó cũng có những ưu và nhược điểm nhất định mà nhà đầu tư cần nắm rõ để sử dụng một cách hiệu quả.
Lợi ích và sự đơn giản của thời gian hoàn vốn
Thời gian hoàn vốn được đánh giá cao nhờ những ưu điểm nổi bật sau:
- Dễ hiểu và dễ tính toán: Đây là một trong những ưu điểm lớn nhất của Payback Period. Chỉ số này tương đối đơn giản, không yêu cầu kiến thức tài chính quá chuyên sâu, giúp người mới bắt đầu hoặc các nhà quản lý không chuyên về tài chính cũng có thể dễ dàng nắm bắt và áp dụng.
- Cung cấp thông tin thiết yếu: Công thức tính Payback Period giúp các nhà quản đầu tư đánh giá và lựa chọn dự án một cách nhanh chóng, đặc biệt khi cần ưu tiên các dự án có khả năng thu hồi vốn sớm. Điều này góp phần tối đa hóa lợi nhuận cho doanh nghiệp.
- Công cụ đo lường rủi ro hiệu quả: Thời gian hoàn vốn là một thước đo rủi ro hữu hiệu, đặc biệt phù hợp với các doanh nghiệp có nguồn vốn đầu tư ít hoặc hoạt động trong môi trường kinh tế biến động cao. Dự án có Payback Period ngắn thường ít rủi ro hơn vì tiền mặt được thu về nhanh chóng.
Những hạn chế cần cân nhắc của Payback Period
Bên cạnh những ưu điểm, thời gian hoàn vốn cũng tồn tại một số hạn chế quan trọng:
- Bỏ qua các lợi ích phi tài chính: Công thức tính Payback Period chỉ tập trung vào yếu tố tiền tệ và không tính đến những giá trị khác mà khoản đầu tư có thể mang lại, chẳng hạn như tăng cường quan hệ với đối tác, cải thiện nhận diện thương hiệu, hoặc lợi thế cạnh tranh dài hạn. Điều này có thể khiến nhà đầu tư bỏ qua các dự án mang lại lợi ích chiến lược lớn nhưng có thời gian hoàn vốn dài hơn.
- Không tính đến toàn bộ vòng đời dự án: Hạn chế lớn nhất là Payback Period không xem xét dòng tiền phát sinh sau khi vốn đã được hoàn. Điều này có thể dẫn đến việc chọn một dự án có thời gian hoàn vốn ngắn nhưng tổng lợi nhuận thấp hơn so với một dự án khác có thời gian hoàn vốn dài hơn nhưng tạo ra dòng tiền lớn hơn về sau.
- Không xem xét giá trị thời gian của tiền tệ: Ngoại trừ phương pháp DPP, các công thức tính Payback Period đơn giản không tính đến yếu tố lạm phát và giá trị thời gian của tiền tệ. Một khoản tiền nhận được trong tương lai có giá trị thấp hơn một khoản tiền tương đương nhận được ở hiện tại. Việc bỏ qua yếu tố này có thể làm sai lệch quyết định đầu tư, đặc biệt với các dự án có vòng đời dài.
Hướng Dẫn Áp Dụng Công Thức Tính Payback Period Hiệu Quả
Để tối ưu hóa việc sử dụng công thức tính Payback Period, nhà đầu tư cần lưu ý một số điểm quan trọng và kết hợp nó với các chỉ số tài chính khác.
Xác định ngưỡng Payback Period chấp nhận được
Khi xem xét và thẩm định dự án, việc rút ngắn thời gian hoàn vốn luôn là mục tiêu mong muốn, vì nó đồng nghĩa với tính thanh khoản cao hơn và rủi ro thấp hơn. Theo nguyên tắc chung, Payback Period tốt nhất là thời gian ngắn nhất có thể. Tuy nhiên, không nên bỏ qua yếu tố bối cảnh của từng dự án và ngành nghề để có cái nhìn khách quan nhất.
Ví dụ, một dự án xây dựng cầu đường có thể có thời gian hoàn vốn kéo dài hàng chục năm do quy mô và vốn đầu tư khổng lồ, trong khi một dự án cải tạo nội thất chỉ mất 5 năm hoặc ít hơn để hoàn vốn. Việc đặt ra một ngưỡng thời gian hoàn vốn hợp lý cho từng loại hình dự án là rất cần thiết để tránh bỏ lỡ các cơ hội đầu tư tiềm năng.
Kết hợp thời gian hoàn vốn với các chỉ số tài chính khác
Để thẩm định dự án đầu tư một cách toàn diện, nhà quản lý cần kết hợp đánh giá Payback Period cùng với các chỉ số tài chính khác như Giá trị hiện tại ròng (NPV), Tỷ suất hoàn vốn nội bộ (IRR), Tỷ suất nội hoàn điều chỉnh (MIRR) và Tỷ suất hoàn vốn (ROI). Việc này giúp khắc phục những hạn chế của riêng công thức tính Payback Period và mang lại bức tranh tổng quan, đa chiều về dự án.
Việc phân tích tích hợp các chỉ số này không chỉ giúp đánh giá khả năng thu hồi vốn mà còn xem xét khả năng sinh lời thực sự của dự án, tối đa hóa giá trị cho doanh nghiệp trong dài hạn.
Các Chỉ Số Tài Chính Bổ Trợ Cho Việc Thẩm Định Dự Án
Để có một cái nhìn toàn diện về hiệu quả và tiềm năng của một dự án đầu tư, việc kết hợp công thức tính Payback Period với các chỉ số tài chính khác là điều cần thiết. Mỗi chỉ số mang một ý nghĩa riêng, giúp đánh giá dự án từ nhiều góc độ.
Giá trị hiện tại ròng (NPV)
Giá trị hiện tại ròng (Net Present Value – NPV) là tổng giá trị hiện tại của tất cả các dòng tiền dự kiến trong tương lai, được chiết khấu theo một lãi suất nhất định, trừ đi khoản đầu tư ban đầu của dự án. NPV là một công cụ mạnh mẽ trong lập ngân sách vốn và kế hoạch đầu tư để phân tích khả năng sinh lời của một dự án dự kiến. Chỉ số NPV thể hiện giá trị gia tăng mà khoản đầu tư mang lại, có xem xét đến yếu tố giá trị thời gian của tiền tệ.
Công thức: NPV = Σ [CFt / (1 + k)^t] – I
Trong đó:
- CFt: Dòng tiền ròng ở thời điểm t
- t: Khoảng thời gian (năm)
- k: Chi phí sử dụng vốn (tỷ lệ chiết khấu)
- I: Chi phí đầu tư ban đầu
Tỷ suất hoàn vốn nội bộ (IRR) và điều chỉnh (MIRR)
Tỷ suất hoàn vốn nội bộ (Internal Rate of Return – IRR) là một chỉ số được sử dụng trong thẩm định dự án để ước tính khả năng sinh lời của các khoản đầu tư tiềm năng. IRR là tỷ lệ chiết khấu mà tại đó Giá trị hiện tại ròng (NPV) của tất cả các dòng tiền bằng 0. Chỉ số IRR cho biết khả năng sinh lời thực sự của dự án và chỉ thay đổi khi các yếu tố nội tại – tức là dòng tiền – thay đổi.
Công thức: 0 = NPV = Σ [CFt / (1 + IRR)^t] – I
Tỷ suất nội hoàn điều chỉnh (Modified Internal Rate of Return – MIRR) là một phiên bản cải tiến của IRR. MIRR giả định rằng các dòng tiền dương tạo ra trong các năm thực hiện của dự án được tái đầu tư theo giá vốn của doanh nghiệp (hoặc tỷ lệ tái đầu tư khác), thay vì theo chính tỷ lệ IRR như phương pháp truyền thống. Do đó, chỉ số MIRR phản ánh chính xác hơn về chi phí và lợi nhuận thực tế của một dự án, đặc biệt khi dòng tiền tái đầu tư ở một tỷ suất khác.
Tỷ suất hoàn vốn đầu tư (ROI)
ROI (Return on Investment – Tỷ suất hoàn vốn) là chỉ số tài chính dùng để đo lường mức độ sinh lời của một khoản đầu tư so với chi phí bỏ ra. Nó trả lời câu hỏi: “Bỏ ra 1 đồng vốn thì thu về được bao nhiêu đồng lợi nhuận?”. ROI là một chỉ số cơ bản nhưng cực kỳ quan trọng, giúp đánh giá hiệu quả tổng thể của một dự án hoặc hoạt động kinh doanh.
Công thức thường dùng là:
ROI = (Lợi nhuận ròng / Chi phí đầu tư) * 100%
Trong công thức này:
- Lợi nhuận ròng: Phần tiền thu được sau khi đã trừ đi mọi chi phí như nguyên vật liệu, nhân công, vận hành, thuế…
- Chi phí đầu tư: Tổng số vốn ban đầu bỏ ra để thực hiện dự án, mua sắm thiết bị hoặc xây dựng cơ sở vật chất.
Tỷ lệ ROI thu được thể hiện bằng phần trăm. Ví dụ, nếu ROI là 20% thì có nghĩa cứ 100 triệu đồng bỏ ra, nhà đầu tư thu được 20 triệu đồng lợi nhuận ròng.
Hiểu về dòng tiền ròng (Net Cash Flow)
Dòng tiền ròng (Net Cash Flow) phản ánh lượng tiền thực tế còn lại trong một kỳ hoạt động, thường là tháng, quý hoặc năm. Đây là chỉ số quan trọng để biết một doanh nghiệp hay dự án có thực sự tạo ra giá trị hay không, và liệu nó có đủ khả năng chi trả các hoạt động hàng ngày và đầu tư tiếp theo hay không. Một dòng tiền ròng dương cho thấy doanh nghiệp đang có khả năng tạo ra tiền mặt, trong khi dòng tiền âm là dấu hiệu cảnh báo về vấn đề thanh khoản.
Công thức tính đơn giản là:
Dòng tiền ròng = Tổng dòng tiền vào – Tổng dòng tiền ra
Trong đó:
- Tổng dòng tiền vào: Toàn bộ số tiền thu được trong kỳ, có thể đến từ bán hàng, thu dịch vụ, thu hồi công nợ, đầu tư tài chính…
- Tổng dòng tiền ra: Toàn bộ các khoản chi trong kỳ, bao gồm chi phí nguyên liệu, tiền lương, lãi vay, bảo trì, thuế và các chi phí khác.
Nếu kết quả dương, dự án có lãi và tạo dòng tiền thực; nếu âm, nghĩa là chi nhiều hơn thu, cần xem xét lại khả năng vận hành hoặc chiến lược đầu tư.
Đối Tượng Và Lĩnh Vực Cần Sử Dụng Công Thức Tính Payback Period
Công thức tính Payback Period không chỉ là một công cụ lý thuyết mà còn được ứng dụng rộng rãi trong nhiều ngành nghề và đối tượng khác nhau, từ các tập đoàn lớn đến cá nhân nhỏ lẻ.
Những ngành nghề trọng yếu
Thời gian hoàn vốn thường được sử dụng trong các lĩnh vực đầu tư vốn lớn và rủi ro cao để đánh giá tính khả thi và hiệu quả của các dự án. Các ngành nghề thường xuyên áp dụng công thức tính Payback Period gồm:
- Sản xuất và công nghiệp chế tạo: Dùng để tính hiệu quả khi mua máy móc, dây chuyền sản xuất mới và quyết định mở rộng nhà xưởng. Các khoản đầu tư này thường rất lớn, nên việc xác định thời gian hoàn vốn giúp đánh giá rủi ro công nghệ và thị trường.
- Xây dựng và bất động sản: Xác định khả năng thu hồi vốn từ dự án khu đô thị, cao ốc, nhà máy. Payback Period là chỉ số quan trọng để đánh giá tính hấp dẫn của dự án đối với nhà đầu tư.
- Năng lượng và hạ tầng: Tính toán thời gian hoàn vốn cho các dự án điện mặt trời, điện gió, cầu đường, cảng biển. Đây là những dự án có vòng đời rất dài và vốn đầu tư khổng lồ, nên Payback Period giúp đánh giá tính khả thi tài chính.
- Ngân hàng và tổ chức tín dụng: Sử dụng khi thẩm định dự án vay vốn, đảm bảo người vay có khả năng trả nợ. Công thức tính Payback Period là một trong những tiêu chí quan trọng để phê duyệt khoản vay.
- Ngành công nghệ và phần mềm: Áp dụng khi đầu tư vào các hệ thống ERP, CRM, hạ tầng CNTT với chi phí lớn. Thời gian hoàn vốn giúp đánh giá hiệu quả của việc chuyển đổi số và nâng cao năng lực cạnh tranh.
- Bán lẻ và dịch vụ chuỗi: Tính toán khi mở thêm cửa hàng, siêu thị, chi nhánh để biết thời gian hoàn vốn và sinh lời. Điều này hỗ trợ quyết định mở rộng và tối ưu hóa mạng lưới kinh doanh.
- Nông nghiệp và chế biến thực phẩm: Áp dụng cho đầu tư nhà kính, trang trại, nhà máy chế biến nhằm giảm rủi ro mùa vụ và tối ưu hóa lợi nhuận. Payback Period giúp đánh giá hiệu quả của các khoản đầu tư công nghệ trong nông nghiệp.
Lợi ích mang lại cho doanh nghiệp và nhà đầu tư là khả năng đánh giá tính khả thi của dự án, dự đoán dòng tiền, hạn chế rủi ro và ra quyết định đầu tư chính xác hơn.
Ai là người cần nắm vững Payback Period
Nhiều đối tượng khác nhau cần nắm vững công thức tính Payback Period để phục vụ cho công việc và quyết định tài chính của mình:
- Chủ doanh nghiệp: Cần tính thời gian hoàn vốn để đánh giá hiệu quả khi mở rộng sản xuất, đầu tư thiết bị mới hoặc triển khai dự án lớn. Điều này giúp họ biết chính xác bao lâu thì thu hồi được vốn, từ đó ra quyết định có nên đầu tư hay không.
- Giám đốc tài chính (CFO): Sử dụng chỉ số này trong quá trình thẩm định dự án, lập kế hoạch dòng tiền và kiểm soát rủi ro tài chính. Công thức tính Payback Period cung cấp cơ sở để báo cáo và tham mưu cho ban lãnh đạo.
- Nhà đầu tư cá nhân: Áp dụng để so sánh các cơ hội đầu tư bất động sản, chứng khoán hoặc kinh doanh cá nhân. Việc tính toán này cho họ cái nhìn rõ ràng về mức độ rủi ro và lợi nhuận tiềm năng của các khoản đầu tư.
- Ngân hàng và tổ chức tín dụng: Cần chỉ số thời gian hoàn vốn khi thẩm định dự án vay vốn, nhằm đánh giá khả năng khách hàng trả nợ đúng hạn. Đây là một trong những tiêu chí quan trọng để quyết định có phê duyệt khoản vay hay không.
- Ban quản lý dự án: Dùng để lập kế hoạch triển khai, cân đối chi phí – dòng tiền và chứng minh tính khả thi của dự án với nhà đầu tư hoặc cấp trên. Payback Period giúp họ quản lý dự án hiệu quả hơn.
- Nhà nghiên cứu tài chính, sinh viên kinh tế: Học và nghiên cứu công thức tính Payback Period để hiểu cơ chế ra quyết định đầu tư trong thực tiễn, đồng thời vận dụng trong phân tích mô hình tài chính và nghiên cứu học thuật.
Với từng đối tượng, cách tính thời gian hoàn vốn đều mang lại giá trị cốt lõi là giúp đánh giá tính khả thi, kiểm soát rủi ro và ra quyết định đầu tư chính xác hơn.
Công thức tính Payback Period là một công cụ phân tích tài chính cơ bản nhưng vô cùng mạnh mẽ, giúp các nhà quản lý và nhà đầu tư tại Gia Sư Thành Tâm cũng như mọi lĩnh vực khác đánh giá nhanh khả năng thu hồi vốn và mức độ rủi ro của một dự án. Mặc dù có những hạn chế nhất định, nhưng khi được kết hợp với các chỉ số tài chính khác như NPV, IRR hay ROI, nó sẽ trở thành một phần không thể thiếu trong quá trình ra quyết định đầu tư thông minh và hiệu quả. Việc nắm vững và áp dụng đúng đắn thời gian hoàn vốn sẽ giúp tối ưu hóa lợi nhuận và giảm thiểu rủi ro cho mọi khoản đầu tư.
Câu Hỏi Thường Gặp (FAQs)
-
Payback Period là gì và tại sao nó quan trọng?
Payback Period (thời gian hoàn vốn) là khoảng thời gian cần thiết để một dự án đầu tư thu hồi lại toàn bộ chi phí ban đầu. Nó quan trọng vì giúp đánh giá nhanh tính thanh khoản và mức độ rủi ro của dự án. -
Có bao nhiêu loại công thức tính Payback Period?
Thông thường có ba loại chính: công thức tính Payback Period không chiết khấu (cho dòng tiền đều và không đều) và công thức tính Payback Period chiết khấu (DPP), và công thức tính Payback Period theo tháng (CAC Payback Period). -
Điểm khác biệt chính giữa Payback Period không chiết khấu và chiết khấu là gì?
Công thức tính Payback Period không chiết khấu bỏ qua giá trị thời gian của tiền tệ, trong khi công thức tính Payback Period chiết khấu (DPP) tính đến yếu tố này bằng cách đưa tất cả dòng tiền về giá trị hiện tại trước khi tính toán, cho kết quả chính xác hơn. -
Hạn chế lớn nhất của việc chỉ sử dụng Payback Period là gì?
Hạn chế lớn nhất là nó không tính đến các dòng tiền phát sinh sau khi vốn đã hoàn (bỏ qua toàn bộ vòng đời dự án) và không xem xét giá trị thời gian của tiền tệ (trừ DPP), dẫn đến việc có thể bỏ lỡ các dự án có lợi nhuận cao trong dài hạn. -
Nên kết hợp Payback Period với các chỉ số nào để đánh giá dự án toàn diện?
Để đánh giá dự án toàn diện, nên kết hợp thời gian hoàn vốn với các chỉ số như Giá trị hiện tại ròng (NPV), Tỷ suất hoàn vốn nội bộ (IRR), Tỷ suất nội hoàn điều chỉnh (MIRR) và Tỷ suất hoàn vốn (ROI). -
Payback Period CAC có ý nghĩa gì và thường được dùng trong lĩnh vực nào?
Payback Period CAC (Customer Acquisition Cost Payback Period) là thời gian cần để thu hồi chi phí có được một khách hàng mới. Nó thường được sử dụng trong lĩnh vực marketing, kinh doanh dịch vụ để đánh giá hiệu quả chiến dịch và khả năng sinh lời từ khách hàng. -
Một Payback Period “tốt” là bao lâu?
Một Payback Period “tốt” thường là thời gian càng ngắn càng tốt. Tuy nhiên, tiêu chuẩn này cần được xem xét trong bối cảnh cụ thể của ngành nghề và loại hình dự án. Ví dụ, dự án công nghệ có thể có thời gian hoàn vốn ngắn hơn nhiều so với dự án xây dựng hạ tầng.
