

Trong chương trình Toán 12, công thức tính lãi suất toán 12 là một chủ đề quan trọng, không chỉ xuất hiện thường xuyên trong các đề thi mà còn có ý nghĩa thực tiễn sâu sắc trong cuộc sống. Việc nắm vững các khái niệm và công thức liên quan đến lãi suất sẽ giúp bạn không chỉ giải quyết tốt các bài toán mà còn trang bị kiến thức tài chính cơ bản cho tương lai. Bài viết này của Gia Sư Thành Tâm sẽ đi sâu vào các loại công thức lãi suất, cách áp dụng chúng và những lưu ý cần thiết để đạt kết quả cao trong học tập.
Lãi suất là gì? Nền tảng của các phép tính tài chính
Lãi suất là một khái niệm cơ bản trong kinh tế và tài chính, thể hiện tỷ lệ phần trăm tăng thêm của một khoản vốn ban đầu trong một khoảng thời gian nhất định. Nói cách khác, đây là “giá” của việc sử dụng tiền, được người vay trả cho người cho vay hoặc được ngân hàng trả cho người gửi tiết kiệm. Lãi suất đóng vai trò then chốt trong việc hình thành các quyết định tài chính cá nhân, doanh nghiệp và chính phủ, ảnh hưởng trực tiếp đến sức mua, đầu tư và tăng trưởng kinh tế.
Việc hiểu rõ bản chất của lãi suất là điều kiện tiên quyết để nắm vững các công thức tính lãi suất Toán 12. Nó giúp chúng ta nhận thức được giá trị thời gian của tiền tệ, tức là một khoản tiền nhận được hôm nay có giá trị cao hơn khoản tiền tương tự nhận được trong tương lai do khả năng sinh lời của nó. Trong bối cảnh kinh tế hiện đại, mọi giao dịch tài chính từ đơn giản như gửi tiết kiệm đến phức tạp như đầu tư chứng khoán đều chịu ảnh hưởng của yếu tố lãi suất.
Các yếu tố ảnh hưởng đến lãi suất trên thị trường
Lãi suất trên thị trường không phải là một con số cố định mà chịu ảnh hưởng của nhiều yếu tố vĩ mô và vi mô. Một trong những yếu tố quan trọng nhất là chính sách tiền tệ của ngân hàng trung ương, bao gồm việc điều chỉnh lãi suất cơ bản để kiểm soát lạm phát hoặc kích thích tăng trưởng kinh tế. Ví dụ, khi lạm phát gia tăng, ngân hàng trung ương có thể tăng lãi suất để giảm lượng tiền lưu thông, ổn định giá cả.
Ngoài ra, cung và cầu về vốn trên thị trường cũng là yếu tố quyết định. Nếu nhu cầu vay vốn cao nhưng nguồn cung tiền thấp, lãi suất có xu hướng tăng và ngược lại. Rủi ro của khoản vay, thời hạn vay và tình hình kinh tế chung (như tăng trưởng GDP, tỷ lệ thất nghiệp) cũng đóng góp vào việc xác định mức lãi suất cụ thể cho từng sản phẩm tài chính. Chẳng hạn, một khoản vay có rủi ro vỡ nợ cao sẽ có lãi suất cao hơn để bù đắp cho rủi ro đó.
 Khái niệm lãi suất và các yếu tố cơ bản ảnh hưởng đến công thức tính lãi suất toán 12
Chi tiết về công thức tính lãi suất đơn trong Toán 12
Lãi suất đơn là phương pháp tính lãi cơ bản nhất, trong đó tiền lãi chỉ được tính dựa trên số vốn gốc ban đầu, không tính đến phần lãi mà số vốn gốc đã sinh ra trong các kỳ hạn trước đó. Điều này có nghĩa là, tiền lãi phát sinh trong kỳ hạn trước sẽ không được nhập vào vốn để tiếp tục sinh lãi trong các kỳ hạn kế tiếp. Phương pháp này thường được áp dụng cho các khoản vay hoặc gửi tiết kiệm ngắn hạn hoặc trong các bài toán tài chính đơn giản.
Cụ thể, nếu một khách hàng gửi vào ngân hàng một số tiền gốc ban đầu là M đồng, với lãi suất đơn a% mỗi kỳ hạn (ví dụ: mỗi năm, mỗi tháng), thì số tiền khách hàng nhận được cả vốn lẫn lãi sau n kỳ hạn sẽ được tính bằng công thức tính lãi suất đơn: S = M(1 + n * a). Trong đó, S là tổng số tiền nhận được (vốn + lãi), M là số tiền gốc ban đầu, a là lãi suất mỗi kỳ hạn dưới dạng thập phân, và n là số kỳ hạn.
Ví dụ minh họa: Bạn Nam gửi vào ngân hàng 10 triệu đồng với lãi suất đơn 7% mỗi năm. Sau 5 năm, số tiền bạn Nam nhận được cả vốn lẫn lãi sẽ là S = 10.000.000 (1 + 5 0.07) = 10.000.000 (1 + 0.35) = 10.000.000 1.35 = 13.500.000 đồng. Có thể thấy, lãi suất đơn giữ cho tiền lãi mỗi kỳ hạn là cố định, chỉ dựa trên số vốn gốc ban đầu.
So sánh lãi suất đơn và lãi suất kép: Điểm khác biệt cốt lõi
Sự khác biệt cơ bản giữa lãi suất đơn và lãi suất kép nằm ở cách tiền lãi được tính toán qua các kỳ hạn. Trong khi lãi suất đơn chỉ tính lãi trên vốn gốc, lãi suất kép lại tính lãi trên cả vốn gốc ban đầu và phần lãi đã tích lũy từ các kỳ hạn trước đó. Điều này tạo ra một hiệu ứng “lãi chồng lãi”, khiến tổng số tiền tăng trưởng nhanh hơn đáng kể theo thời gian.
Lãi suất đơn phù hợp với các tình huống tài chính đơn giản hoặc ngắn hạn, nơi sự tăng trưởng của tiền lãi không phải là ưu tiên hàng đầu. Ngược lại, lãi suất kép là nền tảng của hầu hết các khoản tiết kiệm dài hạn, đầu tư và các sản phẩm tài chính phức tạp, vì nó tận dụng sức mạnh của thời gian để gia tăng tài sản một cách tối ưu. Việc lựa chọn công thức phù hợp phụ thuộc vào loại giao dịch tài chính và mục tiêu của người tham gia.
Khám phá công thức tính lãi suất kép Toán 12 và ứng dụng
Lãi suất kép, còn gọi là lãi gộp, là một trong những khái niệm mạnh mẽ nhất trong tài chính, thường được giảng dạy chi tiết trong chương trình Toán 12. Nguyên lý của lãi kép là tiền lãi của kỳ hạn trước sẽ được cộng dồn vào vốn gốc để tính lãi cho kỳ hạn tiếp theo. Điều này tạo ra một sự tăng trưởng theo cấp số mũ cho khoản tiền gửi hoặc khoản đầu tư, đặc biệt hiệu quả trong dài hạn.
Công thức tính lãi suất kép Toán 12 có dạng: S = M(1 + a)^n. Trong đó, S là tổng số tiền cả vốn lẫn lãi sau n kỳ hạn, M là số tiền gốc ban đầu, a là lãi suất mỗi kỳ hạn (dưới dạng thập phân), và n là số kỳ hạn. Công thức này cho thấy sự phụ thuộc mạnh mẽ vào thời gian (n) và lãi suất (a) để tạo ra sự khác biệt lớn về tổng giá trị cuối cùng.
Ví dụ: Bạn Long gửi 27 triệu đồng vào ngân hàng theo hình thức lãi kép với kỳ hạn một quý, lãi suất 1,85% mỗi quý. Để tìm thời gian Long cần để có ít nhất 36 triệu đồng, ta thiết lập bất phương trình: 27.000.000 * (1 + 0.0185)^n ≥ 36.000.000. Giải bất phương trình này (thường sử dụng logarit), ta sẽ tìm được số quý n cần thiết. Giả sử n ≈ 16 quý, tức là khoảng 4 năm, bạn Long sẽ đạt được mục tiêu tài chính của mình.
Lãi kép liên tục và sự tăng trưởng mũ của tiền gửi
Ngoài lãi kép tính theo kỳ hạn (tháng, quý, năm), trong tài chính nâng cao còn có khái niệm lãi kép liên tục, nơi lãi suất được tính và cộng dồn vào vốn gốc với tần suất vô hạn. Mặc dù hiếm khi được áp dụng trực tiếp trong các giao dịch thông thường, khái niệm này giúp chúng ta hiểu sâu hơn về giới hạn của sự tăng trưởng tài chính.
Công thức tính lãi suất kép liên tục thường được biểu diễn dưới dạng S = M e^(an), trong đó “e” là cơ số của logarit tự nhiên (khoảng 2.71828). Dù không phải là một phần trọng tâm của công thức tính lãi suất Toán 12, việc tìm hiểu thêm về lãi kép liên tục sẽ củng cố sự hiểu biết của bạn về sức mạnh của lãi kép và tầm quan trọng của việc đầu tư sớm.
Công thức tính tiền gửi tích lũy định kỳ: Kế hoạch tiết kiệm hiệu quả
Trong thực tế, nhiều người có thói quen gửi tiết kiệm một khoản tiền cố định vào ngân hàng theo định kỳ, ví dụ như hàng tháng. Đây là hình thức tiết kiệm tích lũy, nơi bạn đều đặn bổ sung vào khoản tiền gốc của mình, và khoản tiền này sau đó sẽ được tính lãi kép. Đây là một chiến lược hiệu quả để xây dựng tài sản trong dài hạn.
Nếu khách hàng gửi vào ngân hàng một số tiền M đồng mỗi tháng (hoặc mỗi kỳ hạn) với lãi suất kép a% mỗi tháng (hoặc mỗi kỳ hạn), thì số tiền khách hàng nhận được cả vốn lẫn lãi sau n kỳ hạn sẽ là: S = (M/a) [((1+a)^n) – 1] (1+a). Đây là một trong những công thức tính lãi suất Toán 12 quan trọng, giúp quản lý kế hoạch tiết kiệm cá nhân một cách có hệ thống.
Ví dụ: Một khách hàng mỗi tháng gửi đều đặn một số tiền T vào ngân hàng với lãi suất 0,6% một tháng. Biết rằng sau 15 tháng, khách hàng đó có số tiền là 10 triệu đồng. Để tìm số tiền T mỗi tháng cần gửi, ta áp dụng công thức trên: 10.000.000 = (T/0,006) [((1+0,006)^15) – 1] (1+0,006). Giải phương trình này, ta sẽ tìm được T xấp xỉ 635.000 đồng. Điều này cho thấy tính thực tiễn của các công thức tài chính.
Công thức tính tiền gửi có rút gốc định kỳ: Quản lý dòng tiền thông minh
Không chỉ có việc gửi tiền định kỳ, trong một số trường hợp, người gửi có thể cần rút một khoản tiền cố định định kỳ từ tài khoản tiết kiệm ban đầu của mình. Đây là tình huống thường gặp khi một người muốn sử dụng một phần lợi nhuận hoặc gốc để chi tiêu hàng tháng, trong khi phần còn lại vẫn tiếp tục sinh lãi.
Khi khách hàng gửi vào ngân hàng số tiền M đồng với lãi suất hàng tháng là a%, và mỗi tháng rút m đồng đúng vào ngày ngân hàng tính lãi, thì số tiền còn lại S sau n tháng sẽ là: S = M(1+a)^n – m * [((1+a)^n – 1)/a]. Công thức này hữu ích cho việc lập kế hoạch chi tiêu từ một khoản tiền lớn hoặc quản lý quỹ hưu trí.
Ví dụ: Bạn Nam được cho vay 20 tỷ đồng và gửi vào ngân hàng với lãi suất 0,75% mỗi tháng. Mỗi tháng Nam rút 300 triệu đồng. Hỏi sau 2 năm (24 tháng), số tiền còn lại trong ngân hàng của Nam là bao nhiêu? Áp dụng công thức: S_24 = 20.000.000.000 (1,0075)^24 – 300.000.000 [((1,0075)^24 – 1)/0,0075]. Tính toán cẩn thận, ta sẽ được kết quả xấp xỉ 16,07 tỷ đồng.
Vay trả góp và công thức tính toán khoản thanh toán hàng tháng
Vay trả góp là hình thức vay vốn phổ biến, cho phép người vay trả lại khoản nợ cùng với lãi suất theo từng đợt định kỳ. Đây là giải pháp tài chính hữu ích cho việc mua sắm tài sản lớn như nhà, xe hơi, hoặc các khoản chi tiêu quan trọng khác. Nắm vững công thức tính lãi suất Toán 12 trong vay trả góp giúp người vay hiểu rõ nghĩa vụ tài chính của mình.
Nếu bạn vay M đồng với lãi suất a% mỗi tháng và muốn trả hết nợ sau n tháng, thì số tiền T bạn phải trả đều đặn hàng tháng (bao gồm cả gốc và lãi) được tính bằng công thức: T = [M a (1+a)^n] / [(1+a)^n – 1]. Công thức này cho phép xác định khoản trả góp hợp lý, giúp người vay có kế hoạch tài chính cụ thể.
Ví dụ: Chị Mai vay 50 triệu đồng trả góp từ ngân hàng với lãi suất 1,15% hàng tháng trong 2 năm (tức 24 tháng). Số tiền chị Mai phải trả ngân hàng mỗi tháng là bao nhiêu? Áp dụng công thức: X = [50.000.000 0,0115 (1+0,0115)^24] / [(1+0,0115)^24 – 1]. Sau khi tính toán, số tiền X xấp xỉ 2.404.185 đồng mỗi tháng.
Những lưu ý quan trọng khi vay trả góp bạn cần biết
Khi tham gia vay trả góp, việc hiểu rõ công thức tính lãi suất Toán 12 chỉ là một phần. Người vay cần đặc biệt lưu ý đến các điều khoản hợp đồng. Hãy đọc kỹ các điều khoản về lãi suất, phí phạt trả chậm, phí trả trước hạn và các loại phí khác có thể phát sinh. Một số tổ chức có thể áp dụng lãi suất thả nổi, nghĩa là lãi suất có thể thay đổi theo thị trường, điều này cần được tính toán kỹ lưỡng.
Ngoài ra, việc xem xét khả năng tài chính cá nhân trước khi vay là cực kỳ quan trọng. Đảm bảo rằng khoản trả góp hàng tháng nằm trong khả năng chi trả của bạn để tránh áp lực tài chính và nợ xấu. Lập kế hoạch tài chính rõ ràng, tính toán cẩn thận sẽ giúp bạn đưa ra quyết định vay trả góp thông minh và hiệu quả.
Bài toán tăng lương: Áp dụng công thức vào thu nhập cá nhân
Ngoài các ứng dụng trong tiền gửi và cho vay, các khái niệm tương tự lãi suất cũng có thể được áp dụng vào các bài toán liên quan đến tăng trưởng thu nhập cá nhân, chẳng hạn như bài toán tăng lương định kỳ. Đây là một cách thú vị để thấy rằng các nguyên lý toán học có thể mô phỏng nhiều khía cạnh của đời sống.
Nếu một người được lĩnh lương K đồng mỗi tháng, và cứ sau n tháng thì người đó sẽ được tăng lương thêm a% mỗi lần (ví dụ: cứ 6 tháng tăng 5%), thì sau x tháng, tổng số tiền lương mà người đó lĩnh được có thể được tính bằng công thức: S = K (x/n) [(1+a)^(x/n)] / a. Đây là một dạng bài toán mở rộng, thách thức khả năng áp dụng linh hoạt các công thức tính lãi suất Toán 12 của học sinh.
Các dạng bài tập vận dụng công thức tính lãi suất Toán 12 thường gặp
Để củng cố kiến thức về công thức tính lãi suất Toán 12, việc luyện tập các dạng bài tập khác nhau là vô cùng cần thiết. Dưới đây là một số ví dụ điển hình giúp bạn rèn luyện kỹ năng giải toán và áp dụng linh hoạt các công thức đã học. Các bài toán này không chỉ kiểm tra khả năng tính toán mà còn đòi hỏi sự suy luận và hiểu biết về bản chất của từng loại lãi suất.
Bài 1: Bạn B gửi tiết kiệm 1.000.000 đồng với lãi suất 0,58%/tháng (không kỳ hạn). Hỏi bạn B phải gửi bao nhiêu tháng thì được cả vốn lẫn lãi bằng hoặc vượt quá 1.300.000 đồng?
Đây là dạng bài toán tìm số kỳ hạn với lãi suất kép.
S = M(1+a)^n
1.300.000 = 1.000.000 * (1 + 0,0058)^n
1,3 = (1,0058)^n
n = log(1,0058) (1,3)
n ≈ 45,56 tháng.
Vậy bạn B phải gửi ít nhất 46 tháng.
Bài 2: Khách hàng gửi tiết kiệm ngân hàng 64 triệu đồng với lãi suất 0,85% một tháng. Như vậy, khách hàng đó phải mất ít nhất bao nhiêu tháng để lấy được số tiền cả gốc lẫn lãi không dưới 72 triệu đồng?
Tương tự bài 1, đây là bài toán về lãi kép.
S = M(1+a)^n
72.000.000 = 64.000.000 * (1 + 0,0085)^n
1,125 = (1,0085)^n
n = log(1,0085) (1,125)
n ≈ 13,85 tháng.
Vậy khách hàng đó phải mất ít nhất 14 tháng.
Bài 3: Đầu tháng anh Mạnh gửi ngân hàng 580.000 đồng với lãi suất 0,7%/tháng. Sau 10 tháng, số tiền ông Mạnh nhận được cả gốc lẫn lãi (sau khi ngân hàng đã tính lãi tháng cuối cùng) là bao nhiêu?
Đây là bài toán lãi kép cơ bản, tính số tiền cuối cùng.
S = M(1+a)^n
S = 580.000 (1 + 0,007)^10
S = 580.000 (1,007)^10
S ≈ 621.848 đồng.
Vậy sau 10 tháng, anh Mạnh nhận được khoảng 621.848 đồng.
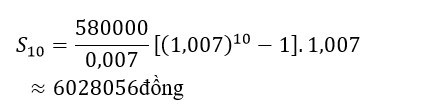 Hướng dẫn giải bài toán tiền gửi định kỳ với công thức tính lãi suất Toán 12
Bí quyết giải nhanh bài toán lãi suất trong kỳ thi THPT Quốc gia
Để làm tốt các bài toán về lãi suất trong kỳ thi THPT Quốc gia, ngoài việc nắm vững các công thức tính lãi suất Toán 12, bạn cần trang bị một số bí quyết và kỹ năng đặc biệt. Thứ nhất, đọc kỹ đề bài để xác định loại lãi suất (đơn hay kép), số tiền gốc, lãi suất theo kỳ hạn và số kỳ hạn. Một lỗi nhỏ trong việc xác định các biến số này có thể dẫn đến kết quả sai hoàn toàn.
Thứ hai, hãy làm quen với việc sử dụng máy tính cầm tay một cách thành thạo, đặc biệt là các chức năng liên quan đến lũy thừa, logarit và giải phương trình. Việc này giúp tiết kiệm thời gian đáng kể trong quá trình thi. Thứ ba, luôn kiểm tra lại đơn vị của lãi suất và kỳ hạn để đảm bảo chúng đồng nhất (ví dụ: lãi suất năm thì kỳ hạn cũng phải là năm). Cuối cùng, luyện tập thường xuyên với nhiều dạng bài tập khác nhau sẽ giúp bạn linh hoạt hơn trong cách tiếp cận và tìm ra lời giải nhanh chóng.
Câu hỏi thường gặp (FAQs)
1. Lãi suất đơn và lãi suất kép khác nhau như thế nào?
Lãi suất đơn chỉ tính lãi trên số tiền gốc ban đầu. Ngược lại, lãi suất kép tính lãi trên cả số tiền gốc và phần lãi đã tích lũy từ các kỳ hạn trước đó, tạo ra hiệu ứng “lãi chồng lãi” và giúp tiền tăng trưởng nhanh hơn.
2. Khi nào nên sử dụng công thức lãi suất đơn, khi nào lãi suất kép?
Công thức lãi suất đơn thường được sử dụng cho các khoản vay hoặc gửi tiết kiệm ngắn hạn, đơn giản. Công thức lãi suất kép được áp dụng phổ biến hơn cho các khoản tiết kiệm, đầu tư dài hạn và hầu hết các sản phẩm tài chính hiện đại vì khả năng sinh lời cao hơn.
3. Công thức tính lãi suất có ứng dụng gì trong đời sống thực tế?
Các công thức này có vô số ứng dụng: từ việc tính toán tiền gửi tiết kiệm, vay mua nhà/xe, đầu tư chứng khoán, đến việc hiểu lạm phát, tính toán giá trị tương lai của tài sản hay lập kế hoạch hưu trí. Chúng là nền tảng của tài chính cá nhân.
4. Làm sao để nhớ các công thức lãi suất phức tạp?
Cách tốt nhất để nhớ là hiểu rõ bản chất và nguyên lý của từng công thức, sau đó luyện tập áp dụng chúng qua nhiều ví dụ và bài tập thực tế. Việc tự giải thích lại công thức bằng lời của mình cũng rất hữu ích.
5. Có mẹo nào để giải nhanh các bài toán lãi suất trong thi cử không?
Mẹo bao gồm: đọc kỹ đề bài để xác định đúng loại lãi suất và các biến số, sử dụng máy tính cầm tay thành thạo, kiểm tra đơn vị đồng nhất giữa lãi suất và kỳ hạn, và luyện tập giải đề thường xuyên để nắm bắt các dạng bài quen thuộc.
6. Lãi suất ngân hàng được tính theo tháng, quý, hay năm thì có khác biệt gì?
Sự khác biệt nằm ở tần suất tính lãi. Khi lãi suất được tính theo kỳ hạn ngắn hơn (ví dụ: tháng so với năm), số tiền lãi sẽ được cộng dồn vào gốc sớm hơn, dẫn đến tổng số tiền cuối cùng (với lãi kép) sẽ cao hơn một chút so với việc tính lãi theo kỳ hạn dài hơn, ngay cả khi lãi suất danh nghĩa là như nhau.
7. Khái niệm “kỳ hạn” trong các công thức lãi suất có ý nghĩa gì?
Kỳ hạn là khoảng thời gian mà lãi suất được tính và cộng dồn vào số gốc. Nó có thể là hàng ngày, hàng tháng, hàng quý, hàng năm, tùy thuộc vào sản phẩm tài chính. Việc xác định đúng kỳ hạn là rất quan trọng để áp dụng chính xác các công thức tính lãi suất Toán 12.
8. Lãi suất thực và lãi suất danh nghĩa có giống nhau không?
Lãi suất danh nghĩa là lãi suất được công bố, không tính đến lạm phát. Lãi suất thực là lãi suất danh nghĩa đã điều chỉnh theo tỷ lệ lạm phát, phản ánh sức mua thực tế của khoản tiền lãi. Hai khái niệm này không giống nhau và lãi suất thực thường thấp hơn lãi suất danh nghĩa khi có lạm phát.
9. Học sinh lớp 12 cần lưu ý gì khi giải các bài toán lãi suất?
Học sinh cần đặc biệt chú ý đến việc chuyển đổi lãi suất và kỳ hạn về cùng một đơn vị thời gian (ví dụ: tất cả về tháng hoặc tất cả về năm). Ngoài ra, hãy cẩn thận với các tình huống đặc biệt như tiền gửi/rút định kỳ vào đầu hay cuối kỳ, vì chúng có thể làm thay đổi công thức áp dụng một chút.
Hy vọng rằng bài viết này đã cung cấp một cái nhìn toàn diện và sâu sắc về các công thức tính lãi suất Toán 12, từ lý thuyết đến ứng dụng thực tiễn. Việc nắm vững kiến thức này không chỉ giúp bạn tự tin giải quyết các bài toán trong chương trình học mà còn trang bị những kỹ năng tài chính quý giá cho cuộc sống. Gia Sư Thành Tâm tin rằng với sự chăm chỉ và phương pháp học tập đúng đắn, bạn sẽ chinh phục được mọi thử thách trong môn Toán.
