

Công thức tính lãi quá hạn là một kiến thức tài chính quan trọng mà bất kỳ cá nhân hay tổ chức nào khi tham gia giao dịch vay vốn đều cần nắm rõ. Khi khoản vay không được thanh toán đúng hạn, không chỉ phát sinh chi phí mà còn ảnh hưởng đến uy tín tín dụng cá nhân. Bài viết này của Gia Sư Thành Tâm sẽ đi sâu vào các quy định, cách tính toán cụ thể để bạn có thể chủ động quản lý tài chính hiệu quả.
Nợ Quá Hạn Là Gì và Ảnh Hưởng Đến Tài Chính Cá Nhân
Nợ quá hạn là thuật ngữ chỉ một khoản vay mà bên đi vay đã không thực hiện đúng cam kết về thời gian và số tiền thanh toán theo hợp đồng tín dụng đã ký với bên cho vay, thường là ngân hàng hoặc công ty tài chính. Tình trạng này có thể xảy ra khi không thanh toán đầy đủ cả gốc lẫn lãi, hoặc chỉ một trong hai. Việc để nợ rơi vào trạng thái quá hạn sẽ gây ra nhiều hệ lụy nghiêm trọng cho tài chính cá nhân và lịch sử tín dụng.
Hiện nay, các tổ chức tín dụng thường phân loại nợ dựa trên thời gian quá hạn và khả năng thu hồi. Cụ thể, hệ thống phân loại này bao gồm năm nhóm chính: Nhóm 1 (nợ đủ tiêu chuẩn) dành cho khoản nợ chậm dưới 10 ngày; Nhóm 2 (nợ cần chú ý) cho khoản chậm từ 10 đến 90 ngày; Nhóm 3 (nợ dưới tiêu chuẩn) khi khoản nợ quá hạn từ 90 đến 180 ngày; Nhóm 4 (nợ có nghi ngờ) với khoản nợ quá hạn từ 180 đến 360 ngày và có nguy cơ mất vốn; cuối cùng là Nhóm 5 (nợ có khả năng mất vốn) áp dụng cho các khoản nợ quá hạn trên 360 ngày, với rủi ro mất vốn rất cao. Mỗi nhóm nợ quá hạn sẽ mang lại những tác động khác nhau, từ việc tăng chi phí vay cho đến việc ảnh hưởng tiêu cực đến điểm tín dụng (CIC), làm giảm khả năng tiếp cận các khoản vay mới trong tương lai.
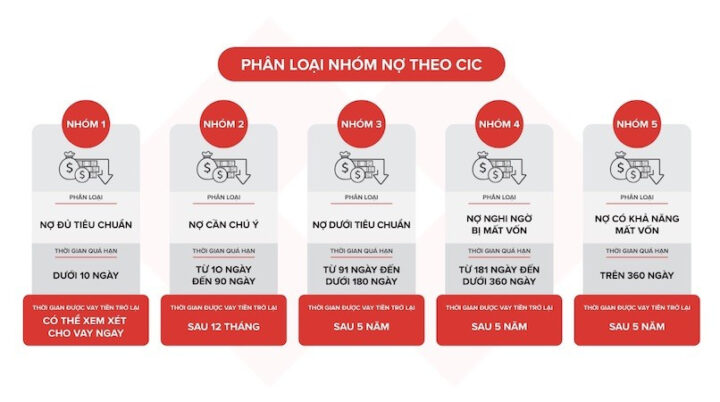 Phân loại các nhóm nợ quá hạn và nợ xấu theo quy định của CIC, ảnh hưởng đến công thức tính lãi quá hạn.
Quy Định Pháp Lý Về Lãi Suất Quá Hạn Hiện Hành
Mặc dù Pháp luật Việt Nam chưa có một định nghĩa cụ thể riêng biệt cho thuật ngữ “lãi suất quá hạn”, nhưng dựa trên các quy định hiện hành, đặc biệt là Khoản 4 Điều 12 của Thông tư 39/2016/TT-NHNN về hoạt động cho vay của tổ chức tín dụng, có thể hiểu lãi suất quá hạn là một loại lãi chậm trả. Đây là mức lãi được tính trên số tiền lãi đã quá hạn hoặc trên dư nợ gốc bị chuyển sang nợ quá hạn, nhằm bù đắp rủi ro và khuyến khích người vay thực hiện nghĩa vụ tài chính đúng hạn.
Thông tư 39 này cũng nêu rõ hai trường hợp cụ thể liên quan đến việc tính tiền lãi khi khách hàng không thanh toán khoản vay đúng thời hạn đã thỏa thuận trong hợp đồng. Việc nắm vững các quy định này là rất quan trọng để tránh những hiểu lầm và chi phí phát sinh không đáng có. Hiểu rõ các điều khoản này sẽ giúp bạn chủ động hơn trong việc quản lý các nghĩa vụ tài chính của mình.
Lãi Chậm Trả Trên Số Dư Lãi Chưa Thanh Toán
Trong trường hợp người vay không thực hiện việc thanh toán số tiền lãi theo đúng thời hạn quy định trong hợp đồng vay, họ sẽ phải chịu một khoản lãi chậm trả. Mức lãi suất cho khoản chậm trả này do tổ chức tín dụng và người vay thỏa thuận, tuy nhiên, theo quy định của pháp luật, mức lãi suất này không được vượt quá 10% mỗi năm. Khoản lãi này sẽ được tính dựa trên số dư lãi chậm trả và tương ứng với khoảng thời gian mà khoản lãi đó bị chậm trễ. Điều này nhằm đảm bảo tính công bằng và khuyến khích người vay duy trì lịch sử thanh toán tốt.
Lãi Suất Áp Dụng Cho Dư Nợ Gốc Bị Chuyển Quá Hạn
Nếu khách hàng không thanh toán tiền gốc khoản vay đúng hạn và khoản nợ đó bị chuyển thành nợ quá hạn, họ sẽ phải chịu lãi trên dư nợ gốc bị quá hạn. Mức lãi suất áp dụng trong trường hợp này không được vượt quá 150% so với lãi suất cho vay đã thỏa thuận ban đầu tại thời điểm khoản nợ được chuyển sang quá hạn. Khoản lãi này được tính toán dựa trên dư nợ gốc quá hạn và khoảng thời gian chậm trả tương ứng. Quy định này nhấn mạnh tầm quan trọng của việc thanh toán gốc đúng hạn, đồng thời là biện pháp bảo vệ quyền lợi cho tổ chức tín dụng.
Công Thức Tính Lãi Quá Hạn Chi Tiết và Ví Dụ Thực Tế
Việc hiểu rõ công thức tính lãi quá hạn là điều cần thiết để bất kỳ ai đang có các khoản vay có thể chủ động dự trù và quản lý tài chính của mình. Dựa trên các quy định được nêu trong Thông tư 39/2016/TT-NHNN, chúng ta có thể áp dụng hai công thức chính cho hai trường hợp nợ quá hạn khác nhau. Việc nắm vững những công thức này không chỉ giúp bạn tính toán chính xác số tiền phải trả mà còn là cơ sở để đưa ra các quyết định tài chính kịp thời, tránh phát sinh thêm gánh nặng không mong muốn.
Tính Lãi Phát Sinh Từ Lãi Chậm Trả
Khi khách hàng không thanh toán đúng hạn số tiền lãi theo như thỏa thuận ban đầu, công thức tính lãi quá hạn sẽ được áp dụng như sau:
Tiền lãi trên nợ lãi chưa thanh toán = Lãi trong hạn chưa thanh toán x 10%/năm x Thời gian chậm thanh toán tiền lãi
Ví dụ minh họa: Anh Trần Văn B vay một khoản tiền 300.000.000 VND từ ngân hàng trong thời hạn 18 tháng, với mức lãi suất 10% mỗi năm. Theo kế hoạch, anh B cần thanh toán 2.500.000 VND tiền lãi mỗi tháng. Tuy nhiên, anh đã chậm thanh toán khoản lãi này trong 45 ngày. Dựa trên công thức tính lãi quá hạn này, số tiền lãi quá hạn mà anh B phải trả thêm sẽ là:
Tiền lãi trên nợ lãi chưa thanh toán = 2.500.000 VND x 10%/365 ngày x 45 ngày = 30.822 VND.
Khoản tiền này là chi phí phát sinh thêm do việc chậm trễ, và việc nắm rõ công thức tính lãi quá hạn giúp anh B hiểu rõ hơn về các nghĩa vụ tài chính của mình.
Tính Lãi Phát Sinh Từ Dư Nợ Gốc Quá Hạn
Đối với trường hợp khách hàng không trả đúng hạn tiền gốc và khoản vay bị chuyển thành nợ quá hạn, công thức tính lãi quá hạn sẽ khác biệt:
Lãi quá hạn = Số tiền gốc chưa trả x 150% x Lãi suất theo thỏa thuận ban đầu x Thời gian chưa trả được nợ gốc
Ví dụ minh họa: Chị Lê Thị C vay ngân hàng 500.000.000 VND trong 2 năm, với lãi suất vay 11%/năm. Khi hết hạn vay, chị C chỉ có khả năng thanh toán 300.000.000 VND và còn nợ lại 200.000.000 VND. Chị phải mất thêm 210 ngày để hoàn tất việc thanh toán số tiền gốc còn lại cho ngân hàng. Áp dụng công thức tính lãi quá hạn cho dư nợ gốc, chị C sẽ phải trả thêm một khoản lãi quá hạn như sau:
Lãi quá hạn = 200.000.000 VND x 150% x 11%/365 ngày x 210 ngày = 18.986.301 VND.
Việc hiểu rõ và áp dụng đúng công thức tính lãi quá hạn là rất quan trọng để người vay có thể dự trù được tổng chi phí phải thanh toán khi có phát sinh chậm trễ, từ đó đưa ra kế hoạch tài chính phù hợp và tránh những gánh nặng không cần thiết.
 Biểu đồ minh họa cách tính lãi suất quá hạn trên cả tiền lãi chậm trả và dư nợ gốc bị quá hạn, theo công thức tính lãi quá hạn.
Tác Động Của Nợ Quá Hạn và Cách Quản Lý Hiệu Quả
Nợ quá hạn không chỉ đơn thuần là việc phải trả thêm một khoản tiền lãi phạt. Nó mang theo nhiều hệ lụy nghiêm trọng đến tình hình tài chính cá nhân và tương lai vay vốn của bạn. Khi một khoản vay bị quá hạn, thông tin này sẽ được ghi nhận trên hệ thống của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), làm giảm điểm tín dụng của bạn. Một lịch sử tín dụng xấu sẽ gây khó khăn lớn trong việc xét duyệt các khoản vay mới, mua nhà, mua xe, thậm chí là mở thẻ tín dụng hay vay tiêu dùng trong tương lai. Điều này có thể kéo dài trong nhiều năm, ảnh hưởng trực tiếp đến khả năng tiếp cận các nguồn vốn cần thiết.
Để tránh những tác động tiêu cực này, việc quản lý nợ hiệu quả là vô cùng quan trọng. Đầu tiên, hãy luôn lập một kế hoạch tài chính cá nhân rõ ràng, đảm bảo rằng bạn có đủ khả năng chi trả các khoản vay đúng hạn. Hãy ưu tiên thanh toán các khoản nợ có lãi suất cao trước để giảm thiểu tổng số tiền lãi phải trả. Nếu nhận thấy mình có nguy cơ không thể thanh toán đúng hạn, hãy chủ động liên hệ với tổ chức cho vay để thảo luận về các giải pháp như gia hạn nợ, tái cơ cấu khoản vay hoặc tìm kiếm sự hỗ trợ. Kịp thời hành động và thông báo sẽ được đánh giá cao hơn là việc im lặng để khoản nợ tự động chuyển sang trạng thái quá hạn, giúp giảm thiểu chi phí phát sinh từ công thức tính lãi quá hạn và bảo vệ uy tín tín dụng của bạn.
Cuối cùng, việc nắm rõ công thức tính lãi quá hạn và các quy định liên quan sẽ giúp bạn chủ động hơn trong mọi giao dịch vay vốn. Tại Gia Sư Thành Tâm, chúng tôi luôn khuyến khích người đọc tìm hiểu kỹ lưỡng về các kiến thức tài chính để đưa ra những quyết định sáng suốt, tránh rủi ro và xây dựng một nền tảng tài chính vững chắc.
Câu hỏi thường gặp về Công Thức Tính Lãi Quá Hạn
1. Nợ quá hạn là gì và khác gì so với nợ xấu?
Nợ quá hạn là khi người vay không trả nợ (gốc và/hoặc lãi) đúng thời hạn cam kết. Nợ xấu là một phần của nợ quá hạn, thường là các khoản nợ từ nhóm 3 trở lên (quá hạn trên 90 ngày), có khả năng thu hồi thấp và gây rủi ro cao cho bên cho vay.
2. Làm thế nào để biết khoản vay của tôi có bị quá hạn hay không?
Bạn có thể kiểm tra thông tin này qua hợp đồng vay, sao kê tài khoản tín dụng, hoặc liên hệ trực tiếp với tổ chức cho vay. Các tổ chức tín dụng thường có hệ thống thông báo nếu khoản vay của bạn sắp hoặc đã bị quá hạn.
3. Công thức tính lãi quá hạn có áp dụng cho tất cả các loại khoản vay không?
Các công thức tính lãi quá hạn cơ bản được quy định chung theo Thông tư 39/2016/TT-NHNN áp dụng cho hoạt động cho vay của tổ chức tín dụng. Tuy nhiên, các điều khoản cụ thể về lãi suất phạt có thể khác nhau tùy theo loại khoản vay (tiêu dùng, thế chấp, kinh doanh) và chính sách riêng của từng ngân hàng/tổ chức tài chính.
4. Mức lãi suất tối đa cho lãi quá hạn là bao nhiêu?
Theo Thông tư 39/2016/TT-NHNN, lãi chậm trả trên lãi chưa thanh toán không quá 10%/năm. Lãi trên dư nợ gốc bị quá hạn không vượt quá 150% lãi suất cho vay tại thời điểm chuyển nợ quá hạn.
5. Lãi suất quá hạn có ảnh hưởng đến điểm tín dụng CIC của tôi không?
Có, việc để khoản vay bị quá hạn, đặc biệt là khi chuyển sang nhóm nợ xấu, sẽ ảnh hưởng rất tiêu cực đến điểm tín dụng CIC của bạn. Điều này có thể gây khó khăn trong việc vay vốn hoặc thực hiện các giao dịch tài chính khác trong tương lai.
6. Tôi có thể làm gì nếu không thể thanh toán khoản vay đúng hạn để tránh lãi quá hạn?
Bạn nên chủ động liên hệ với tổ chức cho vay ngay khi nhận thấy nguy cơ chậm trễ. Họ có thể đề xuất các giải pháp như gia hạn nợ, tái cơ cấu khoản vay, hoặc thay đổi lịch thanh toán phù hợp hơn, giúp bạn tránh phải chịu công thức tính lãi quá hạn và bảo vệ lịch sử tín dụng.
7. Việc thanh toán trễ một vài ngày có bị tính lãi quá hạn không?
Theo quy định về phân loại nợ, khoản nợ chậm thanh toán trong vòng 10 ngày vẫn được xếp vào nhóm nợ đủ tiêu chuẩn (nhóm 1). Tuy nhiên, các tổ chức tín dụng vẫn có thể áp dụng lãi chậm trả theo thỏa thuận trong hợp đồng ngay cả khi chỉ trễ vài ngày, tùy thuộc vào chính sách của họ.
8. Lãi suất quá hạn được tính theo ngày hay theo tháng?
Công thức tính lãi quá hạn thường dựa trên lãi suất năm và được chia theo số ngày thực tế chậm trả. Ví dụ, nếu lãi suất là 10%/năm, thì tính theo ngày sẽ là 10%/365 ngày.
9. Có cách nào để xóa thông tin nợ quá hạn trên CIC không?
Thông tin nợ quá hạn trên CIC sẽ được lưu trữ trong một khoảng thời gian nhất định sau khi bạn đã thanh toán đầy đủ khoản nợ (thường là 5 năm đối với nợ nhóm 2 trở lên). Không có cách nào để xóa thông tin này ngay lập tức, nhưng việc thanh toán đúng hạn các khoản vay sau này sẽ giúp cải thiện điểm tín dụng theo thời gian.
10. Việc hiểu rõ công thức tính lãi quá hạn có lợi ích gì?
Việc hiểu rõ công thức tính lãi quá hạn giúp người vay chủ động dự trù được chi phí phát sinh khi có chậm trễ, từ đó đưa ra các kế hoạch tài chính phù hợp, tránh bất ngờ về số tiền phải trả và quản lý tốt hơn nghĩa vụ tài chính của mình.
