

Trong hoạt động kinh doanh, quản lý tài chính hiệu quả là yếu tố sống còn. Nắm vững công thức tính chi phí sản xuất là nền tảng để xác định giá bán, tối ưu hóa nguồn lực và đảm bảo lợi nhuận bền vững. Việc hạch toán chi phí chính xác giúp doanh nghiệp đưa ra các quyết định chiến lược đúng đắn, từ đó duy trì và phát triển trong môi trường cạnh tranh khắc nghiệt.
Chi Phí Sản Xuất Là Gì? Định Nghĩa và Tầm Quan Trọng
Chi phí sản xuất là tổng hợp tất cả các khoản chi tiêu mà một doanh nghiệp phải bỏ ra để tạo ra một sản phẩm hoặc cung cấp một dịch vụ cụ thể. Đây không chỉ là những khoản tiền chi trực tiếp cho nguyên vật liệu hay nhân công mà còn bao gồm nhiều yếu tố gián tiếp khác, đóng vai trò then chốt trong quá trình hình thành sản phẩm cuối cùng.
Việc hiểu rõ và tính toán chính xác chi phí sản xuất có tầm quan trọng đặc biệt đối với mọi tổ chức. Nó giúp doanh nghiệp xác định được giá thành thực tế của mỗi đơn vị sản phẩm, từ đó đưa ra chiến lược giá bán hợp lý, đảm bảo lợi nhuận mong muốn. Hơn nữa, việc phân tích chi phí còn hỗ trợ nhà quản lý phát hiện các điểm lãng phí, đề xuất giải pháp tối ưu hóa để nâng cao hiệu quả hoạt động kinh doanh.
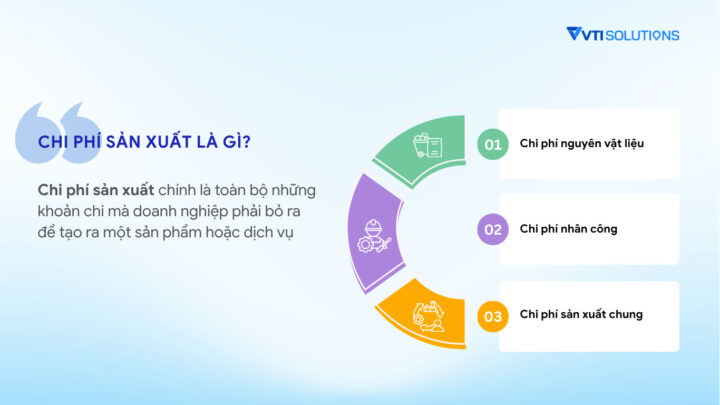 Sơ đồ minh họa các thành phần cấu thành chi phí sản xuất của một doanh nghiệp
Các Yếu Tố Cấu Thành Chi Phí Sản Xuất Cơ Bản
Để có thể áp dụng công thức tính chi phí sản xuất một cách hiệu quả, việc hiểu rõ các yếu tố cấu thành là điều cần thiết. Các khoản mục chi phí này thường được phân loại dựa trên tính chất và vai trò của chúng trong quá trình sản xuất.
Chi Phí Nguyên Vật Liệu Trực Tiếp
Đây là toàn bộ số tiền doanh nghiệp chi trả để mua sắm các loại vật liệu thô, bán thành phẩm và các thành phần khác trực tiếp cấu thành nên sản phẩm cuối cùng. Ví dụ, đối với một tiệm bánh, đó là chi phí mua bột mì, đường, trứng, sữa, bơ; hoặc đối với một nhà máy sản xuất ô tô, đó là chi phí sắt thép, nhựa, linh kiện điện tử, lốp xe. Đây là khoản mục biến đổi trực tiếp theo số lượng sản phẩm được tạo ra.
Chi Phí Nhân Công Trực Tiếp
Khoản mục này bao gồm tiền lương, phụ cấp, bảo hiểm và các chế độ đãi ngộ khác dành cho những người lao động trực tiếp tham gia vào quá trình sản xuất sản phẩm. Đó là lương của công nhân vận hành máy, thợ lắp ráp, người làm bánh, hoặc kỹ thuật viên trực tiếp tạo ra thành phẩm. Chi phí nhân công trực tiếp cũng thường biến động tùy thuộc vào số lượng sản phẩm và giờ làm việc.
Chi Phí Sản Xuất Chung (Chi Phí Gián Tiếp)
Chi phí sản xuất chung, hay còn gọi là chi phí gián tiếp, là tổng hợp những khoản chi không trực tiếp cấu thành sản phẩm nhưng lại rất cần thiết để quá trình sản xuất diễn ra. Chúng bao gồm các yếu tố như tiền thuê mặt bằng nhà xưởng, điện, nước, chi phí bảo trì, khấu hao máy móc thiết bị, lương của quản lý phân xưởng, nhân viên giám sát chất lượng, bảo vệ, vệ sinh. Các khoản này có thể là chi phí cố định hoặc biến đổi, nhưng nhìn chung chúng hỗ trợ toàn bộ hoạt động sản xuất.
Công Thức Tính Chi Phí Sản Xuất Chuẩn
Việc nắm vững công thức tính chi phí sản xuất là bước đầu tiên để doanh nghiệp có thể kiểm soát và quản lý tài chính hiệu quả. Công thức này giúp tổng hợp tất cả các khoản chi phí liên quan đến việc tạo ra sản phẩm hoặc dịch vụ trong một kỳ nhất định.
Công thức tổng quát để tính chi phí sản xuất là sự tổng hòa của các yếu tố cơ bản đã được đề cập trước đó. Nó bao gồm những khoản mục chính mà mọi doanh nghiệp, dù lớn hay nhỏ, đều cần phải hạch toán một cách tỉ mỉ.
Cụ thể, công thức tính chi phí sản xuất được xác định như sau:
Chi phí sản xuất = Chi phí nguyên vật liệu trực tiếp + Chi phí nhân công trực tiếp + Chi phí sản xuất chung (gián tiếp)
Trong đó:
- Chi phí nguyên vật liệu trực tiếp: Bao gồm giá mua các loại vật tư, nguyên liệu chính và phụ liệu được sử dụng trực tiếp để cấu thành nên sản phẩm. Đây là một thành phần biến đổi, tăng hoặc giảm theo sản lượng.
- Chi phí nhân công trực tiếp: Là tổng số tiền lương, thưởng và các khoản phúc lợi khác trả cho những người lao động trực tiếp tham gia vào quá trình sản xuất, chuyển hóa nguyên vật liệu thành thành phẩm.
- Chi phí sản xuất chung: Gồm tất cả các chi phí gián tiếp phục vụ cho quá trình sản xuất nhưng không thể quy trực tiếp vào từng đơn vị sản phẩm. Các khoản mục này có thể là khấu hao tài sản cố định, chi phí điện nước cho nhà xưởng, tiền thuê mặt bằng, chi phí bảo trì máy móc, lương của đội ngũ quản lý sản xuất, nhân viên bảo vệ, vệ sinh…
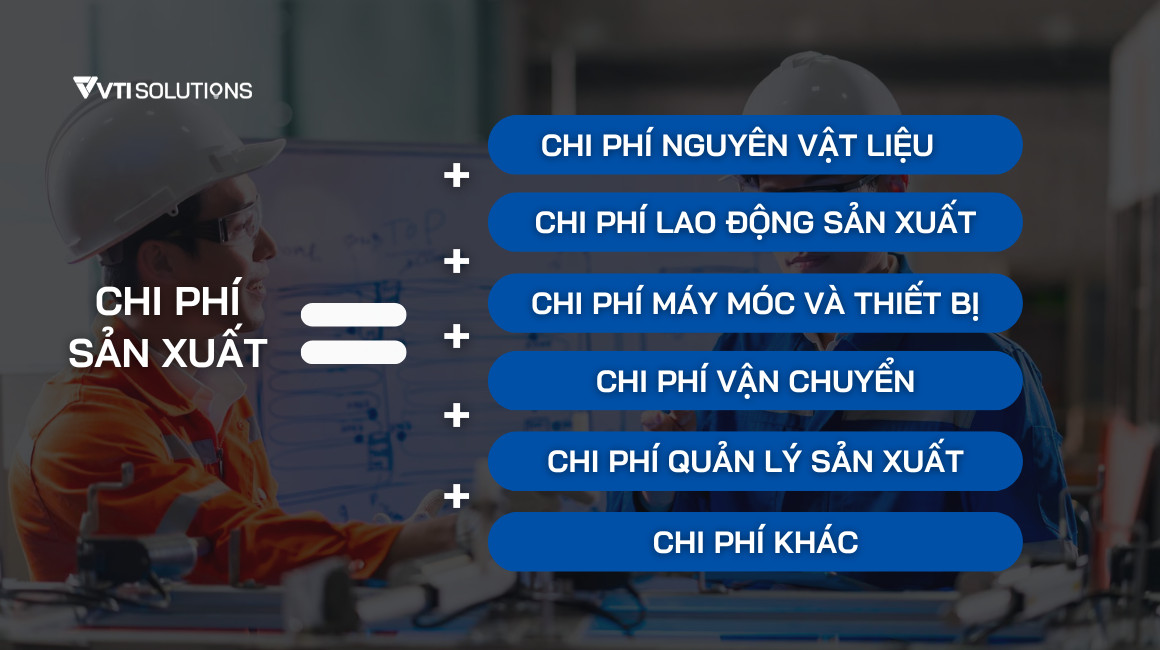 Bảng công thức tính chi phí sản xuất chi tiết với các yếu tố đầu vào
Ví Dụ Thực Tế Áp Dụng Công Thức Tính Chi Phí Sản Xuất
Để minh họa rõ hơn về cách áp dụng công thức tính chi phí sản xuất, chúng ta hãy cùng xem xét một ví dụ cụ thể về một cơ sở sản xuất bánh ngọt nhỏ, hoạt động trong vòng một tháng.
Giả sử “Tiệm Bánh Ngọt Hạnh Phúc” có các khoản chi phí phát sinh trong tháng 5 như sau:
- Chi phí nguyên vật liệu trực tiếp: 45.000.000 VNĐ (bao gồm bột, đường, trứng, sữa, bơ, chocolate, trái cây, v.v.). Đây là những nguyên liệu chính để làm ra các loại bánh.
- Chi phí nhân công trực tiếp: 28.000.000 VNĐ (lương của 3 thợ làm bánh chính).
- Chi phí sản xuất chung: 17.000.000 VNĐ (bao gồm tiền điện, nước cho lò nướng và khu vực chế biến là 5.000.000 VNĐ; khấu hao lò nướng, máy trộn bột là 7.000.000 VNĐ; tiền thuê mặt bằng xưởng sản xuất là 3.000.000 VNĐ; và các chi phí vệ sinh, bảo trì nhỏ khác là 2.000.000 VNĐ).
Áp dụng công thức tính chi phí sản xuất, ta có:
Chi phí sản xuất = 45.000.000 (Nguyên vật liệu) + 28.000.000 (Nhân công) + 17.000.000 (Sản xuất chung) = 90.000.000 VNĐ.
Như vậy, tổng chi phí sản xuất của “Tiệm Bánh Ngọt Hạnh Phúc” trong tháng 5 là 90.000.000 VNĐ. Dựa vào con số này, chủ tiệm có thể tính toán giá thành của mỗi chiếc bánh, xác định điểm hòa vốn và đặt ra mức giá bán hợp lý để đạt được lợi nhuận mong muốn. Nếu trong tháng này tiệm sản xuất được 1.500 chiếc bánh các loại, thì chi phí trung bình cho mỗi chiếc bánh là 60.000 VNĐ.
Phân Biệt Chi Phí Sản Xuất và Giá Thành Sản Phẩm
Trong quản lý kinh doanh, chi phí sản xuất và giá thành sản phẩm là hai khái niệm thường bị nhầm lẫn, mặc dù chúng có mối liên hệ chặt chẽ nhưng lại mang ý nghĩa khác biệt. Việc phân biệt rõ ràng sẽ giúp doanh nghiệp hạch toán và đưa ra quyết định chính xác hơn.
Khái Niệm Khác Biệt
Chi phí sản xuất là toàn bộ các khoản chi tiêu phát sinh trong quá trình biến nguyên vật liệu thành sản phẩm hoặc dịch vụ hoàn chỉnh trong một kỳ nhất định. Nó là tổng số tiền bỏ ra để thực hiện toàn bộ quá trình sản xuất, không kể số lượng sản phẩm hoàn thành cụ thể. Đây là một con số tổng hợp phản ánh nguồn lực đã tiêu hao.
Mặt khác, giá thành sản phẩm lại là chi phí tính trên một đơn vị sản phẩm hoàn thành. Nó phản ánh tổng chi phí trung bình để tạo ra một chiếc bánh, một chiếc áo, hay một dịch vụ cụ thể. Giá thành thường được dùng làm căn cứ để định giá bán và tính toán lợi nhuận cho từng mặt hàng riêng lẻ.
Mối Quan Hệ Giữa Chi Phí Sản Xuất và Giá Thành
Mặc dù khác biệt, nhưng chi phí sản xuất và giá thành sản phẩm có mối quan hệ phụ thuộc lẫn nhau. Chi phí sản xuất là yếu tố cơ bản và quan trọng nhất để xác định giá thành sản phẩm. Để tính giá thành, người ta thường lấy tổng chi phí sản xuất chia cho số lượng sản phẩm hoàn thành trong cùng kỳ.
Tuy nhiên, giá thành sản phẩm còn có thể bao gồm cả lợi nhuận mong muốn của doanh nghiệp. Tức là, giá bán thường sẽ cao hơn giá thành để đảm bảo doanh nghiệp có lãi. Nếu chi phí sản xuất tăng cao, giá thành sản phẩm sẽ bị đẩy lên, và nếu không được quản lý tốt, điều này có thể ảnh hưởng tiêu cực đến khả năng cạnh tranh của doanh nghiệp trên thị trường. Do đó, việc tối ưu hóa chi phí sản xuất là chìa khóa để giữ giá thành hợp lý và tăng cường lợi nhuận.
Quy Trình Ứng Dụng Công Thức Tính Chi Phí Hiệu Quả
Để áp dụng công thức tính chi phí sản xuất một cách chính xác và hiệu quả, các doanh nghiệp cần tuân thủ một quy trình bài bản. Điều này không chỉ giúp kiểm soát chi tiêu mà còn là cơ sở cho các quyết định kinh doanh chiến lược.
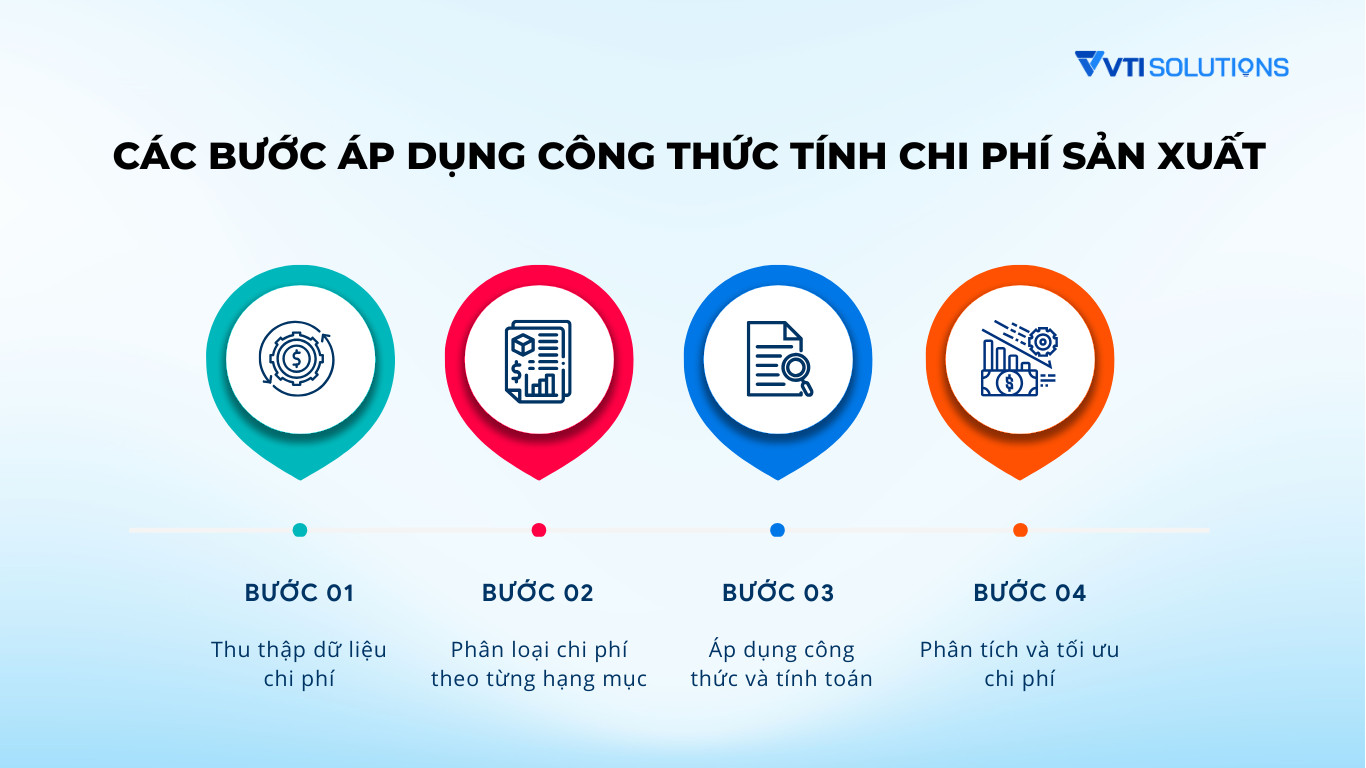 Sơ đồ các bước thực hiện tính toán chi phí sản xuất trong doanh nghiệp
Thu Thập Dữ Liệu Chi Phí Chính Xác
Bước đầu tiên và quan trọng nhất là thu thập đầy đủ và chính xác tất cả các dữ liệu về chi phí phát sinh trong quá trình sản xuất. Điều này đòi hỏi hệ thống kế toán và ghi chép minh bạch. Các thông tin cần thu thập bao gồm hóa đơn mua nguyên vật liệu, bảng lương nhân công, hóa đơn điện nước, chứng từ khấu hao tài sản, và các chi phí dịch vụ khác. Việc đảm bảo tính hợp lệ và đầy đủ của chứng từ là cực kỳ cần thiết để tránh sai sót trong quá trình hạch toán.
Phân Loại Các Hạng Mục Chi Phí
Sau khi thu thập, các chi phí cần được phân loại rõ ràng theo từng hạng mục đã nêu trong công thức tính chi phí sản xuất. Nghĩa là, bạn cần tách bạch đâu là chi phí nguyên vật liệu trực tiếp, đâu là chi phí nhân công trực tiếp, và đâu là chi phí sản xuất chung. Quá trình phân loại này giúp xác định đúng vai trò và ảnh hưởng của từng loại chi phí đến tổng thể sản xuất, đồng thời tạo điều kiện thuận lợi cho việc phân tích và kiểm soát.
Tiến Hành Tính Toán và Tổng Hợp
Khi đã có đầy đủ dữ liệu và phân loại chi phí, doanh nghiệp tiến hành áp dụng công thức tính chi phí sản xuất để tổng hợp. Hãy cộng tất cả các khoản mục đã được phân loại vào công thức. Ví dụ, nếu trong một tháng, chi phí nguyên vật liệu trực tiếp là 50 triệu, chi phí nhân công trực tiếp là 30 triệu, và chi phí sản xuất chung là 20 triệu, thì tổng chi phí sản xuất sẽ là 100 triệu đồng. Sự minh bạch trong từng con số sẽ giúp kết quả cuối cùng trở nên đáng tin cậy hơn.
Phân Tích và Đánh Giá Để Tối Ưu Chi Phí
Kết quả từ công thức tính chi phí sản xuất không chỉ là một con số tổng mà còn là cơ sở để phân tích sâu rộng. Doanh nghiệp cần xem xét từng hạng mục chi phí để xác định xem khoản mục nào đang chiếm tỷ trọng lớn, khoản mục nào có tiềm năng để tối ưu hóa. Phân tích này giúp nhận diện các điểm lãng phí, các quy trình chưa hiệu quả, từ đó đưa ra các biện pháp cải tiến như đàm phán lại giá nguyên liệu với nhà cung cấp, cải thiện năng suất lao động, hoặc đầu tư công nghệ mới để giảm thiểu chi phí vận hành.
Những Sai Lầm Phổ Biến Cần Tránh Khi Hạch Toán Chi Phí Sản Xuất
Mặc dù công thức tính chi phí sản xuất có vẻ đơn giản, nhưng trên thực tế, nhiều doanh nghiệp vẫn mắc phải những sai lầm nghiêm trọng trong quá trình hạch toán. Những sai sót này có thể dẫn đến việc định giá sản phẩm không chính xác, ảnh hưởng đến lợi nhuận và khả năng cạnh tranh trên thị trường.
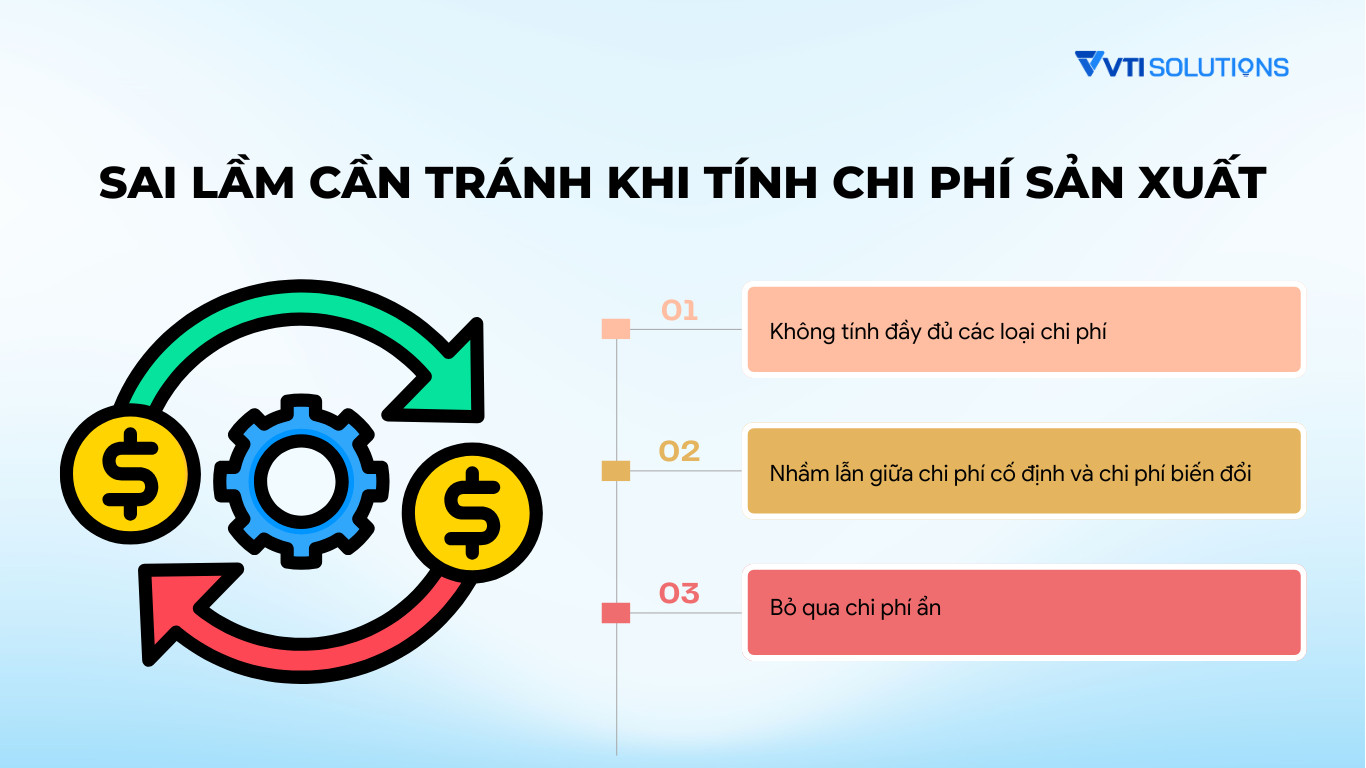 Minh họa các sai lầm phổ biến khi hạch toán chi phí sản xuất cần tránh
Bỏ Sót Các Khoản Chi Phí
Một trong những lỗi phổ biến nhất là không tính đầy đủ tất cả các khoản chi phí thực tế phát sinh. Các chi phí tưởng chừng nhỏ nhặt hoặc không trực tiếp như chi phí bao bì, đóng gói, chi phí vận chuyển nội bộ giữa các công đoạn, chi phí bảo trì định kỳ, hoặc lương của nhân sự gián tiếp trong xưởng (như quản lý, giám sát) thường bị bỏ qua. Việc này khiến tổng chi phí sản xuất bị đánh giá thấp hơn so với thực tế, dẫn đến việc định giá bán quá thấp và làm giảm lợi nhuận biên của doanh nghiệp.
Nhầm Lẫn Giữa Chi Phí Cố Định và Biến Đổi
Việc không phân biệt rõ ràng giữa chi phí cố định và chi phí biến đổi cũng là một sai lầm đáng kể. Chi phí cố định là những khoản không thay đổi theo sản lượng (ví dụ: tiền thuê nhà xưởng, lương cố định của quản lý, khấu hao máy móc), trong khi chi phí biến đổi lại tỷ lệ thuận với số lượng sản phẩm (ví dụ: nguyên vật liệu, tiền công theo sản phẩm). Sự nhầm lẫn này làm cho việc phân tích điểm hòa vốn trở nên không chính xác, gây khó khăn trong việc dự báo lợi nhuận khi sản lượng thay đổi đột biến.
Không Xem Xét Chi Phí Ẩn
Chi phí ẩn là những khoản chi không được thể hiện rõ ràng trên sổ sách kế toán nhưng vẫn tác động lớn đến chi phí sản xuất. Chúng bao gồm lãng phí nguyên vật liệu do lỗi sản xuất, thời gian chết của máy móc, năng suất lao động kém hiệu quả của nhân viên, hoặc chi phí phát sinh từ việc bảo hành, sửa chữa sản phẩm lỗi. Những khoản này thường bị bỏ qua vì khó định lượng, nhưng về lâu dài, chúng có thể đội giá thành lên rất nhiều mà doanh nghiệp không hề hay biết, gây thiệt hại đáng kể về tài chính và uy tín.
Tối Ưu Hóa Chi Phí Sản Xuất: Lợi Ích Lâu Dài
Việc không chỉ hiểu mà còn chủ động tối ưu hóa công thức tính chi phí sản xuất mang lại nhiều lợi ích chiến lược và bền vững cho bất kỳ doanh nghiệp nào. Trong bối cảnh thị trường ngày càng cạnh tranh, việc kiểm soát tốt chi phí không còn là lựa chọn mà là yếu tố sống còn.
Khi doanh nghiệp có khả năng giảm thiểu các khoản chi phí đầu vào và vận hành mà không ảnh hưởng đến chất lượng sản phẩm, giá thành sản phẩm sẽ giảm theo. Điều này cho phép doanh nghiệp đưa ra mức giá cạnh tranh hơn trên thị trường, thu hút nhiều khách hàng hơn và gia tăng thị phần. Hoặc, doanh nghiệp có thể duy trì giá bán hiện tại và tận hưởng biên lợi nhuận cao hơn, tạo ra nguồn vốn để tái đầu tư hoặc mở rộng kinh doanh.
Hơn nữa, việc liên tục phân tích và tối ưu chi phí sản xuất giúp nhà quản lý hiểu rõ hơn về hoạt động nội bộ. Nó thúc đẩy việc tìm kiếm các giải pháp cải tiến quy trình, nâng cao hiệu suất lao động, áp dụng công nghệ mới và quản lý chuỗi cung ứng hiệu quả hơn. Những nỗ lực này không chỉ giảm chi phí trực tiếp mà còn tăng cường năng lực cốt lõi, giúp doanh nghiệp trở nên linh hoạt và thích ứng tốt hơn với những thay đổi của thị trường. Đây chính là yếu tố tạo nên sự khác biệt và lợi thế cạnh tranh lâu dài.
Câu Hỏi Thường Gặp (FAQs)
1. Chi phí sản xuất khác gì so với chi phí bán hàng và chi phí quản lý doanh nghiệp?
Chi phí sản xuất là các khoản chi trực tiếp liên quan đến việc tạo ra sản phẩm (nguyên vật liệu, nhân công trực tiếp, chi phí sản xuất chung). Chi phí bán hàng là chi phí để đưa sản phẩm đến tay khách hàng (quảng cáo, lương nhân viên bán hàng). Chi phí quản lý doanh nghiệp là các chi phí chung cho toàn bộ hoạt động của công ty (lương văn phòng, khấu hao trụ sở).
2. Làm thế nào để phân biệt chi phí cố định và chi phí biến đổi trong chi phí sản xuất?
Chi phí cố định không thay đổi khi sản lượng thay đổi (ví dụ: tiền thuê xưởng, khấu hao máy móc theo thời gian). Chi phí biến đổi thay đổi tỷ lệ thuận với sản lượng (ví dụ: nguyên vật liệu, tiền lương theo sản phẩm). Phân biệt rõ giúp dự báo chi phí và lợi nhuận tốt hơn.
3. Tại sao cần phải tính toán chi phí sản xuất một cách chính xác?
Tính toán chi phí sản xuất chính xác giúp doanh nghiệp xác định giá bán hợp lý, kiểm soát lợi nhuận, phát hiện lãng phí để tối ưu hóa nguồn lực, và đưa ra các quyết định kinh doanh chiến lược hiệu quả.
4. Những yếu tố nào ảnh hưởng đến chi phí sản xuất?
Các yếu tố chính bao gồm giá cả nguyên vật liệu, năng suất lao động, chi phí thuê thiết bị và mặt bằng, chi phí năng lượng, công nghệ sản xuất, và hiệu quả quản lý quy trình.
5. Làm thế nào để giảm thiểu chi phí sản xuất mà không ảnh hưởng đến chất lượng sản phẩm?
Các biện pháp có thể bao gồm đàm phán giá tốt hơn với nhà cung cấp, tối ưu hóa quy trình sản xuất để giảm lãng phí, đầu tư vào công nghệ tự động hóa, nâng cao tay nghề và năng suất của nhân công, và quản lý tồn kho hiệu quả.
6. Chi phí sản xuất chung bao gồm những gì?
Chi phí sản xuất chung bao gồm các chi phí gián tiếp như tiền thuê nhà xưởng, điện, nước, khấu hao máy móc thiết bị, chi phí bảo trì, lương của quản lý phân xưởng, bảo hiểm cho công nhân, và các vật tư phụ trợ.
7. Có nên tính cả chi phí vận chuyển trong công thức tính chi phí sản xuất không?
Chi phí vận chuyển nguyên vật liệu đến nhà máy thường được tính vào chi phí sản xuất (cụ thể là chi phí nguyên vật liệu nếu là chi phí thu mua, hoặc chi phí sản xuất chung nếu là chi phí vận chuyển nội bộ). Chi phí vận chuyển thành phẩm đến khách hàng thường được xếp vào chi phí bán hàng.
8. Việc bỏ qua chi phí ẩn có tác động như thế nào?
Bỏ qua chi phí ẩn (như lãng phí, sai sót, thời gian chết) sẽ dẫn đến việc định giá sản phẩm thấp hơn thực tế, làm giảm lợi nhuận biên và gây khó khăn trong việc kiểm soát hiệu quả hoạt động lâu dài.
Hiểu và áp dụng đúng công thức tính chi phí sản xuất không chỉ giúp doanh nghiệp kiểm soát chi tiêu hiệu quả mà còn là nền tảng để định giá sản phẩm, tối ưu lợi nhuận và ra quyết định kinh doanh chính xác. Trong bối cảnh cạnh tranh ngày càng cao, việc quản trị chi phí không còn là lựa chọn mà là yếu tố sống còn. Hãy chủ động rà soát, cải tiến và ứng dụng các kiến thức quản lý hiện đại để đảm bảo mọi khoản chi đều được kiểm soát minh bạch, từ đó nâng cao năng lực cạnh tranh bền vững cho doanh nghiệp, một điều mà “Gia Sư Thành Tâm” luôn mong muốn các bạn học sinh và người đọc nắm vững để thành công trong tương lai.
