

Việc hiểu rõ công thức tính bảo hiểm 1 lần là điều cần thiết đối với mỗi người lao động khi đứng trước quyết định rút tiền bảo hiểm xã hội. Bài viết này sẽ cung cấp cái nhìn toàn diện về cách thức tính toán, các yếu tố ảnh hưởng, cũng như hướng dẫn chi tiết để bạn có thể tự mình ước tính số tiền được hưởng, từ đó đưa ra lựa chọn tài chính phù hợp nhất.
Hiểu Rõ Về Bảo Hiểm Xã Hội 1 Lần
Bảo hiểm xã hội 1 lần là khoản tiền mà người lao động được nhận khi đáp ứng đủ các điều kiện theo quy định của pháp luật và không tiếp tục tham gia bảo hiểm xã hội tự nguyện hoặc bảo lưu thời gian đóng bảo hiểm xã hội để hưởng lương hưu. Quyết định rút BHXH một lần thường xuất phát từ nhu cầu tài chính cấp bách hoặc khi người lao động không còn khả năng tiếp tục tham gia hệ thống bảo hiểm xã hội.
Việc nắm vững các quy định và điều kiện để được hưởng bảo hiểm 1 lần là bước đầu tiên và quan trọng nhất. Điều này giúp người lao động tránh được những sai sót không đáng có trong quá trình làm thủ tục và đảm bảo quyền lợi của mình. Quy định hiện hành đã có những thay đổi đáng kể qua các năm, do đó, việc cập nhật thông tin là vô cùng cần thiết.
Điều Kiện Hưởng Bảo Hiểm Xã Hội Một Lần
Căn cứ Điều 60 của Luật Bảo hiểm xã hội năm 2014 và Khoản 1, Điều 1 của Nghị quyết số 93/2015/QH13, người lao động có thể yêu cầu hưởng bảo hiểm xã hội một lần khi thuộc một trong các trường hợp sau:
- Đủ tuổi hưởng lương hưu theo quy định mà chưa đủ 20 năm đóng bảo hiểm xã hội, hoặc lao động nữ là cán bộ, công chức xã hoặc người hoạt động không chuyên trách ở cấp xã đã đủ tuổi hưởng lương hưu mà chưa đủ 15 năm đóng bảo hiểm xã hội và không tiếp tục tham gia bảo hiểm xã hội tự nguyện.
- Ra nước ngoài để định cư.
- Người đang bị mắc một trong những bệnh nguy hiểm đến tính mạng như ung thư, bại liệt, xơ gan cổ trướng, phong, lao nặng, nhiễm HIV đã chuyển sang giai đoạn AIDS và những bệnh khác theo quy định của Bộ Y tế.
- Trường hợp người lao động sau một năm nghỉ việc, không tiếp tục đóng bảo hiểm xã hội và có nhu cầu nhận tiền bảo hiểm 1 lần. Đây là trường hợp phổ biến nhất mà nhiều người lao động lựa chọn.
- Sĩ quan, quân nhân chuyên nghiệp, công an nhân dân, người làm công tác cơ yếu hưởng lương như quân nhân hoặc công an nhân dân khi phục viên, xuất ngũ, thôi việc mà không đủ điều kiện hưởng lương hưu.
Công Thức Tính Bảo Hiểm 1 Lần Chi Tiết Theo Quy Định
Để tính toán chính xác số tiền bảo hiểm 1 lần được hưởng, người lao động cần dựa vào công thức tính bảo hiểm 1 lần được quy định rõ ràng trong pháp luật hiện hành. Căn cứ Khoản 4, Điều 19 của Thông tư 59/2015/TT-BLĐTBXH, mức hưởng này được xác định dựa trên tổng thời gian người lao động đã tham gia BHXH và mức bình quân tiền lương tháng đóng bảo hiểm xã hội của họ.
Công thức tính bảo hiểm 1 lần cơ bản được áp dụng như sau:
Mức hưởng BHXH 1 lần = { (1,5 x thời gian tham gia BHXH trước năm 2014) + (2 x thời gian tham gia BHXH từ năm 2014) } x Mức bình quân tiền lương tháng đóng BHXH (Mbqtl)
Trong đó:
- 1,5: Là hệ số tính cho mỗi năm đóng BHXH trước năm 2014.
- 2: Là hệ số tính cho mỗi năm đóng BHXH từ năm 2014 trở đi. Điều này phản ánh sự thay đổi trong chính sách, khuyến khích người lao động tiếp tục đóng BHXH dài hơn.
- Thời gian tham gia BHXH trước/từ năm 2014: Được tính bằng tổng số năm đóng BHXH của người lao động trong từng giai đoạn tương ứng.
- Mức bình quân tiền lương tháng đóng BHXH (Mbqtl): Là yếu tố quan trọng quyết định tổng số tiền nhận được, sẽ được giải thích chi tiết hơn ở phần sau.
Đối với trường hợp đặc biệt khi người lao động có thời gian đóng bảo hiểm xã hội chưa đủ một năm, mức hưởng BHXH 1 lần sẽ được tính theo một công thức riêng. Cụ thể, theo Khoản 2 Điều 19 Thông tư 59/2015/TT-BLĐTBXH, mức hưởng được xác định bằng 22% của tổng các mức tiền lương tháng đã đóng BHXH, với mức tối đa không quá 02 tháng mức bình quân tiền lương tháng đóng BHXH. Đây là một quy định quan trọng giúp đảm bảo quyền lợi cho những người lao động có thời gian đóng ngắn.
Cách Xác Định Mức Bình Quân Tiền Lương Đóng Bảo Hiểm Xã Hội (Mbqtl)
Mức bình quân tiền lương tháng đóng bảo hiểm xã hội (Mbqtl) là yếu tố cốt lõi trong công thức tính bảo hiểm 1 lần. Đây không chỉ đơn thuần là trung bình cộng của các mức lương đã đóng, mà còn có sự điều chỉnh theo hệ số trượt giá để đảm bảo giá trị thực của tiền lương qua các thời kỳ.
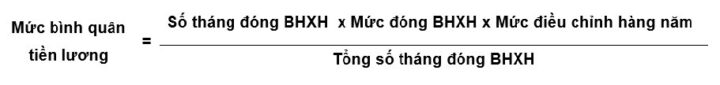 Biểu đồ minh họa cách tính mức bình quân tiền lương đóng bảo hiểm xã hội
Cách tính Mbqtl sẽ khác nhau tùy thuộc vào đối tượng tham gia bảo hiểm xã hội bắt buộc hay tự nguyện, và thời điểm bắt đầu đóng bảo hiểm. Đối với người tham gia BHXH bắt buộc, Mbqtl được tính bằng cách lấy tổng tiền lương tháng đã đóng BHXH (đã được điều chỉnh theo hệ số trượt giá) chia cho tổng số tháng đã đóng BHXH. Đối với người tham gia BHXH tự nguyện, công thức tương tự nhưng áp dụng bảng hệ số điều chỉnh thu nhập tháng đã đóng BHXH riêng.
Áp Dụng Hệ Số Điều Chỉnh Tiền Lương Đã Đóng Bảo Hiểm Xã Hội
Hệ số điều chỉnh tiền lương (còn gọi là hệ số trượt giá) đóng vai trò cực kỳ quan trọng trong việc tính toán mức hưởng bảo hiểm xã hội 1 lần. Mục đích của hệ số này là bù đắp sự mất giá của đồng tiền theo thời gian, đảm bảo rằng tiền lương mà người lao động đã đóng từ nhiều năm trước vẫn giữ được giá trị thực tại thời điểm hưởng chế độ.
Ví dụ, Thông tư số 01/2023/TT-BLĐTBXH ngày 03/01/2023 đã quy định bảng hệ số điều chỉnh tiền lương và thu nhập tháng đã đóng bảo hiểm xã hội cho năm 2023. Các bảng hệ số này được ban hành định kỳ hàng năm và áp dụng khác nhau cho đối tượng tham gia BHXH bắt buộc và tự nguyện. Việc tra cứu và áp dụng đúng hệ số cho từng năm đóng BHXH là bước không thể thiếu để có kết quả tính Mbqtl chính xác.
Việc tính toán này giúp người lao động nhận được một khoản tiền công bằng, phản ánh đúng giá trị sức lao động đã đóng góp. Tuy nhiên, nhiều người thường bỏ qua bước điều chỉnh này, dẫn đến sai lệch lớn trong kết quả tự tính. Do đó, cần hết sức chú ý đến các thông tư hướng dẫn hàng năm của Bộ Lao động – Thương binh và Xã hội để cập nhật hệ số mới nhất.
Nguyên Tắc Làm Tròn Thời Gian Tham Gia Bảo Hiểm Xã Hội
Để đơn giản hóa quá trình tính toán công thức tính bảo hiểm 1 lần và đảm bảo sự nhất quán, pháp luật quy định nguyên tắc làm tròn thời gian đóng bảo hiểm xã hội có tháng lẻ. Quy tắc này giúp chuyển đổi tổng thời gian đóng BHXH từ tháng thành năm một cách hợp lý.
Các nguyên tắc làm tròn cụ thể như sau:
- Nếu thời gian đóng bảo hiểm xã hội có từ 01 tháng đến 06 tháng lẻ, sẽ được làm tròn thành nửa năm (0,5 năm).
- Nếu thời gian đóng bảo hiểm xã hội có từ 07 tháng đến 11 tháng lẻ, sẽ được làm tròn thành một năm (1 năm).
Ví dụ, nếu một người lao động có tổng thời gian đóng BHXH là 5 năm 3 tháng, thời gian này sẽ được làm tròn thành 5,5 năm. Tương tự, nếu có thời gian đóng là 5 năm 9 tháng, sẽ được làm tròn thành 6 năm. Nguyên tắc này áp dụng cho cả thời gian đóng trước và từ năm 2014, giúp việc tính toán trở nên minh bạch và dễ hiểu hơn cho người lao động.
Minh Họa Cách Tính Bảo Hiểm 1 Lần Với Ví Dụ Thực Tế
Để giúp bạn hình dung rõ hơn về công thức tính bảo hiểm 1 lần, chúng ta hãy cùng xem xét một ví dụ cụ thể. Giả sử Lao động A có thời gian tham gia đóng bảo hiểm xã hội bắt buộc từ tháng 5/2019 đến tháng 3/2023 với các mức lương như sau:
- Từ tháng 5/2019 đến tháng 7/2019: mức lương 4.500.000 đồng/tháng.
- Từ tháng 01/2020 đến tháng 06/2022: mức lương 8.500.000 đồng/tháng.
- Từ tháng 07/2022 đến tháng 3/2023: mức lương 9.500.000 đồng/tháng.
Lao động A có tổng thời gian tham gia BHXH là 3 năm 6 tháng và dự định rút bảo hiểm xã hội 1 lần.
-
Xác định thời gian đóng BHXH theo từng giai đoạn:
- Thời gian trước năm 2014: 0 năm.
- Thời gian từ năm 2014 trở đi (từ 5/2019 – 3/2023): 3 năm 6 tháng = 42 tháng. Theo nguyên tắc làm tròn, 6 tháng được làm tròn thành 0,5 năm. Vậy tổng thời gian đóng là 3,5 năm.
-
Tính tổng tiền lương đã đóng BHXH sau khi điều chỉnh theo hệ số trượt giá (ví dụ hệ số năm 2023):
- 5/2019 – 7/2019 (3 tháng, 4.500.000 VNĐ): 4.500.000 x 1,08 (hệ số 2019) x 3 = 14.580.000 VNĐ.
- 1/2020 – 12/2020 (12 tháng, 8.500.000 VNĐ): 8.500.000 x 1,05 (hệ số 2020) x 12 = 107.100.000 VNĐ.
- 1/2021 – 12/2021 (12 tháng, 8.500.000 VNĐ): 8.500.000 x 1,03 (hệ số 2021) x 12 = 105.060.000 VNĐ.
- 1/2022 – 6/2022 (6 tháng, 8.500.000 VNĐ): 8.500.000 x 1,00 (hệ số 2022) x 6 = 51.000.000 VNĐ.
- 7/2022 – 12/2022 (6 tháng, 9.500.000 VNĐ): 9.500.000 x 1,00 (hệ số 2022) x 6 = 57.000.000 VNĐ.
- 1/2023 – 3/2023 (3 tháng, 9.500.000 VNĐ): 9.500.000 x 1,00 (hệ số 2023) x 3 = 28.500.000 VNĐ.
- Tổng tiền lương đã đóng sau điều chỉnh: 14.580.000 + 107.100.000 + 105.060.000 + 51.000.000 + 57.000.000 + 28.500.000 = 363.240.000 VNĐ.
-
Tính Mức bình quân tiền lương tháng đóng BHXH (Mbqtl):
- Mbqtl = Tổng tiền lương đã đóng sau điều chỉnh / Tổng số tháng đóng = 363.240.000 / 42 = 8.648.571 VNĐ.
-
Áp dụng công thức tính bảo hiểm 1 lần:
- Vì thời gian đóng BHXH của A hoàn toàn sau năm 2014, công thức đơn giản hóa thành: 2 x Tổng thời gian đóng BHXH (đã làm tròn) x Mbqtl.
- Mức hưởng BHXH 1 lần của A = 2 x 3,5 x 8.648.571 = 60.539.997 VNĐ.
Đây chính là số tiền ước tính mà Lao động A có thể nhận được nếu quyết định rút bảo hiểm xã hội 1 lần tại thời điểm này.
Hướng Dẫn Tính Bảo Hiểm 1 Lần Trực Tuyến Tiện Lợi
Việc tự tính công thức tính bảo hiểm 1 lần bằng tay, đặc biệt khi có nhiều giai đoạn đóng BHXH với các mức lương khác nhau, có thể rất phức tạp và dễ gây nhầm lẫn. May mắn thay, với sự phát triển của công nghệ, người lao động hiện nay có thể dễ dàng ước tính mức hưởng của mình thông qua các công cụ trực tuyến.
Các công cụ tính BHXH 1 lần online giúp tự động hóa quá trình tính toán, áp dụng đúng các hệ số điều chỉnh và nguyên tắc làm tròn, giảm thiểu đáng kể sai sót. Để sử dụng hiệu quả các công cụ này, bạn cần thực hiện theo các bước sau:
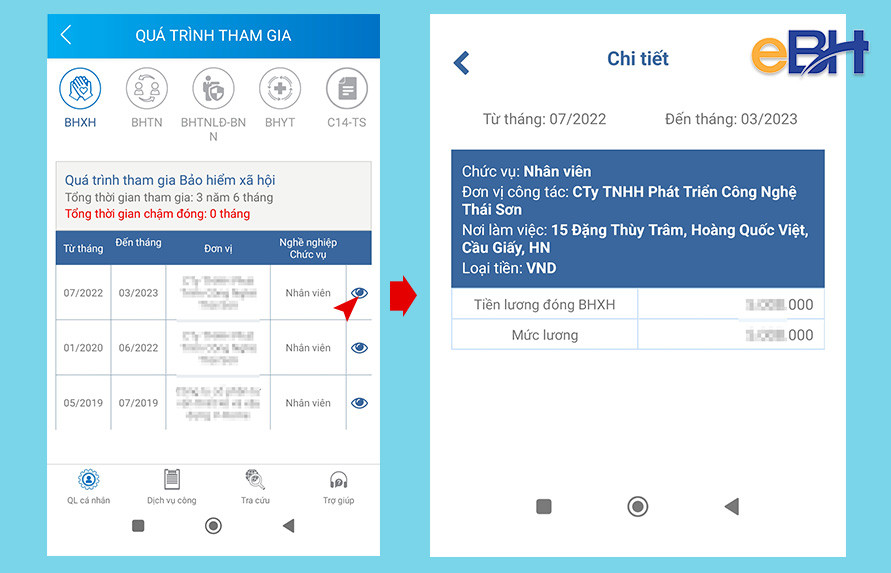 Giao diện ứng dụng VssID giúp tra cứu quá trình đóng bảo hiểm xã hội
-
Tra cứu thông tin quá trình đóng BHXH trên ứng dụng VssID: Đây là bước quan trọng nhất. Ứng dụng VssID của Bảo hiểm xã hội Việt Nam cho phép người lao động tra cứu chi tiết toàn bộ lịch sử đóng BHXH của mình, bao gồm tổng thời gian tham gia và mức tiền lương đóng BHXH tại từng giai đoạn. Nếu không sử dụng VssID, bạn có thể tham khảo các cách tra cứu BHXH khác thông qua Cổng thông tin điện tử BHXH Việt Nam hoặc tin nhắn SMS.
- Thông tin cần ghi lại từ VssID bao gồm: Tổng thời gian tham gia BHXH và các mức tiền lương đóng BHXH tương ứng với mỗi giai đoạn.
-
Truy cập hệ thống tính BHXH 1 lần trực tuyến: Sau khi có đủ thông tin từ VssID, bạn có thể truy cập các website cung cấp công cụ tính BHXH 1 lần uy tín. Ví dụ, LuatVietNam là một trong những trang có công cụ được nhiều người tin dùng.
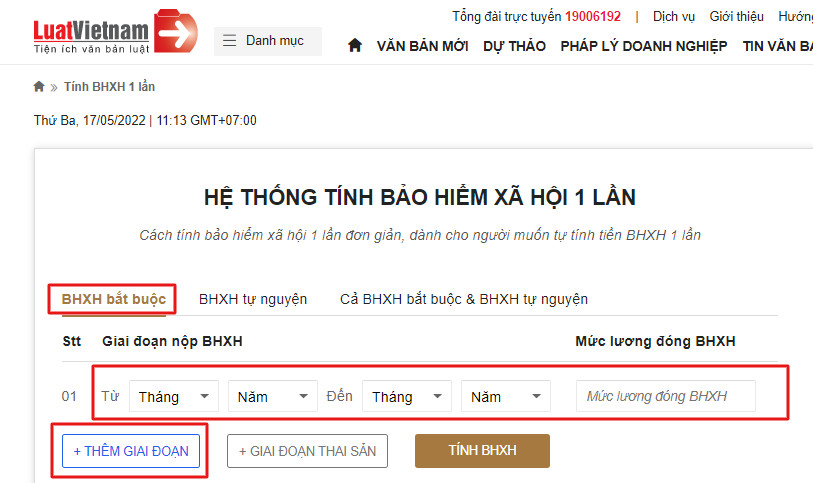 Màn hình công cụ tính bảo hiểm 1 lần trực tuyến của LuatVietNam
- Điền thông tin và nhận kết quả: Trên giao diện của công cụ tính, bạn sẽ nhập các thông tin đã tra cứu được từ VssID. Nếu bạn làm việc ở nhiều công ty hoặc có nhiều giai đoạn đóng khác nhau, hãy chọn “THÊM GIAI ĐOẠN” để bổ sung đầy đủ dữ liệu. Sau khi nhập hết thông tin, nhấn “TÍNH BHXH” để hệ thống tự động tính toán và hiển thị kết quả.
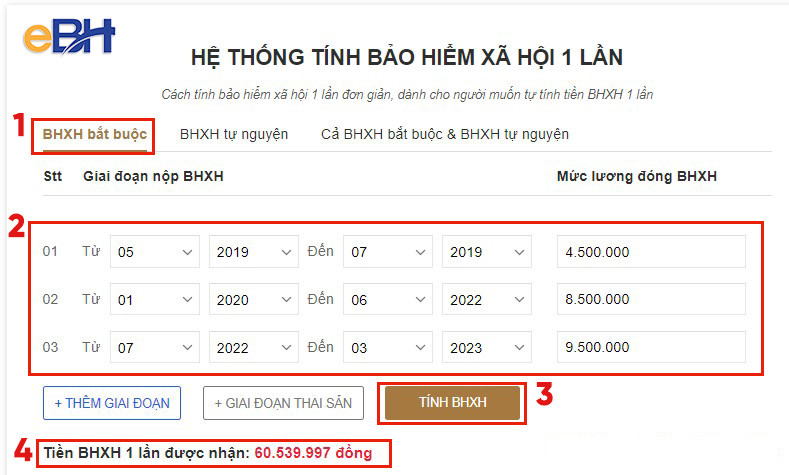 Quy trình nhập liệu để tính bảo hiểm xã hội 1 lần trực tuyến
Hệ thống sẽ không chỉ hiển thị số tiền cuối cùng mà còn diễn giải chi tiết quá trình tính toán, giúp người lao động hiểu rõ cách công thức tính bảo hiểm 1 lần được áp dụng cho trường hợp của mình. Điều này giúp bạn có cái nhìn minh bạch và tin cậy hơn về số tiền dự kiến sẽ nhận được.
Hồ Sơ Và Thủ Tục Yêu Cầu Hưởng Bảo Hiểm Xã Hội 1 Lần
Sau khi đã nắm rõ công thức tính bảo hiểm 1 lần và ước tính được số tiền mình có thể nhận, nếu quyết định rút, người lao động cần chuẩn bị hồ sơ và thực hiện các thủ tục theo đúng quy định pháp luật. Căn cứ Điều 109 của Luật Bảo hiểm xã hội năm 2014, hồ sơ hưởng bảo hiểm xã hội một lần bao gồm các giấy tờ sau:
- Sổ bảo hiểm xã hội: Đây là giấy tờ quan trọng nhất, dùng để xác định quá trình và mức đóng BHXH của người lao động.
- Đơn đề nghị hưởng bảo hiểm xã hội một lần: Theo mẫu quy định, thể hiện mong muốn của người lao động.
- Đối với người ra nước ngoài để định cư: Phải bổ sung thêm bản sao giấy xác nhận của cơ quan có thẩm quyền về việc thôi quốc tịch Việt Nam hoặc bản dịch tiếng Việt được chứng thực. Ngoài ra, có thể nộp bản sao hộ chiếu do nước ngoài cấp, thị thực nhập cảnh với lý do định cư, giấy tờ xác nhận đang làm thủ tục nhập quốc tịch nước ngoài, hoặc thẻ thường trú/cư trú có thời hạn từ 05 năm trở lên do cơ quan nước ngoài có thẩm quyền cấp.
- Đối với người mắc bệnh hiểm nghèo: Cần có trích sao hồ sơ bệnh án hoặc giấy ra viện thể hiện tình trạng bệnh nguy hiểm đến tính mạng theo quy định của Bộ Y tế.
Địa Điểm Và Thời Hạn Giải Quyết Hồ Sơ
Người lao động nộp hồ sơ yêu cầu hưởng bảo hiểm 1 lần trực tiếp tại cơ quan Bảo hiểm xã hội cấp huyện nơi mình đang cư trú. “Nơi cư trú” ở đây có thể là nơi đăng ký hộ khẩu thường trú hoặc nơi đăng ký tạm trú. Khi đến nộp hồ sơ, người lao động cần mang theo bản gốc Chứng minh nhân dân/Căn cước công dân và sổ hộ khẩu/sổ tạm trú để xuất trình và đối chiếu.
- Thời hạn nộp hồ sơ: Pháp luật quy định trong vòng 30 ngày kể từ thời điểm người lao động đủ điều kiện hưởng bảo hiểm xã hội một lần và có yêu cầu, họ phải nộp hồ sơ theo quy định tại Điều 109 Luật BHXH 2014.
- Thời hạn giải quyết hồ sơ: Cơ quan Bảo hiểm xã hội có trách nhiệm giải quyết hồ sơ trong vòng 10 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ. Sau thời gian này, cơ quan BHXH sẽ tổ chức chi trả tiền cho người lao động. Trong trường hợp hồ sơ không được giải quyết, cơ quan BHXH phải có văn bản trả lời rõ lý do.
Quá trình này đòi hỏi sự chính xác và tuân thủ chặt chẽ các quy định, giúp người lao động nhận được khoản tiền BHXH 1 lần một cách nhanh chóng và đúng luật.
Cân Nhắc Kỹ Lưỡng: Lợi Ích Và Hạn Chế Khi Rút Bảo Hiểm Xã Hội Một Lần
Quyết định rút bảo hiểm xã hội 1 lần là một trong những quyết định tài chính quan trọng đối với người lao động. Mặc dù khoản tiền này có thể giải quyết được nhu cầu tài chính trước mắt, nhưng nó cũng tiềm ẩn nhiều thiệt thòi về lâu dài. Việc nắm rõ công thức tính bảo hiểm 1 lần chỉ là một phần, điều quan trọng hơn là phải cân nhắc kỹ lưỡng lợi ích và hạn chế của quyết định này.
Lợi ích của việc rút BHXH 1 lần:
- Giải quyết nhu cầu tài chính cấp bách: Đây là lý do hàng đầu khiến nhiều người lao động lựa chọn. Khoản tiền nhận được có thể được sử dụng để đầu tư, trả nợ, trang trải chi phí sinh hoạt hoặc y tế khẩn cấp.
- Chủ động tài chính: Người lao động có toàn quyền sử dụng số tiền này theo ý muốn của mình mà không bị ràng buộc bởi các quy định của chế độ hưu trí.
Hạn chế và những thiệt thòi lớn:
- Mất cơ hội hưởng lương hưu khi về già: Đây là thiệt thòi lớn nhất. Khi rút bảo hiểm 1 lần, người lao động sẽ chấm dứt quá trình tích lũy thời gian đóng BHXH và không còn cơ hội được hưởng lương hưu hàng tháng khi đến tuổi nghỉ hưu. Mức lương hưu thường ổn định và là nguồn thu nhập chính khi không còn khả năng lao động.
- Không được hưởng bảo hiểm y tế miễn phí khi về hưu: Người hưởng lương hưu sẽ được cấp thẻ bảo hiểm y tế miễn phí, đảm bảo quyền lợi khám chữa bệnh trọn đời. Khi rút BHXH 1 lần, người lao động sẽ mất quyền lợi này, phải tự chi trả hoặc mua BHYT tự nguyện với chi phí cao hơn.
- Khoản tiền nhận được có thể không đủ lớn so với giá trị lâu dài: Mặc dù công thức tính bảo hiểm 1 lần có tính đến hệ số trượt giá, nhưng tổng số tiền nhận được vẫn thường thấp hơn nhiều so với tổng giá trị các quyền lợi mà người lao động sẽ được hưởng nếu tiếp tục đóng BHXH và nhận lương hưu cùng các chế độ khác như tử tuất, mai táng phí.
- Rủi ro tài chính trong tương lai: Không có lương hưu đồng nghĩa với việc người lao động phải tự lo toàn bộ chi phí sinh hoạt khi về già, đối mặt với rủi ro tài chính khi không còn sức khỏe để làm việc.
Vì những lý do trên, các chuyên gia thường khuyến nghị người lao động nên cân nhắc thật kỹ trước khi quyết định rút bảo hiểm xã hội một lần, chỉ nên thực hiện khi thực sự có lý do cấp thiết và không còn lựa chọn nào khác. Việc bảo lưu thời gian đóng BHXH hoặc chuyển sang tham gia BHXH tự nguyện để tiếp tục tích lũy thời gian hưởng lương hưu là lựa chọn ưu việt hơn trong dài hạn.
Việc nắm vững công thức tính bảo hiểm 1 lần giúp người lao động có thể chủ động hơn trong việc quản lý tài chính cá nhân. Tuy nhiên, trước khi đi đến quyết định cuối cùng, hãy luôn cân nhắc kỹ lưỡng những lợi ích và thiệt thòi lâu dài mà việc rút bảo hiểm xã hội 1 lần có thể mang lại. Các thông tin được cung cấp bởi Gia Sư Thành Tâm hy vọng sẽ là hành trang hữu ích giúp bạn đưa ra lựa chọn sáng suốt nhất cho tương lai của mình.
Các Câu Hỏi Thường Gặp (FAQs)
1. Công thức tính bảo hiểm 1 lần có thay đổi hàng năm không?
Có, công thức tính bảo hiểm 1 lần cơ bản thường ổn định theo Luật BHXH. Tuy nhiên, các hệ số điều chỉnh tiền lương và thu nhập tháng đã đóng BHXH (hệ số trượt giá) sẽ được cập nhật hàng năm thông qua các Thông tư của Bộ Lao động – Thương binh và Xã hội để phản ánh sự thay đổi của giá cả thị trường.
2. Làm thế nào để biết chính xác thời gian và mức lương đóng BHXH của mình?
Bạn có thể tra cứu thông tin chi tiết về quá trình đóng bảo hiểm xã hội và mức lương đóng qua ứng dụng VssID (Bảo hiểm xã hội số) hoặc trên Cổng thông tin điện tử của Bảo hiểm xã hội Việt Nam bằng cách nhập mã số BHXH và mật khẩu.
3. Có phải đóng thuế thu nhập cá nhân khi nhận bảo hiểm 1 lần không?
Theo quy định hiện hành, khoản tiền bảo hiểm xã hội một lần mà người lao động nhận được sẽ không phải chịu thuế thu nhập cá nhân.
4. Nếu tôi đã rút BHXH 1 lần, liệu có thể tiếp tục tham gia BHXH sau này không?
Có. Sau khi rút BHXH 1 lần, bạn hoàn toàn có thể tiếp tục tham gia BHXH bắt buộc hoặc tự nguyện khi có công việc mới hoặc có nhu cầu. Tuy nhiên, thời gian đóng BHXH trước đó đã được giải quyết một lần sẽ không được cộng dồn vào thời gian đóng mới.
5. Rút BHXH 1 lần có ảnh hưởng đến việc hưởng bảo hiểm thất nghiệp không?
Không. Việc rút bảo hiểm 1 lần không ảnh hưởng đến quyền lợi hưởng trợ cấp thất nghiệp. Bảo hiểm thất nghiệp là một chế độ riêng biệt và được giải quyết độc lập theo thời gian tham gia bảo hiểm thất nghiệp của người lao động.
6. Nếu tôi có thời gian đóng BHXH ở cả khu vực nhà nước và khu vực ngoài nhà nước thì tính Mbqtl như thế nào?
Nếu có thời gian đóng BHXH ở cả hai khu vực, Mbqtl sẽ được tính dựa trên toàn bộ thời gian đóng và mức lương/thu nhập đã đóng ở cả hai khu vực, có áp dụng hệ số điều chỉnh tương ứng. Việc tính toán sẽ phức tạp hơn một chút, nên sử dụng các công cụ tính online là lựa chọn tốt.
7. Tôi có thể ủy quyền cho người khác làm thủ tục nhận BHXH 1 lần không?
Có, người lao động có thể ủy quyền cho người khác làm thủ tục nhận bảo hiểm xã hội một lần nếu không thể tự mình thực hiện. Việc ủy quyền phải được lập thành văn bản theo mẫu quy định và có xác nhận của chính quyền địa phương hoặc công chứng.
