

Tỷ suất hoàn vốn nội bộ (IRR) là một chỉ số tài chính quan trọng giúp đánh giá hiệu quả đầu tư của các dự án. Việc nắm vững công thức tính IRR bằng tay không chỉ là một kỹ năng cơ bản mà còn giúp bạn hiểu sâu sắc hơn về dòng tiền và khả năng sinh lời thực sự của một khoản đầu tư. Hãy cùng khám phá chi tiết về phương pháp tính toán này và cách áp dụng nó một cách hiệu quả.
IRR Là Gì? Tổng Quan Về Tỷ Suất Hoàn Vốn Nội Bộ
IRR, viết tắt của Internal Rate of Return, là tỷ suất hoàn vốn nội bộ của một dự án. Về bản chất, đây là lãi suất chiết khấu mà tại đó giá trị hiện tại ròng (NPV – Net Present Value) của tất cả các dòng tiền (bao gồm cả dòng tiền vào và dòng tiền ra) từ một dự án bằng 0. Nói cách khác, IRR chính là tỷ lệ lợi nhuận dự kiến mà một khoản đầu tư sẽ tạo ra trong suốt thời gian hoạt động của nó.
Ví dụ, nếu một dự án có chỉ số IRR là 12%, điều này có nghĩa là dự án đó được ước tính sẽ mang lại tỷ suất lợi nhuận 12% mỗi năm trong suốt quá trình kinh doanh. Chỉ số này trở thành một tiêu chuẩn để so sánh và lựa chọn giữa các cơ hội đầu tư khác nhau, giúp các nhà quản lý và nhà đầu tư đưa ra quyết định sáng suốt.
Tầm Quan Trọng Của Việc Nắm Vững Cách Tính IRR Thủ Công
Trong thời đại công nghệ, nhiều phần mềm và công cụ trực tuyến có thể tính toán IRR một cách nhanh chóng. Tuy nhiên, việc hiểu và thực hiện công thức tính IRR bằng tay vẫn mang lại những giá trị cốt lõi không thể thay thế. Khi bạn tự tay tính toán, bạn sẽ có cái nhìn sâu sắc hơn về cách các yếu tố như dòng tiền ban đầu, dòng tiền thu được và thời gian ảnh hưởng đến kết quả cuối cùng.
Kỹ năng tính toán thủ công giúp củng cố kiến thức nền tảng về tài chính và định giá dự án, một yếu tố cực kỳ quan trọng trong môi trường kinh doanh đầy biến động. Nó cũng trang bị cho bạn khả năng kiểm tra lại kết quả từ các công cụ tự động, đảm bảo tính chính xác và tin cậy của phân tích. Hơn nữa, trong những tình huống không có sẵn phần mềm, việc biết cách tính toán thủ công sẽ là một lợi thế lớn.
Các Yếu Tố Cấu Thành Công Thức Tính IRR
Để áp dụng công thức tính IRR bằng tay, chúng ta cần hiểu rõ các thành phần cấu thành nên công thức này. Mỗi yếu tố đóng vai trò thiết yếu trong việc xác định tỷ suất hoàn vốn nội bộ của một dự án đầu tư.
Dòng Tiền Thuần (Cash Flow)
Dòng tiền thuần (Ct) đại diện cho số tiền thu được hoặc chi ra tại mỗi thời điểm trong vòng đời dự án. Trong đó, C0 là chi phí đầu tư ban đầu – thường là một khoản chi âm diễn ra ở thời điểm hiện tại (t=0). Các Ct sau đó (từ năm 1 đến năm n) là dòng tiền ròng thu được từ dự án, có thể là dương hoặc âm tùy thuộc vào hoạt động kinh doanh.
Thời Gian (t, n)
Yếu tố thời gian đóng vai trò then chốt trong công thức IRR. “t” đại diện cho từng kỳ thời gian cụ thể (ví dụ: năm 1, năm 2,…) mà dòng tiền phát sinh, trong khi “n” là tổng thời gian thực hiện dự án. Khoảng thời gian này có thể là vài tháng, vài năm hoặc thậm chí vài thập kỷ, và việc chiết khấu dòng tiền về giá trị hiện tại phụ thuộc rất nhiều vào mốc thời gian này.
Giá Trị Hiện Tại Ròng (NPV)
IRR có mối liên hệ mật thiết với Giá trị Hiện tại Ròng (NPV). Về cơ bản, IRR chính là suất chiết khấu “r” làm cho NPV của dự án bằng 0. Công thức NPV được tính bằng tổng giá trị hiện tại của tất cả dòng tiền vào trừ đi giá trị hiện tại của tất cả dòng tiền ra. Khi NPV dương, dự án có khả năng sinh lời; khi NPV âm, dự án không hiệu quả. Mục tiêu của công thức tính IRR bằng tay là tìm ra mức chiết khấu khiến cân bằng hai yếu tố này.
Công Thức Tính IRR Bằng Tay Chi Tiết
Công thức tính IRR bằng tay dựa trên nguyên tắc tìm kiếm suất chiết khấu (r) làm cho Giá trị Hiện tại Ròng (NPV) của dự án bằng 0. Công thức tổng quát có thể được biểu diễn như sau:
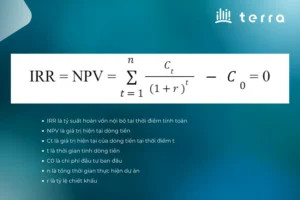 Công thức tính IRR bằng tay và các thành phần chính
Trong đó:
- IRR là tỷ suất hoàn vốn nội bộ mà chúng ta cần tìm.
- NPV (Net Present Value) là giá trị hiện tại ròng của dòng tiền, mục tiêu là làm cho NPV = 0.
- Ct là dòng tiền thu được (hoặc chi ra) tại thời điểm t.
- C0 là chi phí đầu tư ban đầu (thường là một giá trị âm).
- t là thời điểm diễn ra dòng tiền (ví dụ: t=1 cho năm thứ nhất, t=2 cho năm thứ hai,…).
- n là tổng số kỳ (năm) của dự án.
- r là tỷ lệ chiết khấu (tức là IRR chúng ta cần xác định).
Phương Pháp Nội Suy (Interpolation Method) Trong Tính Toán IRR
Để thực hiện công thức tính IRR bằng tay một cách hiệu quả, chúng ta thường sử dụng phương pháp nội suy (Interpolation Method) kết hợp với thử và sai (Trial and Error). Do IRR là ẩn số trong mẫu số của một phương trình phức tạp, việc giải trực tiếp là rất khó. Thay vào đó, chúng ta sẽ thực hiện các bước sau:
- Chọn hai tỷ lệ chiết khấu thử nghiệm (r1 và r2): Bắt đầu với một tỷ lệ chiết khấu dự đoán (r1) và tính NPV1. Nếu NPV1 > 0, chúng ta cần một tỷ lệ chiết khấu cao hơn để giảm NPV xuống. Nếu NPV1 < 0, chúng ta cần một tỷ lệ chiết khấu thấp hơn. Chọn r2 dựa trên kết quả này.
- Tính NPV2 với r2: Tiếp tục tính toán NPV với tỷ lệ chiết khấu thứ hai (r2) sao cho một NPV dương và một NPV âm được tìm thấy, và hai giá trị NPV này càng gần 0 càng tốt.
- Áp dụng công thức nội suy: Khi đã có hai cặp (r, NPV), ví dụ (r1, NPV1) và (r2, NPV2), chúng ta có thể sử dụng công thức nội suy tuyến tính để ước tính IRR:
IRR = r1 + [NPV1 / (NPV1 – NPV2)] * (r2 – r1)
Phương pháp này giúp xấp xỉ giá trị IRR một cách khá chính xác mà không cần phần mềm chuyên dụng.
Ví Dụ Thực Tế Minh Họa Công Thức Tính IRR Bằng Tay
Để hiểu rõ hơn về công thức tính IRR bằng tay, hãy cùng phân tích ví dụ sau:
Công ty TNHH ABC dự định đầu tư vào một dự án kinh doanh với số vốn ban đầu 6 tỷ đồng (chi phí đầu tư ban đầu, C0 = -6 tỷ). Dự án kéo dài 4 năm. Trong 2 năm đầu, công ty cần bổ sung vốn 500 triệu đồng mỗi năm (tức là dòng tiền năm 1 và năm 2 sẽ giảm 500 triệu). Ước tính mỗi năm doanh nghiệp thu về 2 tỷ đồng từ dự án (tức dòng tiền dương 2 tỷ đồng từ năm 1 đến năm 4). Ngoài ra, số vốn ban đầu 6 tỷ sẽ được thu hồi vào cuối năm thứ 4. Công ty có nên thực hiện dự án không? Biết rằng tỷ lệ chiết khấu yêu cầu (r) là 10%.
Dòng tiền của dự án như sau (đơn vị tỷ đồng):
- Năm 0 (C0): -6
- Năm 1 (C1): 2 – 0.5 = 1.5
- Năm 2 (C2): 2 – 0.5 = 1.5
- Năm 3 (C3): 2
- Năm 4 (C4): 2 + 6 (thu hồi vốn ban đầu) = 8
Cách tính IRR bằng phương pháp nội suy:
-
Thử với r1 = 10%:
NPV1 = -6 + 1.5/(1+0.1)^1 + 1.5/(1+0.1)^2 + 2/(1+0.1)^3 + 8/(1+0.1)^4
NPV1 = -6 + 1.3636 + 1.2397 + 1.5026 + 5.4641 = 3.57 tỷ đồng.
Vì NPV1 dương (3.57 > 0), chúng ta cần tăng tỷ lệ chiết khấu. -
Thử với r2 = 15%:
NPV2 = -6 + 1.5/(1+0.15)^1 + 1.5/(1+0.15)^2 + 2/(1+0.15)^3 + 8/(1+0.15)^4
NPV2 = -6 + 1.3043 + 1.1342 + 1.3150 + 4.5732 = 2.3267 tỷ đồng.
NPV2 vẫn dương. Cần tăng tỷ lệ chiết khấu cao hơn nữa. -
Thử với r3 = 20%:
NPV3 = -6 + 1.5/(1+0.2)^1 + 1.5/(1+0.2)^2 + 2/(1+0.2)^3 + 8/(1+0.2)^4
NPV3 = -6 + 1.25 + 1.0417 + 1.1574 + 3.8680 = 1.3171 tỷ đồng.
NPV3 vẫn dương. -
Thử với r4 = 25%:
NPV4 = -6 + 1.5/(1+0.25)^1 + 1.5/(1+0.25)^2 + 2/(1+0.25)^3 + 8/(1+0.25)^4
NPV4 = -6 + 1.2 + 0.96 + 1.024 + 3.2768 = 0.4608 tỷ đồng.
NPV4 vẫn dương. -
Thử với r5 = 28%:
NPV5 = -6 + 1.5/(1+0.28)^1 + 1.5/(1+0.28)^2 + 2/(1+0.28)^3 + 8/(1+0.28)^4
NPV5 = -6 + 1.1719 + 0.9155 + 0.9642 + 2.8797 = -0.0687 tỷ đồng.
Ở đây, chúng ta có NPV dương (r4=25%, NPV4=0.4608) và NPV âm (r5=28%, NPV5=-0.0687). Ta sẽ sử dụng r4 và r5 để nội suy.
Áp dụng công thức nội suy:
IRR = r4 + [NPV4 / (NPV4 – NPV5)] (r5 – r4)
IRR = 0.25 + [0.4608 / (0.4608 – (-0.0687))] (0.28 – 0.25)
IRR = 0.25 + [0.4608 / 0.5295] 0.03
IRR = 0.25 + 0.869 0.03
IRR = 0.25 + 0.02607 = 0.27607 hay 27.61%
Kết luận: IRR của dự án là khoảng 27.61%. Vì IRR (27.61%) lớn hơn tỷ lệ chiết khấu yêu cầu r (10%), công ty nên đầu tư vào dự án này vì nó có khả năng sinh lời tốt.
Ưu Nhược Điểm Khi Áp Dụng Công Thức Tính IRR Bằng Phương Pháp Thủ Công
Việc sử dụng công thức tính IRR bằng tay mang lại cả ưu điểm và nhược điểm mà các nhà đầu tư cần cân nhắc.
Khi tính toán IRR thủ công, ưu điểm rõ ràng nhất là khả năng giúp người thực hiện hiểu sâu sắc hơn về cơ cấu dòng tiền và các giả định tài chính. Nó giúp rèn luyện tư duy phân tích, khả năng ước tính và sự nhạy bén với các con số. Phương pháp này cũng đặc biệt hữu ích khi không có sẵn các công cụ phần mềm hoặc khi cần xác minh lại kết quả. Hơn nữa, việc tự mình thực hiện quá trình này giúp nhà đầu tư không chỉ nhìn vào con số cuối cùng mà còn hiểu được cách nó được hình thành, từ đó đánh giá rủi ro và tiềm năng một cách toàn diện hơn.
Tuy nhiên, phương pháp thủ công có một số hạn chế đáng kể. Nhược điểm chính là việc tốn rất nhiều thời gian và công sức, đặc biệt đối với các dự án có nhiều dòng tiền hoặc kéo dài trong nhiều năm. Quá trình thử và sai để tìm ra hai suất chiết khấu phù hợp có thể lặp đi lặp lại nhiều lần. Ngoài ra, việc tính toán bằng tay cũng dễ mắc lỗi sai số do tính toán phức tạp hoặc làm tròn số. Đối với các dự án quy mô nhỏ với dòng tiền không ổn định, IRR tính thủ công có thể không mang lại kết quả thuyết phục hoặc dễ bị hiểu sai, đôi khi dẫn đến việc bỏ lỡ các cơ hội đầu tư tiềm năng.
Khi Nào Nên Sử Dụng Công Cụ Hỗ Trợ (Excel) Để Tính IRR?
Mặc dù việc nắm vững công thức tính IRR bằng tay là cần thiết, nhưng trong thực tế kinh doanh hiện đại, việc sử dụng các công cụ hỗ trợ như Excel hoặc Google Sheets là không thể thiếu để tối ưu hóa hiệu quả và độ chính xác. Bạn nên chuyển sang sử dụng các công cụ này trong các trường hợp sau:
- Dự án có nhiều dòng tiền: Khi một dự án có quá nhiều dòng tiền phát sinh trong nhiều kỳ, việc tính toán thủ công sẽ trở nên cực kỳ phức tạp, mất thời gian và dễ sai sót. Excel với hàm
IRR()có thể xử lý hàng trăm, thậm chí hàng nghìn dòng tiền một cách nhanh chóng. - Cần độ chính xác cao: Các công cụ phần mềm sử dụng thuật toán tính toán chính xác hơn phương pháp nội suy thủ công, cho ra kết quả IRR với độ chính xác cao đến nhiều chữ số thập phân.
- Khi muốn phân tích độ nhạy: Excel cho phép dễ dàng thay đổi các giả định về dòng tiền và suất chiết khấu để xem IRR thay đổi như thế nào, hỗ trợ phân tích độ nhạy của dự án mà phương pháp thủ công không thể làm được.
- Để tiết kiệm thời gian và nguồn lực: Trong môi trường doanh nghiệp, thời gian là tiền bạc. Sử dụng Excel giúp các chuyên gia tài chính tập trung vào phân tích kết quả và đưa ra quyết định, thay vì dành quá nhiều thời gian cho việc tính toán cơ bản.
Để tính IRR bằng Excel hoặc Google Sheet, bạn chỉ cần sử dụng hàm =IRR(values, [guess]). Trong đó values là mảng hoặc tham chiếu đến các ô chứa dòng tiền của dự án (bao gồm cả chi phí đầu tư ban đầu), và guess là một giá trị ước tính ban đầu cho IRR (tùy chọn, nhưng có thể giúp thuật toán tìm ra kết quả nhanh hơn).
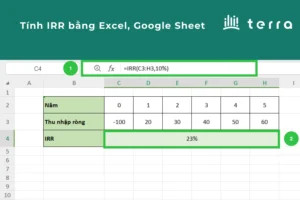 Minh họa cách tính IRR bằng Excel thay vì thủ công
Ví dụ minh họa: Với các chỉ số dự án qua từng năm như bảng bên dưới, tại ô tính IRR, bạn nhập công thức: =IRR(C3:H3,10%). Trong đó, C3:H3 là mảng tham chiếu chứa các dòng tiền, và 10% là giá trị guess ban đầu.
Phân Tích Và Đánh Giá Hiệu Quả Đầu Tư Dựa Trên Chỉ Số IRR
Sau khi đã nắm được công thức tính IRR bằng tay và các phương pháp tính toán khác, bước tiếp theo là phân tích và đánh giá ý nghĩa của chỉ số này trong việc ra quyết định đầu tư.
Nguyên tắc chung để đánh giá IRR rất đơn giản:
- Nếu IRR < r (tỷ lệ chiết khấu yêu cầu hoặc chi phí vốn), dự án không nên được đầu tư vì nó không tạo ra lợi nhuận đủ để bù đắp chi phí vốn hoặc vượt qua mức chấp nhận rủi ro.
- Nếu IRR = r, dự án có thể được xem xét đầu tư, nhưng lợi nhuận chỉ vừa đủ để hòa vốn hoặc đáp ứng mức lợi suất tối thiểu. Quyết định sẽ phụ thuộc vào các yếu tố phi tài chính khác.
- Nếu IRR > r, dự án là một cơ hội đầu tư hấp dẫn, có khả năng mang lại lợi nhuận vượt trội so với chi phí vốn và mức chấp nhận rủi ro.
Tuy nhiên, việc đánh giá IRR cần được thực hiện một cách cẩn trọng. Một mức IRR được coi là tốt thường dựa trên sự so sánh với các yếu tố như lãi suất phi rủi ro, chi phí vốn bình quân gia quyền (WACC), hoặc lãi suất yêu cầu tối thiểu của nhà đầu tư. Một IRR cao hơn lãi suất phi rủi ro đảm bảo rằng khoản đầu tư có thể mang lại lợi nhuận vượt trội so với các khoản đầu tư an toàn. Tương tự, IRR vượt quá lãi suất yêu cầu hoặc WACC cho thấy dự án đủ khả thi về mặt tài chính.
Nhà đầu tư cũng cần xem xét các yếu tố khác như quy mô dự án, thời gian hoàn vốn, và rủi ro tổng thể của dự án, chứ không chỉ dựa vào mỗi IRR. Trong trường hợp so sánh giữa nhiều dự án, nhà đầu tư nên ưu tiên dự án có IRR cao nhất, nhưng cũng cần đảm bảo rằng các giả định về dòng tiền là hợp lý và thực tế.
 Biểu đồ phân tích và đánh giá chỉ số IRR của dự án
Mặc dù IRR là một công cụ mạnh mẽ, nó vẫn có thể bị ảnh hưởng bởi yếu tố thời gian và sự biến động của dòng tiền, đặc biệt là trong các dự án có dòng tiền không theo quy luật hoặc có nhiều IRR. Do đó, việc kết hợp phân tích IRR với các chỉ số khác như NPV, Tỷ lệ lợi ích/chi phí (BCR) sẽ mang lại cái nhìn toàn diện hơn về hiệu quả của một khoản đầu tư.
Công thức tính IRR bằng tay là một kỹ năng cơ bản nhưng cực kỳ giá trị, giúp nhà đầu tư và các bạn sinh viên tài chính hiểu rõ bản chất của một dự án đầu tư. Từ việc xác định dòng tiền đến việc áp dụng phương pháp nội suy, mỗi bước đều mang lại cái nhìn sâu sắc về khả năng sinh lời. Nắm vững kỹ năng này, dù là để tính toán trực tiếp hay chỉ để kiểm chứng kết quả từ phần mềm, đều là một lợi thế lớn trong việc đưa ra các quyết định đầu tư sáng suốt. Gia Sư Thành Tâm hy vọng bài viết này đã cung cấp cho bạn những kiến thức hữu ích để tự tin hơn trên con đường học tập và phát triển tài chính của mình.
Các Câu Hỏi Thường Gặp (FAQs) về Công Thức Tính IRR Bằng Tay
IRR là gì và tại sao nó quan trọng?
IRR (Internal Rate of Return) là tỷ suất hoàn vốn nội bộ, một chỉ số tài chính dùng để đánh giá khả năng sinh lời và hiệu quả của một dự án đầu tư. Nó quan trọng vì giúp nhà đầu tư so sánh và lựa chọn giữa các dự án khác nhau dựa trên tỷ suất lợi nhuận kỳ vọng.
Tại sao cần học công thức tính IRR bằng tay khi đã có Excel?
Việc học công thức tính IRR bằng tay giúp bạn hiểu sâu sắc hơn về cơ chế hoạt động của dòng tiền và cách các yếu tố tài chính ảnh hưởng đến lợi nhuận. Nó củng cố kiến thức nền tảng, giúp bạn kiểm tra lại kết quả từ phần mềm và hữu ích trong trường hợp không có sẵn công cụ điện tử.
Các thành phần chính trong công thức tính IRR bằng tay là gì?
Các thành phần chính bao gồm dòng tiền ban đầu (C0), các dòng tiền thuần ở mỗi kỳ (Ct), thời gian của từng kỳ (t), tổng thời gian dự án (n), và suất chiết khấu (r) mà chúng ta cần tìm (chính là IRR).
Phương pháp nội suy để tính IRR bằng tay hoạt động như thế nào?
Phương pháp nội suy là cách ước tính IRR bằng cách chọn hai tỷ lệ chiết khấu thử nghiệm (r1 và r2) sao cho một tỷ lệ cho ra NPV dương và một tỷ lệ cho ra NPV âm. Sau đó, sử dụng một công thức tuyến tính để xấp xỉ giá trị IRR nằm giữa hai tỷ lệ đó.
IRR có phải là chỉ số duy nhất để đưa ra quyết định đầu tư không?
Không, IRR là một chỉ số rất hữu ích nhưng không nên là duy nhất. Nhà đầu tư nên kết hợp phân tích IRR với các chỉ số khác như NPV (Giá trị hiện tại ròng), thời gian hoàn vốn (Payback Period), và xem xét các yếu tố định tính khác như rủi ro thị trường, quy mô dự án và mục tiêu chiến lược.
Điều gì xảy ra nếu một dự án có nhiều hơn một IRR?
Một dự án có thể có nhiều IRR nếu có sự thay đổi dấu của dòng tiền nhiều lần (ví dụ: chi phí ban đầu, thu nhập, sau đó lại chi phí để phục hồi). Trong những trường hợp này, IRR có thể không phải là chỉ số đáng tin cậy nhất và nhà đầu tư nên ưu tiên sử dụng NPV để đánh giá.
“Tỷ lệ chiết khấu yêu cầu” (r) trong so sánh với IRR là gì?
Tỷ lệ chiết khấu yêu cầu (r) là mức lợi suất tối thiểu mà nhà đầu tư mong muốn nhận được từ một dự án, thường dựa trên chi phí vốn hoặc lợi suất cơ hội từ các khoản đầu tư tương đương. IRR của dự án phải lớn hơn hoặc bằng r để dự án được coi là chấp nhận được.
Làm thế nào để chọn giá trị “guess” trong hàm IRR của Excel?
Giá trị “guess” (ước tính) là một tỷ lệ phần trăm mà bạn nghĩ rằng IRR có thể gần với nó. Nó giúp thuật toán của Excel tìm ra IRR nhanh hơn. Nếu bạn không có ý tưởng, bạn có thể để trống hoặc chọn một giá trị phổ biến như 10%. Nếu dòng tiền có dấu thay đổi phức tạp, việc đưa ra một “guess” hợp lý có thể giúp Excel tìm ra IRR chính xác.
IRR có bị ảnh hưởng bởi lạm phát không?
Có, IRR có thể bị ảnh hưởng bởi lạm phát. Khi tính toán dòng tiền, điều quan trọng là phải đảm bảo rằng cả dòng tiền và tỷ lệ chiết khấu đều được điều chỉnh theo cùng một cơ sở (ví dụ: cả hai đều ở dạng danh nghĩa hoặc cả hai đều ở dạng thực) để kết quả IRR có ý nghĩa.
Ưu điểm chính của việc sử dụng IRR so với NPV là gì?
Một ưu điểm của IRR là nó thể hiện kết quả dưới dạng tỷ lệ phần trăm, điều này dễ dàng cho các nhà quản lý và nhà đầu tư so sánh hiệu quả sinh lời giữa các dự án có quy mô đầu tư khác nhau. NPV đưa ra một giá trị tiền tệ cụ thể, trong khi IRR tập trung vào tỷ suất lợi nhuận.
