

Trong thế giới tài chính cá nhân và đầu tư, việc nắm vững các khái niệm cơ bản về lãi suất là vô cùng quan trọng. Một trong những khái niệm nền tảng mà bất cứ ai cũng cần hiểu rõ chính là công thức tính lãi suất đơn. Đây là công cụ thiết yếu giúp bạn đánh giá các khoản vay, tiền gửi tiết kiệm hoặc các kênh đầu tư có lãi suất cố định, từ đó đưa ra những quyết định tài chính sáng suốt và hiệu quả nhất cho bản thân.
Hiểu Rõ Về Lãi Suất Đơn Trong Tài Chính Cá Nhân
Lãi suất đóng vai trò trung tâm trong nhiều giao dịch tài chính, từ việc bạn vay tiền mua nhà cho đến việc gửi tiền tiết kiệm tại ngân hàng. Trong các hình thức lãi suất khác nhau, lãi suất đơn nổi bật với sự đơn giản và dễ hiểu, là điểm khởi đầu lý tưởng để khám phá sâu hơn về tài chính.
Định Nghĩa Và Đặc Điểm Của Lãi Đơn
Lãi suất đơn là một phương pháp tính lãi cơ bản, trong đó tiền lãi chỉ được tính dựa trên số tiền gốc ban đầu. Điều này có nghĩa là số tiền lãi bạn nhận được hoặc phải trả qua mỗi kỳ hạn sẽ luôn được tính trên cùng một số vốn ban đầu, không thay đổi theo thời gian. Khác với lãi kép, lãi đơn không tích hợp phần lãi đã phát sinh vào vốn gốc để tiếp tục sinh lãi cho các kỳ sau. Vì vậy, mức tăng trưởng của tiền lãi đơn sẽ diễn ra một cách đồng đều và tuyến tính.
Một trong những đặc điểm nổi bật của lãi suất đơn là tính dễ dự đoán. Vì chỉ dựa trên số vốn gốc và lãi suất cố định, bạn có thể dễ dàng tính toán chính xác tổng số tiền lãi sau một khoảng thời gian nhất định. Lãi đơn thường được áp dụng cho các khoản vay ngắn hạn, các loại trái phiếu, hoặc một số hình thức gửi tiết kiệm không kỳ hạn, nơi mà tiền lãi không được nhập gốc để tái đầu tư.
Các Yếu Tố Ảnh Hưởng Đến Lãi Suất Đơn
Để hiểu rõ hơn về công thức tính lãi suất đơn, điều quan trọng là phải nắm được các yếu tố chính cấu thành nên nó. Những yếu tố này quyết định trực tiếp đến tổng số tiền lãi mà một khoản vay hoặc khoản đầu tư sẽ tạo ra.
Thứ nhất là số tiền đầu tư ban đầu (hay còn gọi là vốn gốc). Đây là số tiền ban đầu bạn gửi vào ngân hàng hoặc số tiền bạn vay. Giá trị của P càng lớn thì số tiền lãi thu được hoặc phải trả càng cao, với các yếu tố khác giữ nguyên. Thứ hai là lãi suất mỗi năm (i), biểu thị tỷ lệ phần trăm tiền lãi bạn nhận được hoặc phải trả trên số vốn gốc. Lãi suất này thường được biểu thị dưới dạng thập phân trong các phép tính. Yếu tố cuối cùng là kỳ hạn vay/gửi (n), tức là khoảng thời gian mà khoản vay hoặc khoản tiền gửi kéo dài, thường được tính bằng năm.
Công Thức Tính Lãi Suất Đơn: Hướng Dẫn Chi Tiết
Nắm vững công thức tính lãi suất đơn là một kỹ năng tài chính cơ bản giúp bạn có cái nhìn rõ ràng về lợi nhuận tiềm năng từ các khoản đầu tư hoặc chi phí phải trả cho các khoản vay. Công thức này khá đơn giản và dễ áp dụng, ngay cả với những người mới tìm hiểu về tài chính.
Giải Thích Các Thành Phần Trong Công Thức
Công thức tính lãi suất đơn được biểu diễn như sau:
Tiền lãi đơn = P × i × n
Trong đó:
- P (Principal) là số tiền gốc ban đầu bạn đầu tư hoặc vay. Đây là nền tảng mà trên đó tiền lãi được tính toán.
- i (Interest rate) là lãi suất hàng năm (hoặc theo kỳ hạn tính lãi). Lãi suất này thường được cung cấp dưới dạng phần trăm (ví dụ: 6%/năm) và bạn cần chuyển đổi nó sang dạng số thập phân trước khi tính toán (ví dụ: 6% = 0.06).
- n (Number of periods) là thời gian đầu tư hoặc vay, thường được tính bằng số năm. Đảm bảo rằng đơn vị thời gian của ‘i’ và ‘n’ phải khớp nhau (ví dụ: nếu ‘i’ là lãi suất hàng năm, thì ‘n’ phải là số năm).
Công thức này thể hiện một mối quan hệ tuyến tính: tiền lãi sẽ tăng tỷ lệ thuận với số tiền gốc, lãi suất và thời gian. Điều này tạo nên sự minh bạch và dễ dàng trong việc ước tính lợi nhuận hoặc chi phí tài chính.
Ví Dụ Minh Họa Cách Tính Lãi Suất Đơn
Để giúp bạn hình dung rõ hơn về cách áp dụng công thức tính lãi suất đơn, hãy cùng xem xét một ví dụ thực tế.
Giả sử bạn gửi một khoản tiền 100.000.000 VNĐ vào ngân hàng với mức lãi suất đơn là 6% mỗi năm, và bạn dự định giữ khoản tiền này trong vòng 5 năm. Để tính tổng số tiền lãi bạn sẽ nhận được sau 5 năm, chúng ta áp dụng công thức đã học:
Tiền lãi đơn = P × i × n
Tiền lãi đơn = 100.000.000 VNĐ × 0.06 × 5
Tiền lãi đơn = 30.000.000 VNĐ
Như vậy, sau 5 năm, bạn sẽ nhận được 30.000.000 VNĐ tiền lãi từ khoản tiền gửi ban đầu. Tổng số tiền bạn nhận lại (gốc + lãi) sẽ là 100.000.000 + 30.000.000 = 130.000.000 VNĐ. Ví dụ này cho thấy cách công thức lãi đơn giúp bạn nhanh chóng xác định lợi nhuận từ các khoản đầu tư có lãi suất cố định.
 Biểu đồ minh họa sự tăng trưởng tiền lãi đơn theo thời gian với vốn gốc không đổi
Phân Biệt Lãi Đơn Và Lãi Kép: Tại Sao Cần Biết?
Khi tham gia vào các hoạt động tài chính, việc hiểu rõ sự khác biệt giữa lãi suất đơn và lãi suất kép là điều cực kỳ quan trọng. Mặc dù cả hai đều là phương pháp tính tiền lãi, chúng lại mang đến kết quả và ý nghĩa tài chính rất khác nhau, đặc biệt là trong dài hạn.
Sự Khác Biệt Cơ Bản Giữa Hai Hình Thức Lãi
Sự khác biệt cốt lõi nằm ở cách tiền lãi được tính. Với lãi suất đơn, tiền lãi chỉ được tính trên số tiền gốc ban đầu (P) và không thay đổi trong suốt kỳ hạn. Điều này tạo ra một dòng tiền lãi ổn định và dễ dự đoán. Chẳng hạn, nếu bạn gửi 100 triệu với lãi suất đơn 8%/năm trong 5 năm, mỗi năm bạn sẽ nhận được 8 triệu tiền lãi, tổng cộng 40 triệu sau 5 năm.
Ngược lại, lãi suất kép (hay lãi gộp) là hình thức mà tiền lãi kiếm được trong mỗi kỳ sẽ được cộng dồn vào số vốn gốc để tiếp tục sinh lãi trong các kỳ tiếp theo. Điều này tạo ra một hiệu ứng “lãi mẹ đẻ lãi con”, khiến số tiền gốc thực tế tăng lên sau mỗi chu kỳ, dẫn đến lợi nhuận tăng theo cấp số nhân. Ví dụ cùng với 100 triệu, lãi suất 8%/năm trong 5 năm nhưng theo hình thức lãi kép, tổng số tiền bạn nhận được có thể lên tới gần 147 triệu VNĐ, với hơn 46 triệu VNĐ là tiền lãi. Sự chênh lệch này cho thấy sức mạnh của lãi kép trong việc gia tăng tài sản theo thời gian.
 Bảng so sánh chi tiết các đặc điểm của lãi suất đơn và lãi suất kép
Khi Nào Nên Áp Dụng Lãi Đơn Và Lãi Kép?
Mỗi loại hình lãi suất có những ưu điểm riêng và phù hợp với các mục đích tài chính khác nhau. Việc lựa chọn hình thức lãi suất nào phụ thuộc vào mục tiêu, thời gian và sản phẩm tài chính cụ thể của bạn.
Lãi suất đơn thường được áp dụng cho các khoản vay hoặc đầu tư ngắn hạn, nơi mà việc tính toán đơn giản và minh bạch là ưu tiên hàng đầu. Ví dụ, nhiều khoản vay cá nhân với thời hạn dưới một năm, các khoản vay nhanh hoặc trái phiếu ngắn hạn thường sử dụng lãi suất đơn. Điều này giúp người vay dễ dàng biết chính xác tổng số tiền phải trả và người cho vay dễ dàng quản lý. Đối với các khoản tiền gửi không kỳ hạn hoặc tiết kiệm vãng lai, lãi suất đơn cũng là lựa chọn phổ biến, mang lại sự linh hoạt cho người gửi.
Trong khi đó, lãi suất kép được coi là công cụ mạnh mẽ hơn cho việc tích lũy tài sản dài hạn. Các khoản tiền gửi tiết kiệm có kỳ hạn tại ngân hàng, các quỹ đầu tư, chứng khoán hay bất động sản thường áp dụng lãi kép để tối đa hóa lợi nhuận. Nếu bạn có mục tiêu tài chính dài hạn như nghỉ hưu, mua nhà, hoặc quỹ giáo dục cho con cái, việc tận dụng sức mạnh của lãi kép sẽ mang lại hiệu quả vượt trội.
Ứng Dụng Của Công Thức Tính Lãi Suất Đơn Trong Thực Tế
Nắm vững công thức tính lãi suất đơn không chỉ là một kiến thức học thuật mà còn là một kỹ năng thực tế có giá trị trong cuộc sống hàng ngày. Từ việc quản lý tài chính cá nhân đến việc đưa ra các quyết định đầu tư, công thức này có nhiều ứng dụng hữu ích.
Tính Toán Khoản Vay Và Tiền Gửi Tiết Kiệm
Một trong những ứng dụng phổ biến nhất của công thức tính lãi suất đơn là trong việc tính toán các khoản vay và tiền gửi tiết kiệm. Khi bạn vay tiền từ ngân hàng hoặc các tổ chức tín dụng, việc hiểu cách lãi suất đơn được áp dụng giúp bạn ước tính tổng số tiền lãi phải trả trong suốt kỳ hạn vay. Điều này đặc biệt hữu ích cho các khoản vay có lãi suất cố định hoặc các khoản vay mà tiền lãi được thanh toán định kỳ mà không nhập gốc.
Tương tự, khi gửi tiền tiết kiệm với lãi suất đơn, bạn có thể dễ dàng dự phóng số tiền lãi mình sẽ nhận được. Điều này giúp bạn so sánh các sản phẩm tiết kiệm khác nhau và chọn ra lựa chọn phù hợp nhất với mục tiêu tài chính của mình. Chẳng hạn, một số loại trái phiếu chính phủ hoặc trái phiếu doanh nghiệp cũng trả lãi theo hình thức lãi đơn, giúp nhà đầu tư nhận được dòng tiền lãi đều đặn.
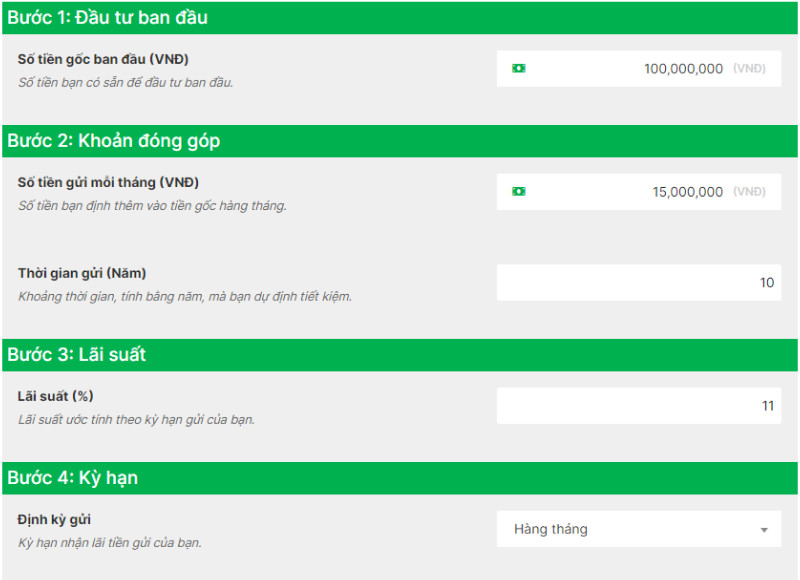 Giao diện công cụ tính toán lãi suất để người dùng dễ dàng dự đoán lợi nhuận tài chính
Lợi Ích Của Việc Nắm Vững Công Thức Này
Việc hiểu rõ công thức tính lãi suất đơn mang lại nhiều lợi ích đáng kể cho mỗi cá nhân. Đầu tiên, nó giúp bạn trở thành một người tiêu dùng thông minh hơn, có khả năng đánh giá các sản phẩm tài chính một cách độc lập mà không hoàn toàn phụ thuộc vào lời khuyên của người khác. Bạn có thể tự mình so sánh các khoản vay, các gói tiết kiệm, và lựa chọn phương án tối ưu nhất.
Thứ hai, kiến thức này là nền tảng vững chắc để bạn tiếp cận với các khái niệm tài chính phức tạp hơn như lãi suất kép, dòng tiền chiết khấu, hoặc các công cụ đầu tư đa dạng. Nó giúp bạn xây dựng một tư duy tài chính vững vàng, từ đó đưa ra những quyết định sáng suốt hơn cho tương lai tài chính của mình. Nắm bắt được cách tính lãi suất đơn cũng là bước đầu tiên để bạn có thể lập kế hoạch tài chính cá nhân hiệu quả, đặt ra mục tiêu tiết kiệm, và xây dựng lộ trình đầu tư bền vững.
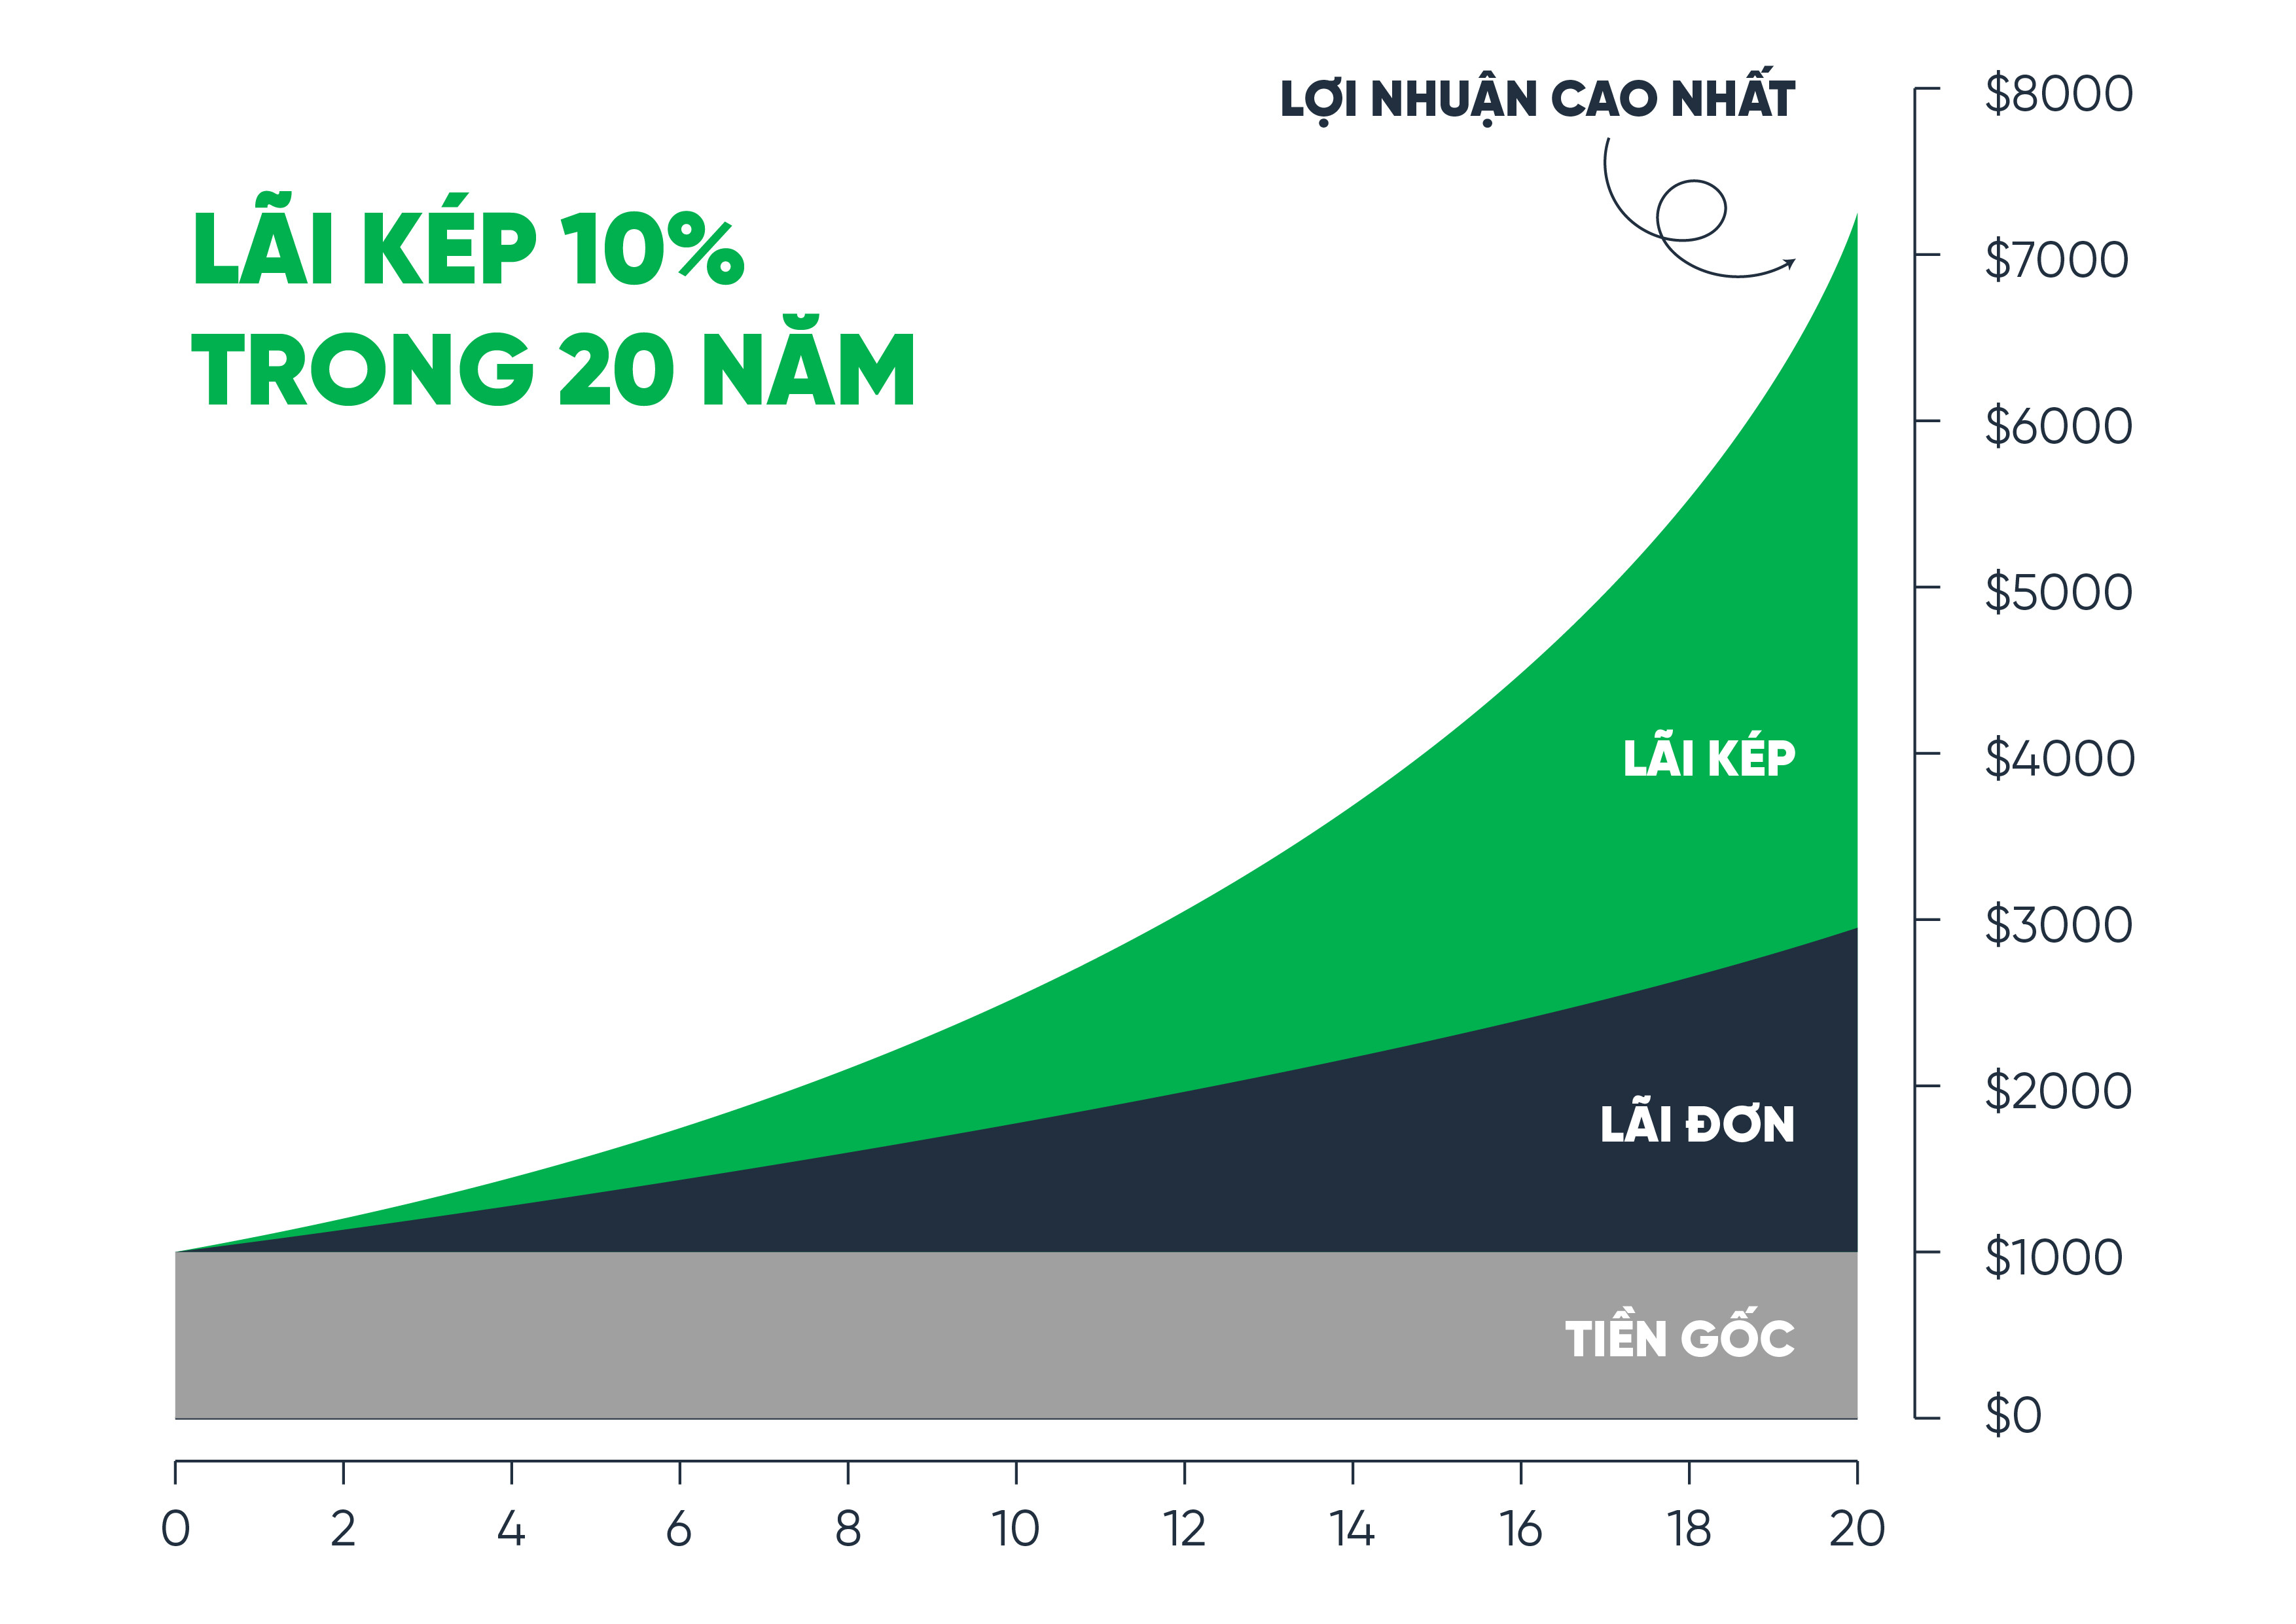 Đồ thị minh họa sự tăng trưởng của khoản đầu tư khi áp dụng lãi kép so với lãi đơn
Câu Hỏi Thường Gặp Về Lãi Suất Đơn
-
Lãi suất đơn được áp dụng cho những hình thức tài chính nào?
Lãi suất đơn thường được áp dụng cho các khoản vay ngắn hạn, một số loại trái phiếu, tiền gửi tiết kiệm không kỳ hạn, hoặc các khoản vay cá nhân mà tiền lãi không được nhập gốc. -
Làm thế nào để phân biệt nhanh lãi suất đơn và lãi suất kép?
Điểm khác biệt chính là lãi suất đơn chỉ tính trên vốn gốc ban đầu, còn lãi suất kép tính trên vốn gốc cộng với phần lãi đã phát sinh từ các kỳ trước. Lãi suất đơn tăng trưởng đều, lãi suất kép tăng trưởng theo cấp số nhân. -
Yếu tố nào quan trọng nhất trong công thức tính lãi suất đơn?
Cả ba yếu tố: số tiền gốc (P), lãi suất (i) và thời gian (n) đều quan trọng như nhau vì chúng trực tiếp nhân với nhau để tạo ra tiền lãi. Thiếu hoặc thay đổi bất kỳ yếu tố nào cũng ảnh hưởng đến kết quả cuối cùng. -
Có nên chọn lãi suất đơn khi gửi tiết kiệm không?
Trong hầu hết các trường hợp gửi tiết kiệm dài hạn, lãi suất kép sẽ mang lại lợi nhuận cao hơn. Lãi suất đơn thường chỉ phù hợp cho các khoản tiền gửi rất ngắn hạn hoặc khi bạn muốn sự linh hoạt cao mà không quan tâm nhiều đến việc tối ưu hóa lợi nhuận. -
Lãi suất đơn có liên quan gì đến nợ xấu không?
Công thức tính lãi suất đơn không trực tiếp gây ra nợ xấu. Tuy nhiên, việc không hiểu rõ cách tính lãi suất có thể dẫn đến việc đánh giá sai khả năng chi trả, gây ra khó khăn tài chính và tiềm ẩn nguy cơ nợ xấu. -
Lãi suất đơn có thay đổi theo thời gian không?
Lãi suất đơn thường được cố định trong suốt kỳ hạn của khoản vay hoặc khoản tiền gửi. Tuy nhiên, nếu bạn thực hiện một giao dịch mới hoặc tái cấu trúc khoản vay, lãi suất đơn có thể được điều chỉnh theo thỏa thuận mới. -
Ví dụ về việc tính lãi suất đơn trong thực tế?
Một ví dụ khác: Bạn cho bạn bè vay 20.000.000 VNĐ với lãi suất 10% mỗi năm trong 2 năm. Tiền lãi đơn = 20.000.000 0.10 2 = 4.000.000 VNĐ. -
Công thức tính lãi suất đơn có phức tạp không?
Không, công thức tính lãi suất đơn là một trong những công thức tài chính đơn giản nhất, chỉ bao gồm phép nhân ba yếu tố cơ bản: vốn gốc, lãi suất và thời gian. -
Việc hiểu rõ công thức lãi suất đơn giúp ích gì cho người dùng?
Nó giúp người dùng tự tin hơn trong việc đưa ra quyết định tài chính, đánh giá các khoản vay và đầu tư, lập kế hoạch ngân sách và tránh những hiểu lầm về tiền lãi, từ đó quản lý tài chính cá nhân hiệu quả hơn.
Việc nắm vững công thức tính lãi suất đơn là một kiến thức tài chính cơ bản nhưng cực kỳ quan trọng, giúp mỗi cá nhân đưa ra những quyết định tài chính sáng suốt hơn. Dù bạn đang cân nhắc một khoản vay, gửi tiết kiệm hay đầu tư, việc hiểu rõ cách thức hoạt động của lãi suất đơn sẽ là nền tảng vững chắc. Gia Sư Thành Tâm hy vọng rằng thông tin trong bài viết này đã cung cấp cho bạn cái nhìn toàn diện và sâu sắc về chủ đề này, từ đó bạn có thể áp dụng hiệu quả vào quản lý tài chính cá nhân và các kế hoạch đầu tư của mình.
