

Trong thế giới kinh doanh đầy biến động, việc nắm rõ tình hình tài chính là chìa khóa thành công. Một trong những khái niệm cơ bản nhưng vô cùng quan trọng mà mọi chủ doanh nghiệp cần hiểu rõ là điểm hòa vốn. Bài viết này từ Gia Sư Thành Tâm sẽ giúp bạn khám phá công thức tính điểm hòa vốn trong kinh doanh, cách áp dụng và những ý nghĩa sâu sắc mà nó mang lại cho sự phát triển bền vững của doanh nghiệp bạn.
Khái Niệm Cơ Bản Về Điểm Hòa Vốn Trong Kinh Doanh
Điểm hòa vốn (Break-even point) là ngưỡng mà tại đó tổng doanh thu bán hàng của một doanh nghiệp vừa đủ để bù đắp tổng chi phí bỏ ra. Nói cách khác, đây là thời điểm mà công ty không còn lỗ nhưng cũng chưa có lợi nhuận. Vượt qua ngưỡng này, doanh nghiệp sẽ bắt đầu tạo ra lợi nhuận; ngược lại, nếu doanh thu thấp hơn, công ty sẽ phải đối mặt với thua lỗ. Việc xác định điểm hòa vốn giúp các nhà quản lý có cái nhìn tổng quan về mức độ hiệu quả hoạt động và định hướng chiến lược.
Hiểu rõ khái niệm điểm hòa vốn là nền tảng để doanh nghiệp có thể đưa ra những quyết sách quan trọng về giá cả, sản lượng và chiến lược marketing. Nó không chỉ là một con số mà còn là một chỉ báo sức khỏe tài chính, giúp dự báo khả năng sinh lời và quản lý rủi ro. Các nhà quản lý thường xuyên sử dụng chỉ số này để đánh giá tính khả thi của một dự án mới hoặc điều chỉnh hoạt động kinh doanh hiện tại.
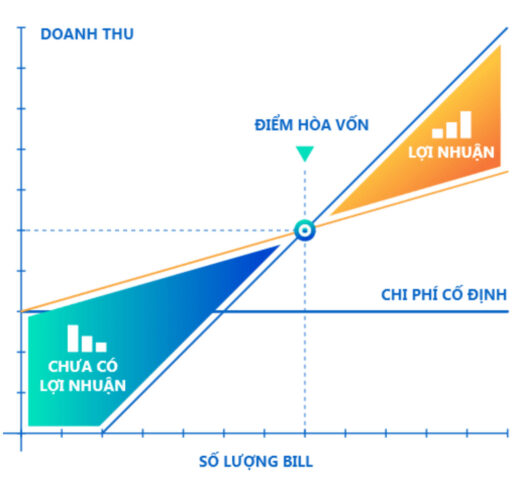 Biểu đồ minh họa điểm hòa vốn, chi phí cố định, chi phí biến đổi và doanh thu trong kinh doanh, giúp doanh nghiệp xác định ngưỡng lợi nhuận.
Công Thức Tính Điểm Hòa Vốn Trong Kinh Doanh Cho Một Sản Phẩm
Để xác định điểm hòa vốn cho một sản phẩm duy nhất, chúng ta sử dụng một công thức tính điểm hòa vốn cơ bản nhưng vô cùng mạnh mẽ. Công thức này giúp doanh nghiệp biết được cần phải bán bao nhiêu sản phẩm hoặc đạt mức doanh thu bao nhiêu để không bị lỗ. Đây là một công cụ phân tích tài chính quan trọng, đặc biệt khi giới thiệu sản phẩm mới hoặc đánh giá hiệu suất của sản phẩm hiện có.
Phân Tích Các Yếu Tố Của Công Thức Tính Điểm Hòa Vốn
Công thức tính điểm hòa vốn được biểu diễn như sau:
Điểm hòa vốn (theo số lượng sản phẩm) = Tổng chi phí cố định / (Đơn giá bán – Chi phí biến đổi trên mỗi sản phẩm)
Trong đó:
- Tổng chi phí cố định (Fixed Costs): Là những chi phí không thay đổi bất kể sản lượng sản phẩm có tăng hay giảm trong một giới hạn nhất định. Ví dụ bao gồm tiền thuê mặt bằng, lương cơ bản của nhân viên quản lý, phí bảo hiểm, khấu hao tài sản cố định. Những chi phí này phát sinh đều đặn và không phụ thuộc vào số lượng hàng hóa được sản xuất hay bán ra.
- Đơn giá bán (Selling Price per Unit): Là mức giá mà doanh nghiệp bán ra cho mỗi đơn vị sản phẩm hoặc dịch vụ. Việc định giá sản phẩm hợp lý là yếu tố then chốt ảnh hưởng đến điểm hòa vốn và khả năng cạnh tranh trên thị trường.
- Chi phí biến đổi trên mỗi sản phẩm (Variable Costs per Unit): Là chi phí trực tiếp liên quan đến việc sản xuất hoặc mua một đơn vị sản phẩm. Chi phí này sẽ thay đổi tỷ lệ thuận với số lượng sản phẩm được sản xuất. Các ví dụ điển hình là chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp cho sản xuất, hoặc chi phí đóng gói cho mỗi sản phẩm.
Phần mẫu số của công thức, tức (Đơn giá bán – Chi phí biến đổi trên mỗi sản phẩm), được gọi là biên độ đóng góp trên mỗi sản phẩm. Đây là khoản tiền mà mỗi sản phẩm bán ra đóng góp vào việc bù đắp chi phí cố định và tạo ra lợi nhuận.
Ví Dụ Minh Họa Áp Dụng Công Thức Hòa Vốn
Giả sử bạn sở hữu một doanh nghiệp sản xuất và kinh doanh dụng cụ học tập. Bạn có các thông tin tài chính sau đây:
- Chi phí cố định hàng tháng (thuê nhà xưởng, lương văn phòng, marketing): 70.000.000 VND
- Chi phí biến đổi cho mỗi cây bút (nguyên vật liệu, nhân công trực tiếp): 40.000 VND
- Đơn giá bán mỗi cây bút: 110.000 VND
Để tính số lượng bút cần bán để đạt điểm hòa vốn, chúng ta áp dụng công thức tính điểm hòa vốn đã nêu:
Điểm hòa vốn (số lượng sản phẩm) = 70.000.000 VND / (110.000 VND – 40.000 VND)
= 70.000.000 VND / 70.000 VND
= 1000 cây bút
Như vậy, doanh nghiệp của bạn cần bán 1000 cây bút để đạt đến ngưỡng hòa vốn, không lãi không lỗ. Sau khi bán được cây bút thứ 1001, bạn sẽ bắt đầu có lợi nhuận.
Mở Rộng Công Thức Tính Điểm Hòa Vốn Với Nhiều Sản Phẩm
Trong thực tế, nhiều doanh nghiệp kinh doanh nhiều loại sản phẩm hoặc dịch vụ khác nhau. Việc áp dụng công thức tính điểm hòa vốn cho từng sản phẩm riêng lẻ có thể phức tạp. Do đó, cần có một phương pháp tiếp cận tổng thể hơn để tính toán điểm hòa vốn cho toàn bộ doanh nghiệp với một danh mục sản phẩm đa dạng. Phương pháp này thường dựa trên khái niệm tỷ lệ đóng góp bình quân gia quyền.
Các Bước Thực Hiện Khi Có Nhiều Dòng Sản Phẩm
Khi có nhiều sản phẩm, công thức tính điểm hòa vốn sẽ được điều chỉnh để tính toán tổng doanh thu hoặc tổng số lượng sản phẩm cần bán để đạt được điểm hòa vốn cho toàn bộ công ty. Điều này đòi hỏi chúng ta phải tính toán biên độ đóng góp trung bình cho toàn bộ danh mục sản phẩm, có tính đến tỷ lệ doanh số của mỗi sản phẩm. Công thức tổng quát như sau:
Điểm hòa vốn (theo doanh thu) = Tổng chi phí cố định / Tỷ lệ biên độ đóng góp bình quân gia quyền
Hoặc, nếu tính theo tổng số sản phẩm cần bán cho toàn bộ danh mục, công thức sẽ phức tạp hơn và thường được tính gián tiếp thông qua doanh thu hòa vốn, hoặc sử dụng phương pháp tính biên độ đóng góp bình quân gia quyền trên mỗi đơn vị sản phẩm.
Minh Họa Tính Toán Cho Doanh Nghiệp Đa Sản Phẩm
Xét doanh nghiệp X sản xuất và kinh doanh hai sản phẩm A và B với các số liệu dự kiến sau:
| Sản phẩm A | Sản phẩm B | |
|---|---|---|
| Đơn giá bán | $10 | $15 |
| Chi phí biến đổi | $4 | $5 |
| % tỷ lệ bán hàng | 60% | 40% |
Giả sử tổng chi phí cố định hàng tháng của doanh nghiệp là $12.000.
Đầu tiên, chúng ta tính biên độ đóng góp cho mỗi sản phẩm:
- Biên độ đóng góp của Sản phẩm A = $10 – $4 = $6
- Biên độ đóng góp của Sản phẩm B = $15 – $5 = $10
Tiếp theo, ta tính biên độ đóng góp bình quân gia quyền trên mỗi đơn vị dựa trên tỷ lệ bán hàng:
- Biên độ đóng góp gia quyền của Sản phẩm A = 60% * $6 = $3.6
- Biên độ đóng góp gia quyền của Sản phẩm B = 40% * $10 = $4
Cuối cùng, áp dụng công thức tính điểm hòa vốn để xác định tổng số sản phẩm cần bán:
Điểm hòa vốn (tổng số sản phẩm) = Tổng chi phí cố định / (Tổng biên độ đóng góp gia quyền)
= $12.000 / ($3.6 + $4)
= $12.000 / $7.6
≈ 1579 sản phẩm
Vậy, doanh nghiệp cần bán tổng cộng khoảng 1579 sản phẩm (bao gồm cả A và B theo tỷ lệ dự kiến) để đạt điểm hòa vốn. Việc này cho phép doanh nghiệp phân bổ nguồn lực sản xuất và marketing một cách hiệu quả hơn giữa các dòng sản phẩm.
Tầm Quan Trọng và Ứng Dụng Của Công Thức Tính Điểm Hòa Vốn
Công thức tính điểm hòa vốn không chỉ là một công cụ tính toán đơn thuần mà còn là một chỉ báo chiến lược quan trọng, cung cấp cái nhìn sâu sắc về cấu trúc chi phí và khả năng sinh lời của doanh nghiệp. Nó là nền tảng cho nhiều quyết định kinh doanh cốt lõi, từ việc định giá sản phẩm đến việc lập kế hoạch mở rộng thị trường.
Đánh Giá Hiệu Quả Kinh Doanh và Quản Lý Chi Phí
Việc tính toán điểm hòa vốn giúp doanh nghiệp đánh giá mức độ hiệu quả trong hoạt động. Nếu một công ty cần bán một lượng lớn sản phẩm để đạt điểm hòa vốn, điều này có thể báo hiệu rằng cấu trúc chi phí đang không hiệu quả, hoặc giá bán sản phẩm đang quá thấp so với chi phí. Từ đó, nhà quản lý có thể xem xét các phương án để cắt giảm chi phí cố định hoặc chi phí biến đổi, hoặc tìm cách tăng giá bán hợp lý mà vẫn giữ được tính cạnh tranh. Nó cũng thúc đẩy việc tìm kiếm các giải pháp để tối ưu hóa quy trình sản xuất và vận hành, giảm lãng phí và tăng cường hiệu suất.
Hỗ Trợ Ra Quyết Định Giá và Lập Kế Hoạch Chiến Lược
Điểm hòa vốn cung cấp cơ sở vững chắc để doanh nghiệp xác định mức giá bán sản phẩm phù hợp. Bằng cách điều chỉnh giá, doanh nghiệp có thể thấy ngay tác động đến điểm hòa vốn và lợi nhuận kỳ vọng. Hơn nữa, đây là công cụ không thể thiếu trong việc lập kế hoạch tài chính và dự báo doanh thu. Nó giúp xác định số lượng sản phẩm cần bán để đạt được mức lợi nhuận mong muốn, đồng thời đánh giá rủi ro tiềm ẩn khi thay đổi chiến lược kinh doanh hoặc đối mặt với biến động thị trường. Đối với các nhà đầu tư, thông tin về điểm hòa vốn cũng là một yếu tố quan trọng để đánh giá mức độ rủi ro của một khoản đầu tư vào doanh nghiệp.
 Một nhà quản lý phân tích dữ liệu tài chính, thể hiện tầm quan trọng của việc hiểu công thức tính điểm hòa vốn để đưa ra quyết định kinh doanh chiến lược.
Các Yếu Tố Ảnh Hưởng Đến Điểm Hòa Vốn
Điểm hòa vốn không phải là một con số tĩnh mà nó chịu ảnh hưởng bởi nhiều yếu tố nội tại và ngoại cảnh của doanh nghiệp. Hiểu rõ các yếu tố này giúp nhà quản lý chủ động điều chỉnh chiến lược để tối ưu hóa hiệu quả hoạt động và đạt lợi nhuận nhanh hơn. Các yếu tố chính bao gồm chi phí cố định, chi phí biến đổi, và giá bán sản phẩm.
Một sự thay đổi nhỏ trong chi phí cố định, như tăng tiền thuê mặt bằng hoặc chi phí quảng cáo, có thể đẩy điểm hòa vốn lên cao. Tương tự, nếu chi phí nguyên vật liệu đầu vào (chi phí biến đổi) tăng lên mà giá bán không đổi, biên độ đóng góp trên mỗi sản phẩm sẽ giảm, dẫn đến việc cần bán nhiều sản phẩm hơn để hòa vốn. Ngược lại, nếu doanh nghiệp tìm được nhà cung cấp nguyên vật liệu giá tốt hơn hoặc tối ưu hóa quy trình sản xuất để giảm chi phí biến đổi, điểm hòa vốn sẽ được kéo xuống, giúp doanh nghiệp đạt lợi nhuận sớm hơn.
Giá bán sản phẩm cũng đóng vai trò cực kỳ quan trọng. Việc tăng giá bán (nếu thị trường cho phép) sẽ làm tăng biên độ đóng góp trên mỗi sản phẩm, từ đó giảm số lượng sản phẩm cần bán để hòa vốn. Tuy nhiên, việc giảm giá bán để cạnh tranh có thể khiến điểm hòa vốn tăng vọt, đòi hỏi doanh nghiệp phải tăng đáng kể sản lượng bán ra để duy trì lợi nhuận. Do đó, việc cân nhắc kỹ lưỡng giữa chi phí và giá bán là thiết yếu khi áp dụng công thức tính điểm hòa vốn trong kinh doanh.
Hạn Chế Của Phân Tích Điểm Hòa Vốn
Mặc dù công thức tính điểm hòa vốn là một công cụ hữu ích, nó cũng có những hạn chế nhất định mà các nhà quản lý cần lưu ý khi sử dụng. Một trong những giả định cơ bản của phân tích này là mối quan hệ tuyến tính giữa chi phí, doanh thu và sản lượng. Điều này có nghĩa là chi phí biến đổi trên mỗi đơn vị và giá bán được coi là không đổi, bất kể số lượng sản phẩm được sản xuất hoặc bán ra. Tuy nhiên, trong thực tế, điều này có thể không đúng.
Ví dụ, chi phí biến đổi có thể giảm khi sản xuất ở quy mô lớn hơn do được hưởng chiết khấu mua hàng số lượng lớn, hoặc giá bán có thể phải giảm để kích cầu khi sản lượng tăng quá cao. Ngoài ra, phân tích điểm hòa vốn cơ bản không tính đến sự thay đổi trong cơ cấu sản phẩm (product mix) khi doanh nghiệp kinh doanh nhiều mặt hàng, trừ khi áp dụng công thức phức tạp hơn như đã trình bày. Nó cũng không xem xét các yếu tố bên ngoài như lạm phát, thay đổi công nghệ, hoặc sự biến động của thị trường, có thể ảnh hưởng đến chi phí và doanh thu. Do đó, điểm hòa vốn nên được sử dụng như một công cụ hỗ trợ ra quyết định, kết hợp với các phương pháp phân tích tài chính khác để có cái nhìn toàn diện nhất.
Hiểu rõ và vận dụng thành thạo công thức tính điểm hòa vốn trong kinh doanh là kỹ năng không thể thiếu cho bất kỳ ai muốn điều hành một doanh nghiệp thành công. Từ việc định hình chiến lược giá, quản lý chi phí đến lập kế hoạch tài chính dài hạn, phân tích điểm hòa vốn luôn là kim chỉ nam giúp doanh nghiệp duy trì sự ổn định và hướng tới lợi nhuận bền vững. Gia Sư Thành Tâm hy vọng qua bài viết này, bạn đã có thêm kiến thức giá trị để áp dụng vào thực tiễn kinh doanh của mình.
Câu Hỏi Thường Gặp Về Công Thức Tính Điểm Hòa Vốn Trong Kinh Doanh
-
Điểm hòa vốn là gì và tại sao nó quan trọng?
Điểm hòa vốn là mức doanh thu hoặc số lượng sản phẩm mà tại đó tổng doanh thu bằng tổng chi phí, không có lãi cũng không có lỗ. Nó quan trọng vì giúp doanh nghiệp đánh giá hiệu quả, xác định mục tiêu bán hàng tối thiểu và đưa ra quyết định chiến lược về giá cả và chi phí. -
Làm thế nào để tính điểm hòa vốn cho một sản phẩm?
Bạn có thể tính điểm hòa vốn bằng công thức tính điểm hòa vốn cơ bản: Tổng chi phí cố định / (Đơn giá bán – Chi phí biến đổi trên mỗi sản phẩm). Kết quả sẽ cho biết số lượng sản phẩm cần bán để hòa vốn. -
Chi phí cố định và chi phí biến đổi khác nhau như thế nào trong công thức này?
Chi phí cố định không thay đổi theo sản lượng (ví dụ: tiền thuê nhà, lương quản lý), trong khi chi phí biến đổi thay đổi tỷ lệ thuận với sản lượng sản xuất (ví dụ: nguyên vật liệu, nhân công trực tiếp). Cả hai đều cần thiết để tính điểm hòa vốn. -
Có thể áp dụng công thức tính điểm hòa vốn cho nhiều loại sản phẩm không?
Có, bạn có thể tính điểm hòa vốn cho nhiều sản phẩm bằng cách sử dụng biên độ đóng góp bình quân gia quyền của toàn bộ danh mục sản phẩm, có tính đến tỷ lệ doanh số của từng loại sản phẩm. -
Biên độ đóng góp là gì và ý nghĩa của nó?
Biên độ đóng góp là phần tiền còn lại từ mỗi sản phẩm bán được sau khi trừ đi chi phí biến đổi. Nó thể hiện khả năng của mỗi sản phẩm trong việc bù đắp chi phí cố định và tạo ra lợi nhuận. Biên độ đóng góp càng cao, doanh nghiệp càng nhanh đạt điểm hòa vốn. -
Những yếu tố nào có thể làm thay đổi điểm hòa vốn của doanh nghiệp?
Các yếu tố như sự thay đổi trong tổng chi phí cố định (tăng/giảm tiền thuê, lương), chi phí biến đổi trên mỗi đơn vị (giá nguyên vật liệu, chi phí sản xuất), và đơn giá bán sản phẩm đều có thể làm thay đổi điểm hòa vốn. -
Lợi ích của việc phân tích điểm hòa vốn trong kinh doanh là gì?
Phân tích điểm hòa vốn giúp doanh nghiệp đánh giá hiệu quả kinh doanh, đưa ra quyết định về giá cả, quản lý chi phí, lập kế hoạch tài chính, dự báo doanh thu và đánh giá rủi ro đầu tư. -
Công thức tính điểm hòa vốn có hạn chế nào không?
Có, nó giả định mối quan hệ tuyến tính giữa chi phí, doanh thu và sản lượng, không tính đến sự thay đổi trong cơ cấu sản phẩm hay các yếu tố thị trường bên ngoài như lạm phát. Nó chỉ là một công cụ hỗ trợ và cần kết hợp với các phân tích khác.
